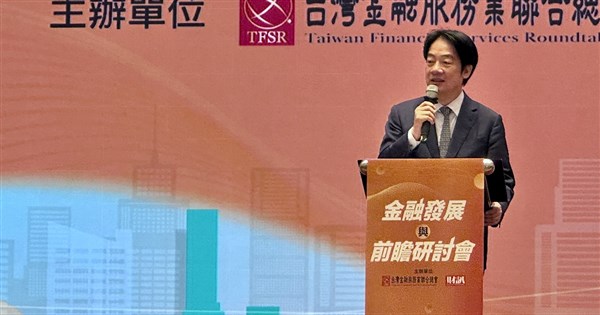
賴清德總統於九月四日在台北金融發展論壇中宣示,政府將加速推動台灣成為亞洲資產管理中心的國家級戰略,目標是將台灣的工業實力轉化為金融影響力與國家競爭力,並將台灣打造為「聯結產業與全球資本」的重要平台。
根據官方數據,台灣金融業在二〇二四與二〇二五連續創下歷史級或近歷史級的獲利紀錄,銀行、證券、保險三大產業合計獲利於二〇二四年首度突破新台幣一兆元(約三一五億美元),預計今年三大金融業獲利將超越前兩年。
最關鍵的數字是:截至今年六月,金融業資產管理規模(AUM)已達新台幣四十六兆元,較二〇二四年該計畫啟動前高出約新台幣十四兆元;台股指數今年上半年暴漲五九・二%,台積電股價自二〇二四年初至今年六月底更狂飆三〇六%,權值占台股總市值逾四成,台灣創新板上半年總成交值達一二五一億元,較去年同期暴增三三八%。
這場「亞洲資產管理中心」的造夢運動,背後潛藏著三層根本性的戰略矛盾,值得深度拆解。
第一層矛盾:政策績效與市場繁榮的歸因謬誤。
賴政府高調宣揚AUM四年暴增十四兆的政績,但原始報導一語道破——AUM的暴漲幾乎完全可以歸因於台積電與AI概念股帶動的台股史詩級多頭,而非任何具體的監理鬆綁或稅制誘因。換言之,當前台灣金融業的「政策成功」是建立在TSMC股價三倍以上的紙上富貴之上,一旦AI敘事反轉,這座資產管理大夢將立即面臨「裸泳」風險。
第二層矛盾:單一標的集中度與系統性風險。
台積電一家公司占台股總市值逾四成,等同於台灣整體資本市場的命脈被綁定在一家晶圓代工廠上。當全球資金因AI浪潮湧入台股時,這是國力;但當地緣政治衝突升溫、AI資本支出循環見頂時,這將瞬間轉化為國家級的金融脆弱性。新加坡、香港之所以能成為資產管理中心,正是因為其市場結構高度多元化,不存在單一產業的「肥尾風險」。
第三層矛盾:地緣政治溢價與「亞洲納斯達克」願景的可行性。
金管會正研擬金融市場與資產管理發展特別法,並參考高雄資產管理專區經驗,意圖建構跨境金融、家族辦公室的法規框架。然而,台海地緣風險始終是國際家族辦公室與主權基金配置時的首要折扣因子,香港因國安法已流失部分資金,新加坡正虎視眈眈承接東亞離岸財富管理業務,台灣若無法在稅制(遺贈稅、所得稅)與簽證便利度上做到比新加坡更優惠,很難真正吸引超高淨值客戶的長駐資金,而非僅是過路性質的託管資產。
誰是最大受益者?
短期看,金管會、證券商、投信投顧業者與高雄資產管理專區的開發商將率先收割政策紅利;中期看,台積電與其上下游供應鏈將繼續吸引全球被動型ETF資金流入;長期看,若特別法順利立法並吸引星港資金回流,台灣本地銀行(特別是兆豐、合庫、華南等公股行庫)將有機會從「存放款中介」轉型為「財富管理平台」,但前提是政府必須真正解決AUM增長的「虛胖」問題,建立與股價脫鉤的真實業務動能。
國際制裁與出口管制警報
🟠 高度管制 (HIGH RISK)資料來源:OpenSanctions / US BIS Semiconductor Direct Product Rule
⚠️ 合規與地緣風險要點: 依美國商務部 EAR 規範,全面暫停為受限制客戶代工 7 奈米及以下之先進 AI 加速晶片與 GPU 處理器。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
對照歷史,新加坡從一九六八年以獨立國身分建構離岸金融中心,花了約二十五年才確立亞洲財管霸主地位;香港從一九七〇年代開始打造國際金融中心,亦耗時約十五年至一九八〇年代中期才具備全球能見度。台灣此次啟動「亞洲資產管理中心」戰略,時點極其特殊——它正面臨AI資本支出超級循環疊加地緣政治緊張的雙重歷史節點,未來三至五年的演進路徑將呈現高度非線性分布。
最關鍵的觀察指標將是金管會特別法的最終版本——若遺贈稅與海外資金稅負優惠能與新加坡持平(二○%以下),並提供實質的居留簽證便利,台灣方有機會進入第三種轉折情境;否則,這將是一場建立在AI泡沫上的紙上富貴實驗。
01 起因觸發:賴政府宣示「亞洲資產管理中心」國家戰略+AI浪潮推升台股史詩級多頭
02 一階傳導:金融三業(銀行/證券/保險)獲利創新高、AUM膨脹至四十六兆元、台灣創新板成交暴增三倍
03 二階擴散:星港家族辦公室評估移轉、金管會特別法立法啟動、高雄資產管理專區成型
04 宏觀終局:若成功將重塑東亞財管版圖(台北擠入星港行列),若失敗則暴露台灣經濟過度集中半導體的結構脆弱性
跨事件因果網路圖譜 4 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
美元資金成本飆升:AI基建吞噬全球借貸池
全球AI基建浪潮吞噬美元借貸池,推升整體資金成本,迫使高槓桿的台灣資產管理業與科技股估值面臨利率上行壓縮,是賴政府推動亞洲資產管理中心戰略時必須正視的外部融資環境逆風。
油價破百衝擊美股:通膨幽靈再臨的戰略警訊
油價重返三位數推升停滯性通膨預期,若全球通膨黏著與利率高檔並行,將直接挑戰台灣以台積電為核心的市值集中度與創新板資金動能,削弱亞洲納斯達克敘事對國際資金的吸引力。
想投資卻借不起:歐洲國防與綠能的債務死結
歐洲主權債殖利率飆升與ECB縮表效應,驅動全球長債資金重新配置,與亞洲資本市場(含台灣)資產管理規模擴張形成同一全球利率重定價主線的對照
印度PPFAS五大基金改制啟動:靈活市值旗艦策略轉向的戰略解碼
台灣以「亞洲納斯達克」定位推動亞洲資產管理中心戰略,金融業AUM達46兆元;PPFAS作為印度獨立基金代表同步啟動史上最大規模策略重塑,雙方皆反映亞太資本市場正經歷從被動配置轉為主動爭奪全球資金的結構性競爭,屬亞洲資產管理板塊競爭的平行敘事。




