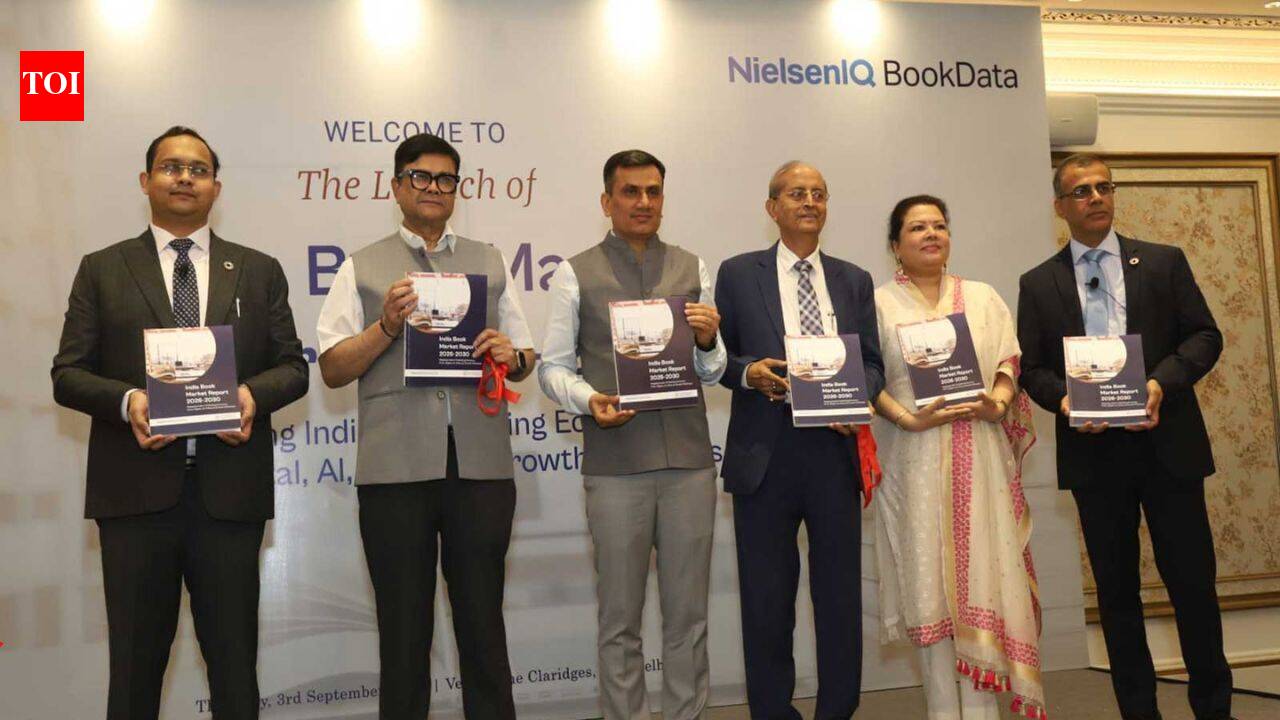
印度出版市場預計將於2030至2031年間翻倍成長,總規模上看2兆盧比(約合新台幣7.4兆元),成為全球出版產業最具爆發力的新興引擎。這項預測主要依據印度中產階級持續擴張、城鎮化進程加速,以及教育與終身學習需求的結構性攀升。
現階段印度已是英語出版品的全球第二大市場,僅次於美國;若以整體語種計算,則穩居全球十大出版市場之列。傳統紙本書籍雖仍佔大宗,但數位閱讀、有聲書及教育電子化內容正以兩位數複合成長率快速崛起,重塑產業價值鏈。
值得注意的是,印度市場的爆發並非單一線性擴張,而是「量增質變」的典範轉移——從過去以低價教科書為主的薄利結構,逐步轉向兼顧休閒讀物、專業書籍與知識付費的多元獲利模式,帶動整體平均售價(ASP)與毛利空間同步上揚。
此事件本質為產業景氣預測與市場結構演進,並非典型政商博弈或地緣衝突,不宜強行套用利益角力框架,應聚焦於其歷史脈絡、產業結構與消費轉型的深層邏輯。
印度出版市場的爆發性成長,其實是多重結構性紅利長期累積的結果,而非短期景氣循環。首先,印度識字率從1990年代不到50%攀升至目前的77%以上,閱讀人口基數持續擴大;其次,英語優勢使印度成為全球英語學術與商業出版品的最大「替代市場」,跨國出版商如Penguin Random House、HarperCollins均高度依賴印度營收。
從產業供應鏈角度觀察,傳統出版、通路與新興數位平台正進入劇烈重組期:Amazon Kindle、Juggernaut(印度本土電子書平台)、Storytel等業者加速攻城掠地,但實體書店(如Crossword、Oxford Bookstore)仍憑藉「體驗式消費」在高端市場保有立足之地。
更深層的結構性矛盾在於「內容供給端」與「消費分級化」的落差。印度雖坐擁14億人口,但人均閱讀量仍遠低於已開發國家,且語言高度碎片化(22種官方語言)導致內容本地化成本高昂。如何在「規模化」與「分眾化」之間取得平衡,將是出版商能否吃滿2兆盧比大餅的關鍵考驗。
印度出版市場若要在2030年如預期翻倍至2兆盧比,將面臨多重內外變數交織。以下就三種情境進行推演:
面對印度出版市場的結構性轉折,相關利害關係人應採取分進合擊的戰略佈局:
01 起因觸發:印度中產階級擴張與教育支出攀升的結構性消費升級
02 一階傳導:本土出版商、跨國出版集團印度分部營收高速成長
03 二階擴散:紙漿供應鏈、印刷設備商、電子書平台與有聲書業者同步受惠
04 宏觀終局:全球出版產業重心東移,印度從內容輸入國轉型為區域內容輸出樞紐
跨事件因果網路圖譜 4 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
阿聯Apparel Group攜手法商家樂福 強勢叩關印度零售版圖
印度中產階級突破5億、城鎮化加速與消費升級的結構性紅利,不僅推動零售市場2030年上看1.5兆美元,亦同步驅動出版市場於2030至2031年間翻倍至2兆盧比,兩者共享同一新興消費主力崛起的底層邏輯
印度礦業跨出國界:Deccan Gold啟動吉爾吉斯煉金廠
印度礦業透過 Deccan Gold 等企業「走出去」取得吉爾吉斯、西班牙、莫三比克等海外關鍵礦產(鎳銅、鎢錫、鋰鉭),呼應國內產業升級與中產階級擴張所帶動的內容與知識消費升級,屬於印度在全球產業鏈中同步推進資源端與消費端擴張的同一戰略主線。
從政策對話到百億實戰:拉瑪佛沙揭南非印度經濟夥伴新典範
南非總統拉瑪佛沙於金磚峰會推動南非與印度在再生能源、關鍵礦物與數位創新等領域合作,顯示印度正積極透過南南夥伴關係擴大其全球經貿與內容影響力,間接為印度出版與知識產業輸出構築更廣的國際合作網路。
沒人看透利率迷霧:聯準會預期戰的集體錯亂
聯準會利率預期的集體錯亂與政策不確定性,長期壓抑全球資金流向新興市場的信心;然而,當市場逐步修正對美國利率路徑的過度悲觀預期後,資金重新尋找成長標的,印度中產階級擴張與出版市場2030年翻倍的結構性利多,成為承接全球資金輪動的潛力資產板塊。
ACLED 地緣衝突與安全熱區監測
MODERATE (區域摩擦)監測熱區:南亞與印太邊界 (South Asia & Border Security)(克什米爾 · 開柏爾-普赫圖赫瓦 · 印中邊界)
📡 區域安全態勢評估: 開柏爾走廊武裝襲擊活躍度攀升,巴基斯坦與阿富汗塔利班邊界摩擦牽動中巴經濟走廊 (CPEC) 安全。