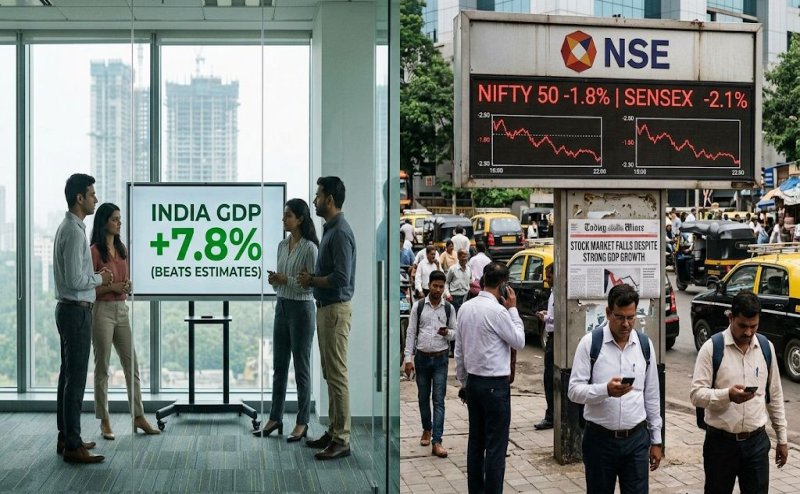
印度股市與實體經濟之間存在巨大的結構性背離,引發國際財經界高度關注。過去數年,印度孟買證券交易所(BSE)Sensex指數與Nifty 50指數持續創下歷史新高,外資大量湧入,推動總市值突破4兆美元大關,使印度成為全球第五大股票市場。達拉爾街(Dalal Street,印度金融中心孟買的代稱)一片歡騰,散戶與機構投資人皆沉浸於多頭盛宴。
然而,與此同時,印度的總體經濟數據卻呈現令人困惑的複雜面貌。印度國內生產毛額(GDP)成長率雖維持在6.5%至7%的強勁水準,名列全球前茅,但人均GDP仍僅約2,500美元,落在全球中後段。 此外,青年失業率居高不下,部分研究機構推算已逼近20%至25%,貧富差距持續擴大。民間消費疲弱、出口表現平淡、製造業佔GDP比重未能顯著提升等結構性問題依然存在。
這場「股市狂歡與實體經濟隱憂」的錯位,構成了所謂的「印度大悖論」。究竟是資本市場過度炒作,還是實體經濟潛力尚未完全釋放?抑或是政策紅利與資金面推升了資產價格,卻未能有效轉化為全民共享的繁榮?這個問題的答案,將決定印度未來十年是否能真正躋身已開發經濟體之列,還是僅淪為另一場曇花一現的金融泡沫。
「印度大悖論」並非單純的經濟現象,而是深植於印度歷史、政治與社會結構中的複雜矛盾。這個國家在過去三十年經歷了深刻的典範轉移,從1991年的經濟自由化、解除管制,到近年莫迪政府推動的「印度製造」(Make in India)與數位基礎建設。然而,這些改革的紅利究竟流向了誰?是資本市場的少數富裕階層,還是廣大的底層勞動者?
這個悖論的歷史根源可追溯至英國殖民時期遺留的貧富分層與制度性不平等。獨立後的印度雖然透過計畫經濟試圖實現社會公平,但長期的「許可證統治」(License Raj)反而扼杀了市場活力。1991年的改革打開了大門,卻也讓既得利益集團與新興中產階級成為最大受益者,而廣大農民與非正式經濟部門的勞動者則被甩在後端。
更深層的結構性矛盾在於「金融深化」與「實體經濟脫節」之間的張力。近年來,印度股市的本益比(P/E ratio)持續攀升至25倍以上,遠高於歷史平均與新興市場同儕。散戶參與度激增,部分原因是政府推動的強制退休帳戶與共同基金稅收優惠。然而,企業資本支出仍相對保守,民間投資佔GDP比重停滯不前,顯示企業並未將股市籌資有效轉化為擴大產能。
從政治經濟學的角度觀察,這場悖論也反映了莫迪政府的執政優先順序。執政黨藉由股市的繁榮來塑造「發展中國家典範」的敘事,強化執政正當性。然而,當散戶因追逐高本益比而承擔過度風險,實體經濟的結構性脆弱性卻未見根本改善時,這種敘事的可持續性將面臨嚴峻考驗。
值得關注的是,印度的消費力道呈現明顯的「雙速經濟」特徵。都市中產階級與年輕世代推動了消費電子、奢侈品與數位服務的爆發性成長,但農村消費依然疲弱,農產品價格波動與農民收入問題持續困擾決策當局。出口表現也未能與全球第五大股市的市值相匹配,經常帳赤字與匯率波動風險依然存在。
回顧歷史,新興市場的「金融過度深化」並非罕見。1990年代的東南亞、2000年代的巴西與2010年代的中國,都曾經歷過股市狂歡與實體經濟錯位的階段。最終,市場要麼回歸基本面(估值修正),要麼實體經濟迎頭趕上(黃金十年)。印度目前正處於這個十字路口,未來三年將是關鍵觀察期。
01 起因觸發:莫迪政府結構性改革與全球供應鏈「中國+1」紅利,吸引外資與散戶資金湧入達拉爾街
02 一階傳導:印度股市市值突破4兆美元,成為全球第五大市場,散戶開戶數暴增
03 二階擴散:MSCI新興市場指數權重提升,被動資金擴大印度配置,盧比資產需求升溫
04 三階擴散:跨國企業加速將產能轉移至印度,蘋果、戴爾、富士康加大投資
05 宏觀終局:若改革紅利兌現,印度可望挑戰全球第三大經濟體;若泡沫破裂,將引發新興市場連鎖信心危機
跨事件因果網路圖譜 3 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
崩塌前夜:2026年九月總經七大警訊全面解析
印度股市總市值飆破4兆美元、與實體經濟脫節的結構性背離,正是2026年9月全球總經七大警訊中「表面繁榮、骨子裡崩塌」斷層的典型案例,兩者共同反映新興市場資產價格與基本面脫鉤的系統性風險
川普聯大放話「摧毀伊朗」後又密會,全球市場在戰爭與和平的紅線間劇烈擺盪
川普聯大對伊朗強硬言詞引發亞股波動,印度Sensex僅上漲0.3%表現相對溫吞,顯示外資在地緣政治不確定性下對印度高估值資產配置轉趨審慎,間接呼應印度股市狂歡背後的資金面脆弱性
金德爾鋼鐵打造全球最長鋼渣公路 奪金氏世界紀錄
印度股市市值飆升至全球第五、外資大量湧入的資金面榮景,為金德爾鋼鐵等大型工業集團投入鋼渣高值化等前瞻性循環經濟技術研發與金氏級工程提供了資本市場的支撐與估值激勵,構成「股市狂歡」與「實體工業升級敘事」之間的同步脈動;但製造業佔比未見提升的結構性矛盾仍限制此類升級紅利擴散至整體就業與消費。
ACLED 地緣衝突與安全熱區監測
MODERATE (區域摩擦)監測熱區:南亞與印太邊界 (South Asia & Border Security)(克什米爾 · 開柏爾-普赫圖赫瓦 · 印中邊界)
📡 區域安全態勢評估: 開柏爾走廊武裝襲擊活躍度攀升,巴基斯坦與阿富汗塔利班邊界摩擦牽動中巴經濟走廊 (CPEC) 安全。




