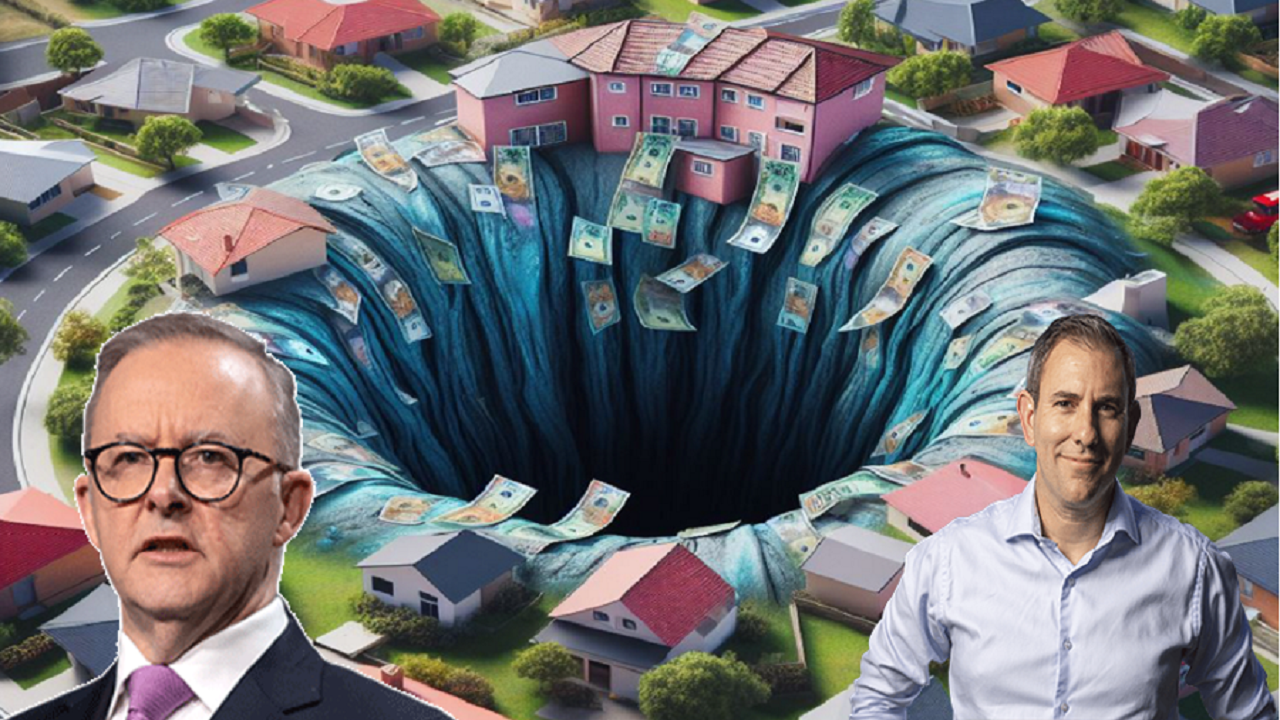
澳洲統計局(ABS)最新公布的 2024 年 6 月季度全國帳數據顯示,國內生產毛額(GDP)季增 0.4%、年增 2.1%,雙雙略高於市場原先預期。 這份表現意外成為澳洲財政部長查默斯(Jim Chalmers)操作政治敘事的素材——他在社群媒體 X 上高調宣稱澳洲經濟成長「強於所有主要已開發經濟體」。然而此一說法被《MacroBusiness》等專業財經媒體點名為「半真半假、具有誤導性」的選舉語言。
更值得高度關注的是,這份略優於預期的成長數字,在當前通膨僵固的背景下,意外推升了澳洲儲備銀行(RBA)於本月底再度升息的機率。對澳洲一般家庭而言,宏觀數據的亮眼與民間「愈來愈窮」的實際感受之間,存在一道日益擴大的心理與實質落差,也成為本季報告最核心的結構性矛盾。
此事件本質並非單純的數據發布,而是澳洲官方政治敘事、民間實質生活感受與央行貨幣政策走向三方之間的深層博弈。理解此衝突,必須回到澳洲經濟結構的歷史脈絡與近期政策演進。
第一,成長數據與庶民貧窮感的結構性背離。澳洲 GDP 年增 2.1% 的表現,看似穩健,但這是建立在人口高速成長(年度淨移民創歷史新高)的「分母效應」之上。若改以「人均 GDP」衡量,實質人均產出已連續多季下滑,甚至被部分經濟學家稱為「人均衰退」。這意味著官方引以為傲的「成長」,實質上是被稀釋後的結果,普通家庭並未從中受惠。
第二,政治話術與統計現實的落差。查默斯部長引用「澳洲成長率超越所有主要已開發經濟體」的比較,若以「整體 GDP 年增率」為基準確實成立,但此比較刻意迴避了人口結構差異、實質薪資成長停滯、住房負擔惡化等關鍵指標。這是一場典型的「選擇性敘事」政治操作。
第三,央行、財政部與家庭的三角矛盾。對 RBA 而言,經濟比預期強意味著通膨回落速度可能不如預期,升息理由更為充分;對財政部而言,亮眼數據則是執政成績單;但對一般家庭而言,每一次升息都意味著房貸月付增加、可支配所得進一步被壓縮。這場衝突中最大的受益者是政治敘事操作者,而最大的承壓者則是中產與首購族家庭。
比對澳洲過去三十年歷次升息循環,以及 2022 年以來這輪緊縮週期的軌跡,未來 12 個月澳洲經濟與貨幣政策可能呈現以下三種情境:
面對澳洲央行升息壓力升高與庶民貧窮感惡化的雙重夾擊,建議採取以下分層策略:
01 起因觸發:ABS 公布澳洲 Q2 GDP 季增 0.4%、年增 2.1%,略優於市場預期
02 一階傳導:數據優於預期 → 市場上修 RBA 11 月升息機率至 60% 以上
03 二階擴散:升息預期 → 澳幣短期走強、澳股房地產板塊承壓、房貸利率上升
04 三階深化:家庭可支配所得縮減 → 內需消費降溫 → 企業獲利下修
05 宏觀終局:政治民怨升高、執政黨選情壓力加大、澳洲聯儲政策可信度面臨市場質疑
跨事件因果網路圖譜 6 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
溫室整備熱潮背後:自給經濟崛起與韌性生活訂閱模式深度調查
澳洲央行升息壓力與庶民貧窮感升溫,與美國高通膨高利率環境形成同步的西方已開發國家家庭實質所得壓縮,驅動自給經濟作為跨國共通的避險行為
巴西GDP降溫至0.5%:農業獨撐、內需崩塌、選戰倒數的經濟裂縫
澳洲2024年Q2 GDP超預期推升RBA升息壓力的劇本,與巴西在Selic利率14%極度緊縮下家庭消費季減0.4%形成對照,揭示新興市場與已開發經濟體在高利率環境下內需承壓的共同結構性風險。
川普財政紀律全面跳票:美債突破40兆美元敲響霸權警鐘
美債突破40兆、利率攀升至近二十年新高,迫使全球資產重新定價,澳洲等已開發經濟體面臨RBA升息壓力以防資金外溢與通膨僵固,與庶民實質購買力惡化形成政治經濟張力
少子化海嘯來襲:當代孩童將主宰明日青年勞動力荒
全球少子化導致青壯年勞動力萎縮,使澳洲勞動市場趨緊、工資成長僵固,加劇通膨黏著性與家庭實質所得壓力,成為RBA被迫升息與庶民貧窮感升溫的深層結構背景。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。



