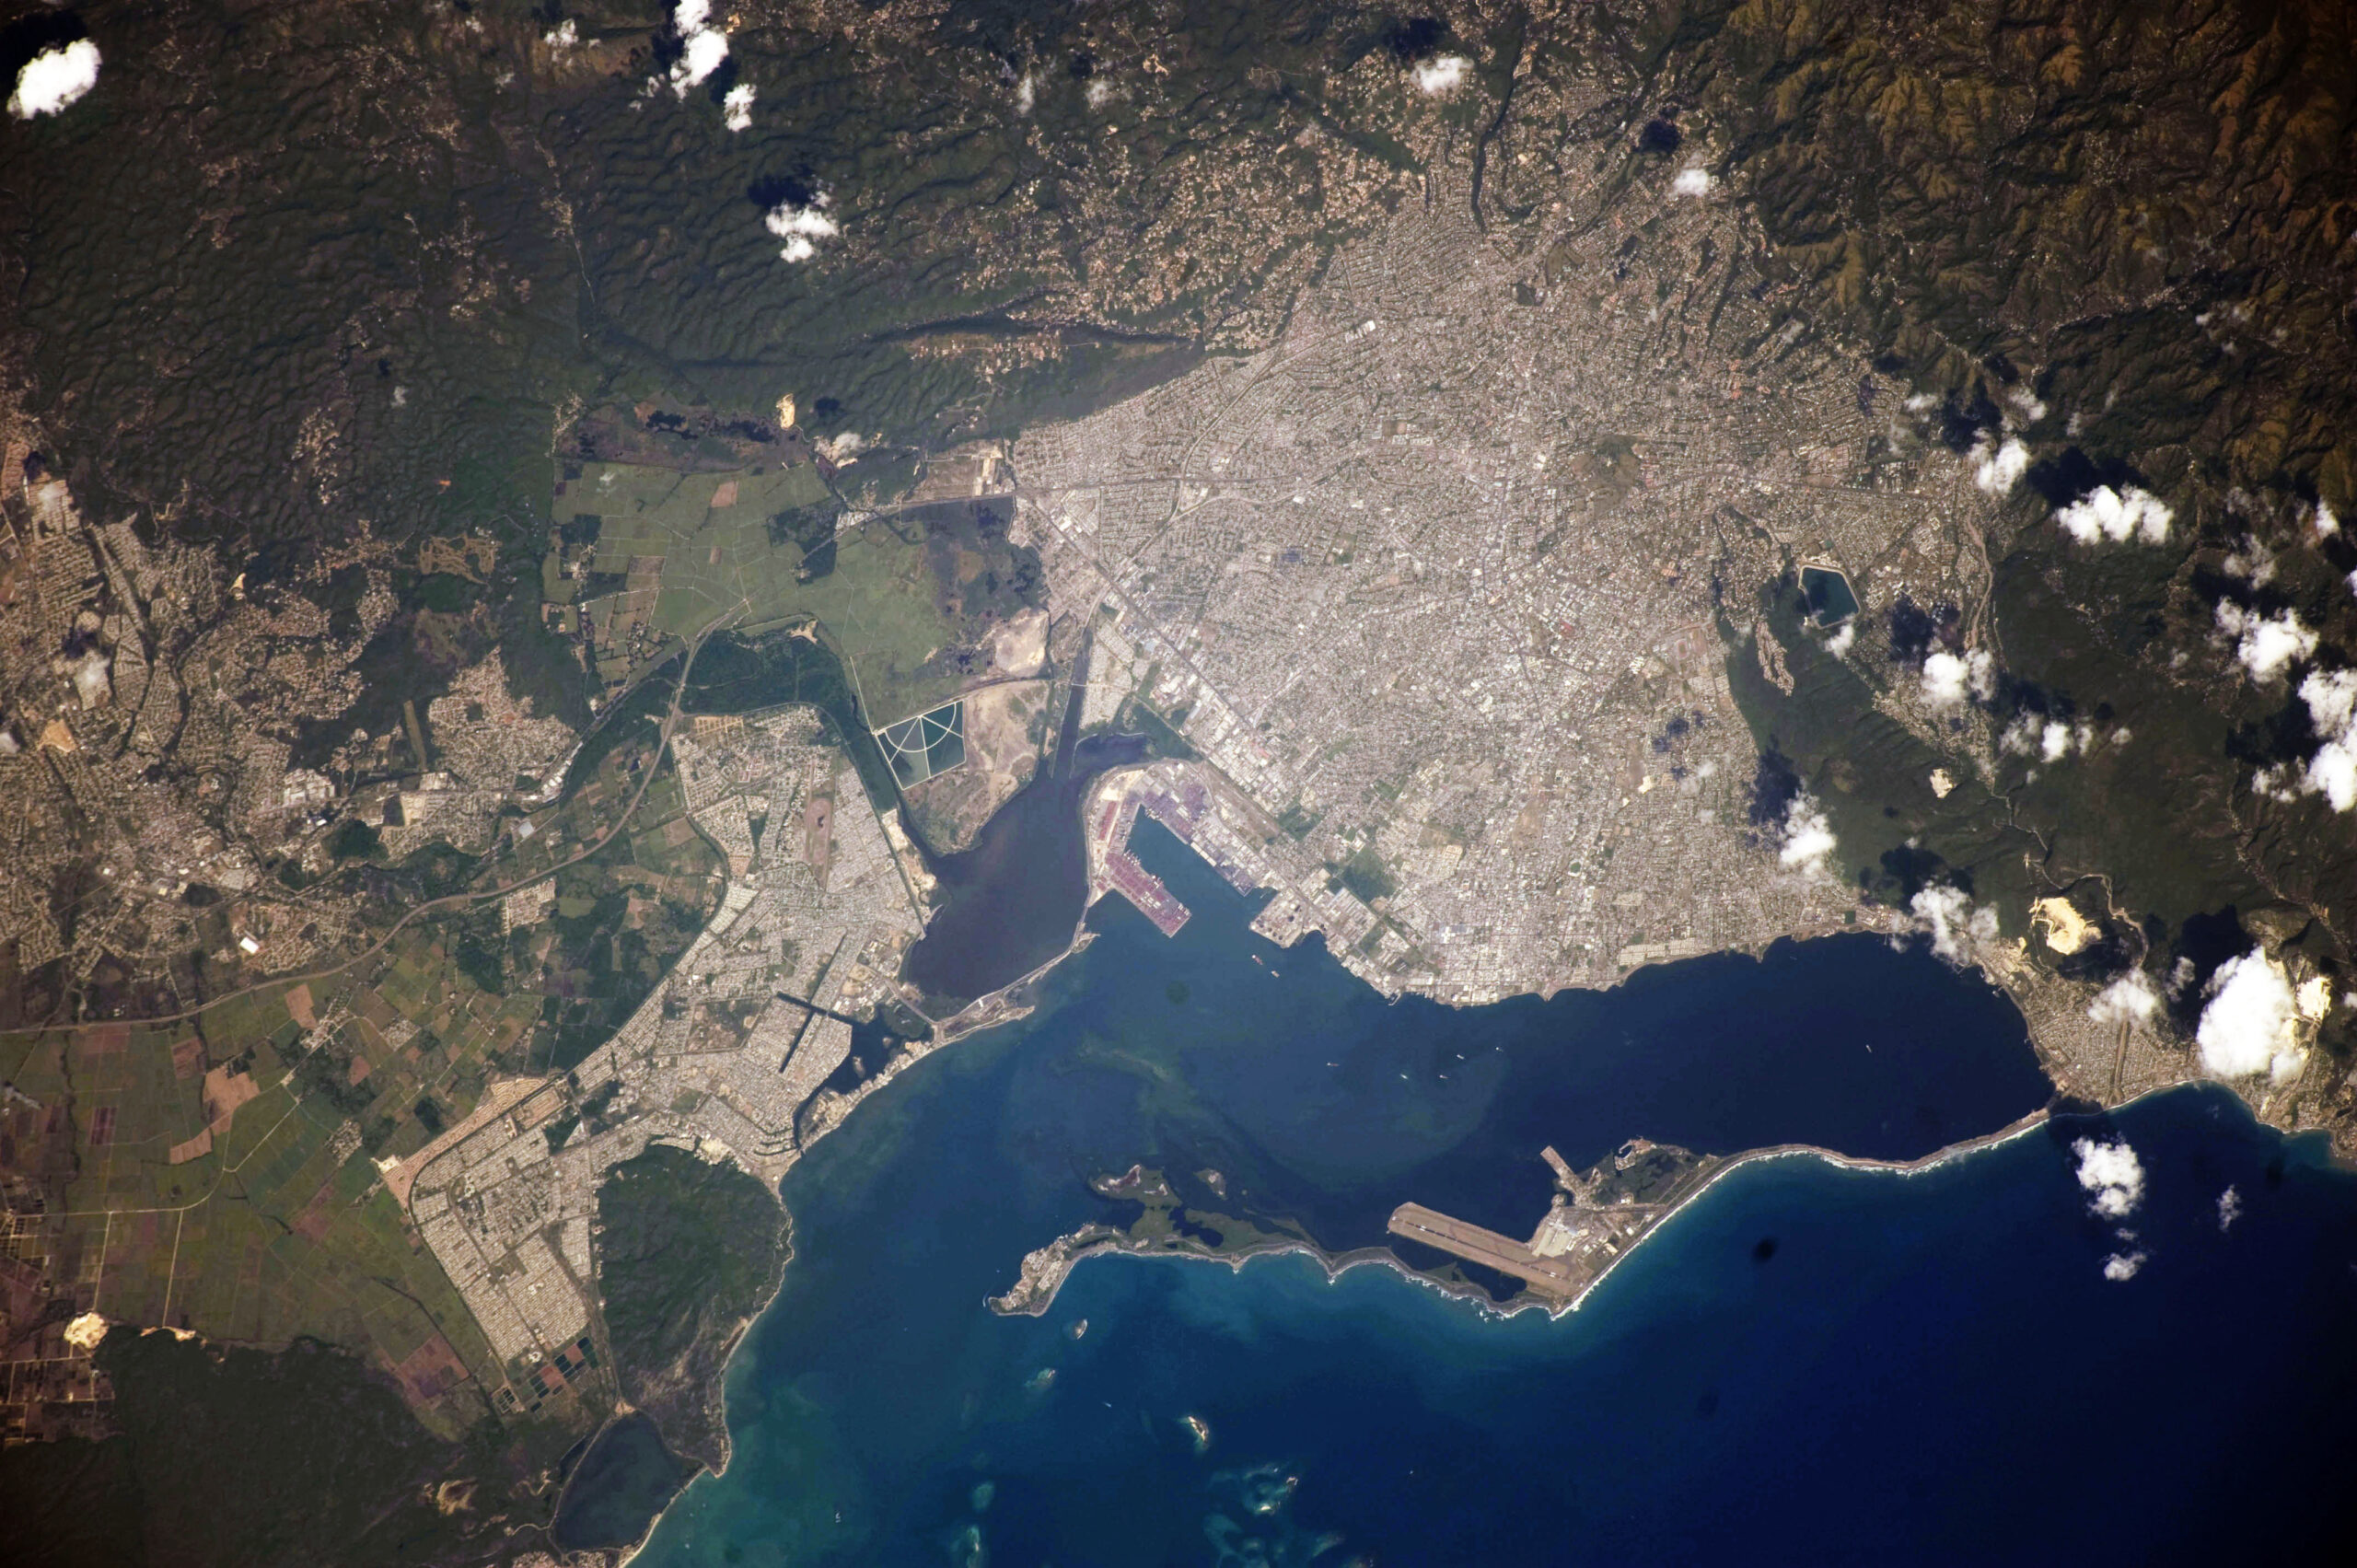
牙買加公共債務占GDP比率從2013年巔峰約147%,在布魯金斯學會2024年研究中被譽為「牙買加例外」(Jamaica Exception),至2024財政年度結束時降至72.2%,創下自1970年代開始借貸以來的歷史新低。經國民帳戶重估後,2024/25財年末進一步收斂至62.4%。然而2025年10月颶風梅莉莎(Melissa)重創該國,造成1.952兆牙買加元(約122億美元、相當於2024年GDP的56.7%)的損失,迫使債務比率回升至2025/26財年的68.9%。債務服務支出仍占公共支出約37%,凸顯結構性還款壓力。國際貨幣基金(IMF)隨即於2026年1月撥款4.15億美元緊急紓困。牙買加政府同步啟動《財政責任法》(FRL)的暫停機制至2027年3月底,並將60%債務上限目標延後至2029/30財年末達成,藉此換取颶風重建的財政彈性空間。
牙買加案例的本質並非傳統意義上的政黨惡鬥或地緣代理人衝突,而是一場「制度紀律與結構脆弱性」之間的長期博弈。這場博弈的真正矛盾點在於:一個高度依賴旅遊、僑匯、且飽受氣候變遷威脅的小型島國經濟,能否在數十年如一日地維持財政紀律的同時,撐過週期性颶風衝擊。
第一層矛盾:IMF框架 vs. 國家主權彈性。IMF與世界銀行透過合計逾32億美元的貸款計畫,為牙買加建立外部問責機制。然而2025年颶風襲擊後被迫暫停《財政責任法》,凸顯法律規則與現實災難之間的張力——僵化的60%上限雖能約束政治人物揮霍,卻可能在最需要財政擴張的時刻成為阻礙。
第二層矛盾:旅遊繁榮 vs. 治安赤字。旅遊業創紀錄的入境人次為政府創造了實施5%以上GDP初級盈餘的空間,但凶殺率居高不下推高了企業營運成本、私人保安與保險費用,部分外國投資人僅敢進駐配有維安的度假村或商務園區。這意味著牙買加的「財政奇蹟」尚未轉化為廣義的社會繁榮。
第三層矛盾:僑匯緩衝 vs. 內生成長不足。來自美、加、英的僑匯雖穩定消費,卻也暴露國內正式就業機會的稀缺。當北美勞動市場轉弱,僑匯立即縮減,家庭支出與本地生產力脫鉤,進口攀升而本土工資停滯。
第四層矛盾:氣候韌性融資 vs. 重建成本通膨。貝里爾(Beryl)颶風在2024年Q3造成GDP萎縮3.5%;梅莉莎在2025/26財年更將GDP推估為-4.5%。多邊預警機制雖減少了挪用一般預算的必要性,但若重建成本結構性攀升,再多的初級盈餘也可能被風災吞噬。
對照拉美與加勒比海歷次主權債務重組(如1980年代摩根敦計畫、2010年代希臘危機),牙買加在無違約、無通貨膨脹失控前提下將債務砍半的模式,堪稱小型開放經濟體的教科書級別轉型。然而氣候變遷已大幅改寫此模型的風險函數,未來3年情境如下:
01 起因觸發:2013年債務占GDP逼近147%,IMF與世界銀行介入啟動總額逾32億美元的多邊調整計畫
02 一階傳導:牙買加連續十年維持5%以上GDP的初級盈餘,建立《財政責任法》法定60%債務上限
03 二階擴散:旅遊創紀錄與BPO擴張帶動外匯儲備回升,主權債利差逐步收斂,吸引CARICOM區域觀察
04 三階外溢:2025年颶風梅莉莎造成GDP 56.7%的災損,暴露氣候韌性融資的結構性缺口
05 宏觀終局:牙買加成為「氣候脆弱型小型經濟體如何兼顧財政紀律」的全球實驗場,其成敗將重新定義IMF對島國的紓困條件
跨事件因果網路圖譜 5 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
從援助到賦權:斯里蘭卡債務重生路徑深度調查
牙買加以財政責任法、債務控制及IMF紓困重建信用的歷程,為斯里蘭卡債務重組與制度賦權提供可比的前行典範。
辛巴威轉骨關鍵期:世界銀行示警「穩定未轉化為就業」的結構性困局
牙買加IMF紓困與辛巴威IMF員工監控計畫同屬後疫情時代新興市場IMF重返融資框架的姊妹案例,凸顯IMF以監督型貸款換取債務可持續性改革的標準化操作模板
巴基斯坦農業崩壞:體制失靈下的農民生存戰
牙買加2025年遭颶風重創後債務比率回升、FRL暫停,凸顯小國在氣候衝擊下財政緩衝不足;巴基斯坦農業崩壞與灌溉失修同屬氣候脆弱體制,糧食進口依賴加劇勢將步上類似外匯枯竭、IMF紓困依賴的路徑,形成跨國財政韌性示警
九一一後國安開支失控:兩兆美元赤字下的「恐懼紅利」還能吃多久?
牙買加颶風災後債務回升68.9%與美國兩兆美元國安赤字同屬氣候衝擊/危機驅動型財政擴張,皆暴露財政規則缺乏退場機制而被迫延後債務上限達標期的體制性缺陷
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。




