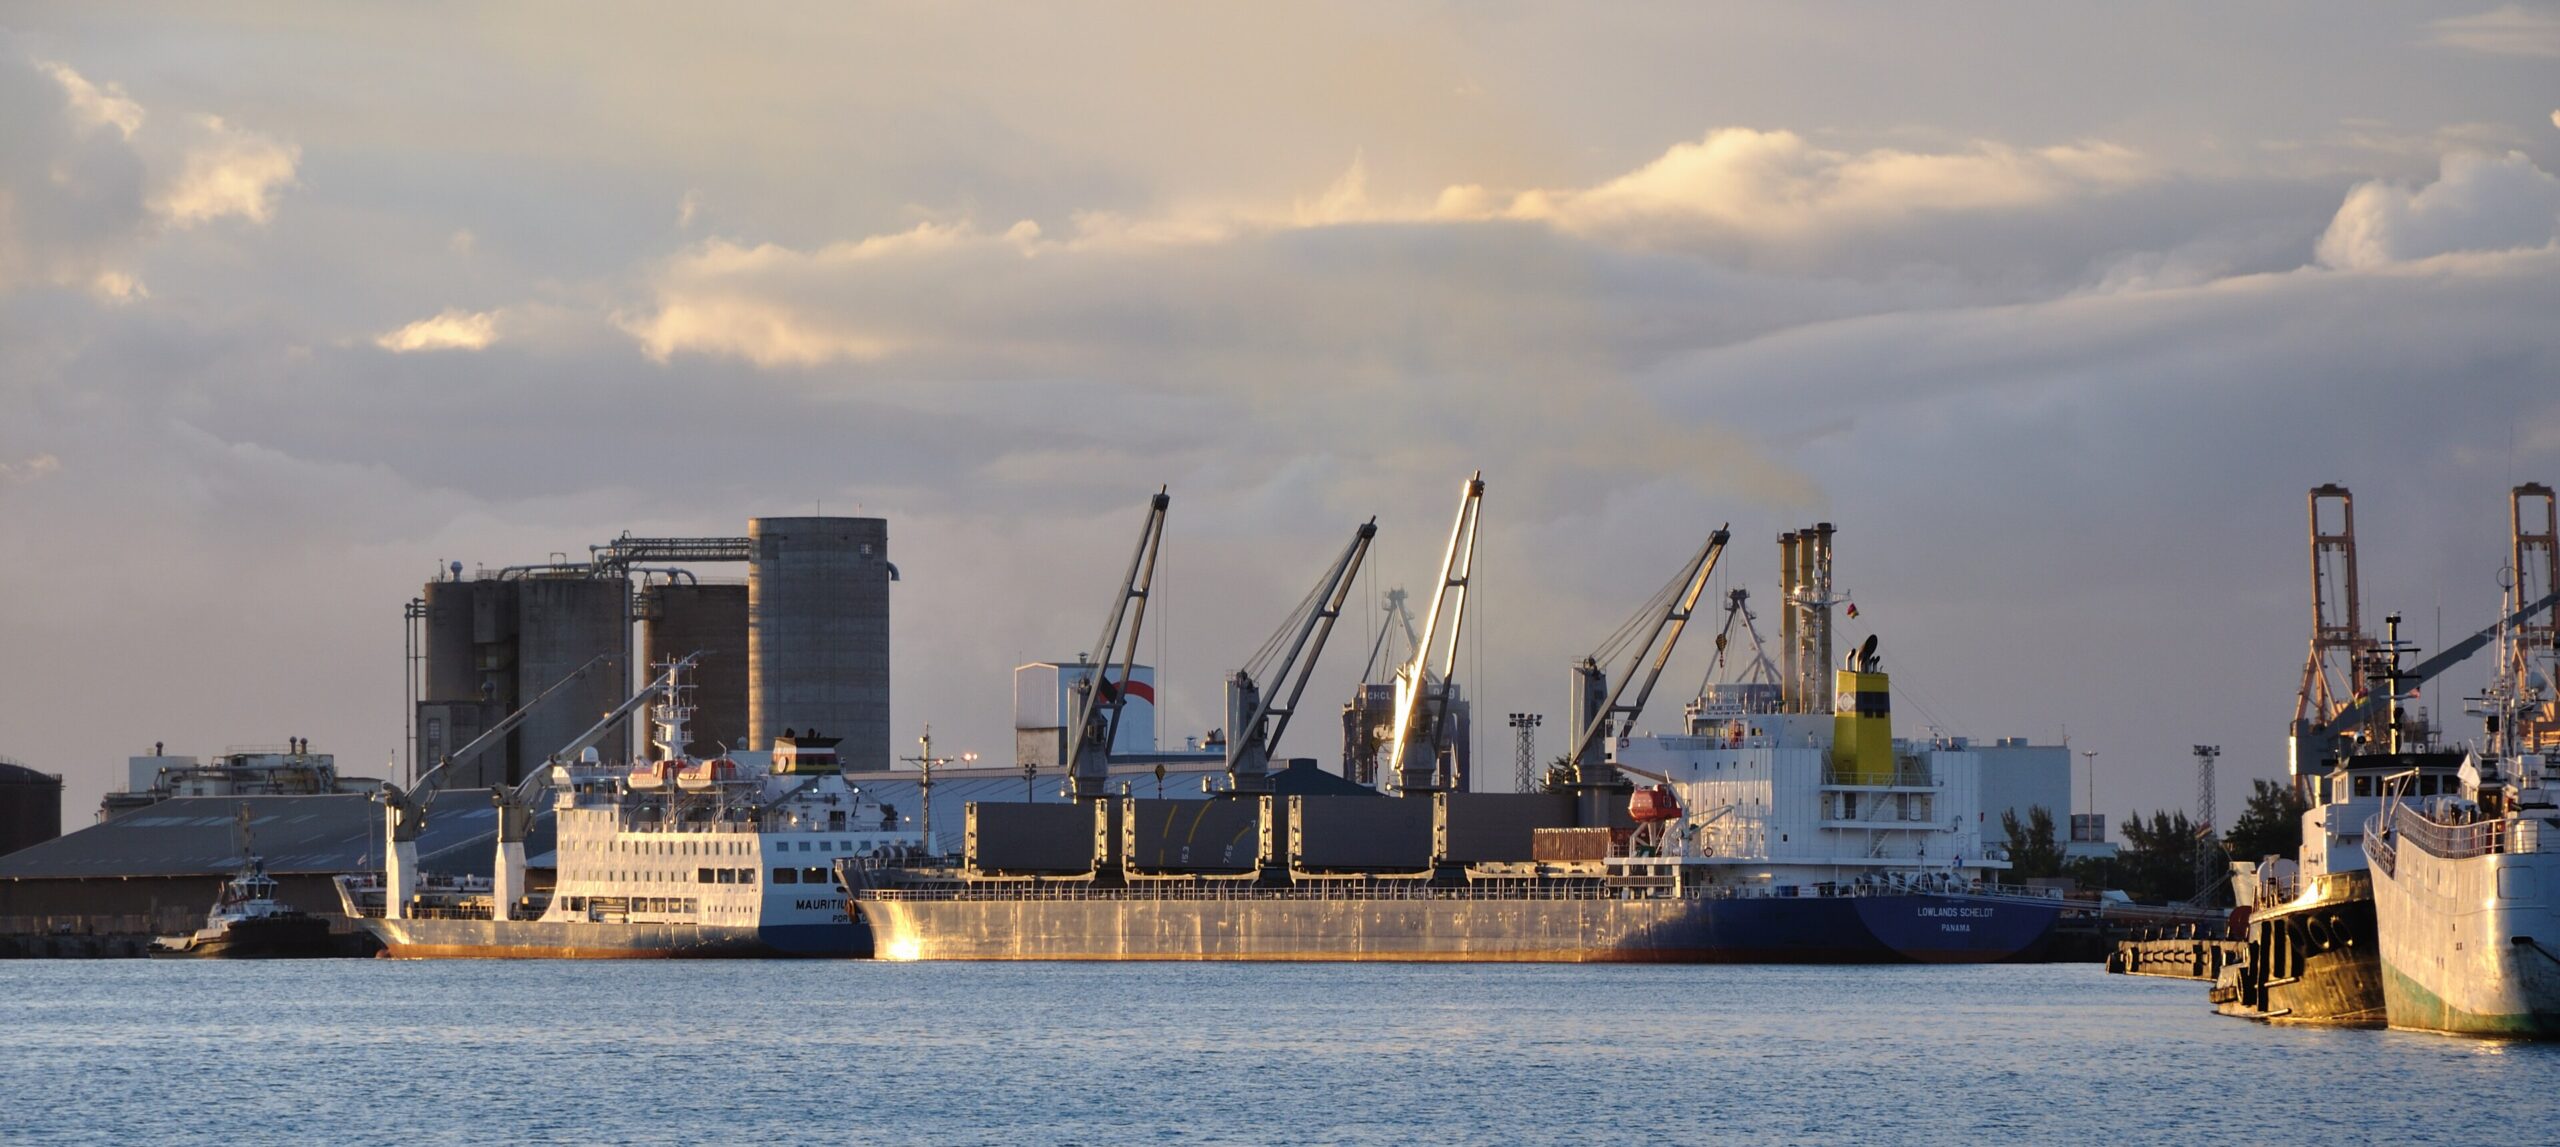
印度與毛里求斯於 1983 年簽署的《雙重課稅避免協定》,曾是全球離岸金融史上最著名的稅務利器之一。這項協定豁免了透過毛里求斯投資架構買賣印度公司股票的資本利得稅,使該島國在數十年間穩居對印外人直接投資(FDI)最大或主要來源地的寶座。然而,這場盛宴已正式畫下句點。
2016 年 5 月,雙方簽署議定書修法,自 2017 年 4 月 1 日起,印方對透過毛里求斯管道購入的印度股票恢復課稅權;2017 年至 2019 年的過渡期內,符合條件的毛里求斯居民實體雖享有半稅優惠,但須通過「利益限制條款」(LOB)的實質審查。2019 年 3 月 31 日過渡期截止,象徵毛里求斯長達三十餘年的免稅黃金時代正式終結。
雪上加霜的是,毛里求斯於 2020 年 2 月遭「防制洗錢金融行動工作組織」(FATF)列入灰名單,國際金融信譽受到重擊。為挽回劣勢,該國迅速推動風險監理、實質受益人透明化與金融情報改革,最終於 2021 年 10 月成功除名,2022 年再獲歐盟從高風險第三方清單移除,跨境金融業務逐步回溫。
值得關注的是,2024 年 3 月 7 日印度與毛里求斯簽署新議定書,引入「主要目的測試」(PPT)並採用 OECD 稅基侵蝕第六項行動的條文,毛里求斯直至 2026 年 7 月才完成批准。 此外,2024 年 10 月英國與毛里求斯就查戈斯群島主權達成原則性協議,2025 年 5 月正式簽署條約,保留美英迪戈加西亞軍事基地的同時承認毛國主權,為這個島國的國際地位與地緣穩定注入一劑強心針。如今的毛里求斯,正以「非洲與亞洲門戶」的新定位,搭配 FATF 合規與雙語法律環境,向私募基金、基礎建設投資與全球高資產族群招手。
毛里求斯離岸金融中心的轉型,背後是一場橫跨四分之一世紀、涉及跨國稅務博弈、國際監理標準與地緣主權角力的深層利益重組。理解這場典範轉移,必須拆解三層核心矛盾。
第一層是印毛稅務紅利的歷史終結與跨國資本路徑重組。1983 年的稅務協定本質上是冷戰末期新興市場國家吸引外資的雙邊讓利工具。隨著印度經濟崛起與稅收主權意識抬頭,加上 OECD 啟動「稅基侵蝕與利潤移轉」(BEPS)計畫,這類「以稅收為目的」的通道架構成為眾矢之的。印度政府於 2016 年主導修法,並在 2024 年進一步以 PPT 條款與 OECD 第六項行動升級反避稅防線,徹底關閉了「紙上公司」避稅的大門。毛里求斯因此被迫從「免稅通道」轉型為「合規平台」,這是離岸金融中心被迫配合全球稅務治理典範轉移的典型縮影。
第二層是國際反洗錢標準與小型經濟體生存空間的拉鋸。FATF 灰名單對毛里求斯造成實質傷害——國際銀行對其客戶的盡職調查成本暴增,許多小型銀行甚至直接切斷代理行關係。毛里求斯能在 2021 年快速除名,憑藉的是補足實質監理、引入實質受益人登記與風險基礎監理。這場合規戰的成本由島國本地承擔,但最大受益者是國際大型銀行與其法遵部門,因為它們獲得了更乾淨的跨境合作節點。
第三層是地緣主權讓步與國際金融信譽的交換。查戈斯群島主權爭議懸掛多年,不僅是毛里求斯的外交痛點,更是國際投資人評估「國格風險」的扣分項。2024-2025 年英毛協議承認主權換取迪戈加西亞基地存續,表面是外交妥協,實質為毛國爭取到「國際規則受尊重」的形象資本。對 Africa-focused 的私募基金與避險資金而言,主權風險的落幕代表盡職調查清單上少了一個紅旗,這是無形但可量化的價值提升。
更深層的結構性矛盾在於:毛里求斯的「合規」轉型,其實是將自身嵌入西方主導的金融監理體系,藉此與開曼群島、貝里斯等「不合作司法管轄區」做出區隔。這是一場以「讓渡稅收主權」換取「金融入場券」的戰略交易,而非洲門戶的定位能否落地,取決於毛里求斯能否在盧安達、肯亞、南非與杜拜等競爭對手中維持服務品質與實質要求間的微妙平衡。
毛里求斯從「免稅天堂」走向「合規門戶」的轉型,是觀察小型經濟體如何在全球化金融治理浪潮中謀求生存的關鍵案例。對照歷史,1980 年代波斯灣的巴林與加勒比海的開曼群島也曾經歷類似的轉折點,差別在於這次觸發轉型的是國際稅務與反洗錢雙重標準的同步收緊。未來三到五年的發展,將取決於毛里求斯能否在「合規深度」與「商業成本」之間找到甜蜜點,並將查戈斯主權協議帶來的地緣紅利轉化為具體的經濟基礎建設投資。 以下提出三種可能的演進路徑:
面對毛里求斯金融中心的新定位,相關行動者的決策邏輯必須從「尋找稅務漏洞」轉向「評估合規價值」。以下為針對不同角色的具體行動建議:
01 起因觸發:印度為捍衛稅收主權,2016 年單方面修訂與毛里求斯的雙重課稅協定
02 一階傳導:對印股權基金失去 15-20% 稅後收益優勢,毛里求斯 GBC 數量與管理規模(AUM)短期內萎縮
03 二階擴散:FATF 灰名單衝擊代理銀行關係,迫使全球金融機構重新評估跨境合作節點
03 三階升級:OECD BEPS 與全球最低稅負(GMT)第二支柱倒逼小型離岸中心「合規升級」
04 地緣重塑:查戈斯主權協議為毛里求斯帶來「國格信譽」溢價與潛在藍色經濟紅利
05 宏觀終局:全球離岸金融格局從「稅務套利」轉向「合規服務競爭」,非洲門戶爭奪戰正式開打
跨事件因果網路圖譜 5 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
印度辛杜加集團加碼泰米爾納德邦綠能:英倫高層會談的能源地緣佈局
毛里求斯喪失印度資本利得稅免優惠,使其對印外人直接投資門戶地位削弱;促使跨國資本轉向直接配置於印度本土能源基建市場,例如辛杜加集團加碼泰米爾納德邦風電投資,反映「毛里求斯通道」衰減後的資金迴流印度直投效應。
肯亞總統盧托倡議深化肯尚經貿:非洲 AfCFTA 能否成為銅礦紅利轉型引擎?
肯亞與尚比亞以AfCFTA推動區域製造、就業及跨境投資,延續非洲國家擺脫原料出口、強化產業與金融互聯的轉型路徑;毛里求斯則以非洲門戶及基礎建設融資定位提供互補。
從援助到賦權:斯里蘭卡債務重生路徑深度調查
毛里求斯在印度稅收紅利消失後推動金融合規與監理改革的轉型經驗,構成小型新興經濟體由外部優惠轉向制度競爭的參照背景。
DHL亞太重貨暴增:企業規避地緣亂流的物流大遷徙
毛里求斯以「非洲門戶」定位積極吸引基礎建設與私募基金,與DHL亞太重貨暴增現象形成同一主線:地緣風險升高促使資金與物流同步加速跨境重組,毛里求斯正企圖切入此非洲-亞洲走廊的金融基建樞紐。
ACLED 地緣衝突與安全熱區監測
MODERATE (區域摩擦)監測熱區:南亞與印太邊界 (South Asia & Border Security)(克什米爾 · 開柏爾-普赫圖赫瓦 · 印中邊界)
📡 區域安全態勢評估: 開柏爾走廊武裝襲擊活躍度攀升,巴基斯坦與阿富汗塔利班邊界摩擦牽動中巴經濟走廊 (CPEC) 安全。




