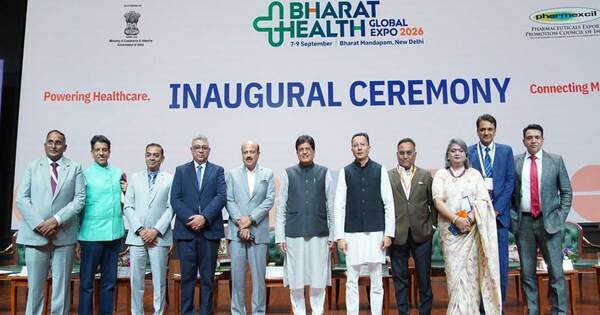
印度商工部長 Piyush Goyal 於公開場合明確表態,印度必須從「全球學名藥供應大國」晉升為「全球醫藥價值鏈領航者」。 該談話的核心主張在於:印度長期以低成本、高效率的學名藥(Generic Drugs)外銷聞名於世,市占率與出口量均位居全球第一梯隊,卻長期被困於「代工與價格戰」的紅海格局,附加價值與品牌話語權始終未能與產量成正比。
Goyal 的發言,象徵印度官方正將「學名藥霸主」視為國家戰略資產,而非終局成就。官方期待的是從「原料藥(API)自給、學名藥量產」進一步躍升至「學名藥品牌化、新藥研發、CDMO 國際代工」的全方位升級。 此一訊號,與印度近年推動的「印度製造(Make in India)」與「自力更生的印度(Aatmanirbhar Bharat)」國家級產業政策高度契合。
值得注意的是,Goyal 並未否認學名藥的戰略地位,反而將其定位為「穩固的起點」,呼籲產學界與製藥巨頭在現有基礎上擴大資本支出與研發投資,朝高附加價值的生物相似藥(Biosimilar)、複雜學名藥(Complex Generics)與新化學實體(NCE)領域突圍。
從歷史脈絡與產業結構觀察,此事件本質並非傳統意義上的多方利益角力,而是一場關於印度製藥產業「身份定位」的深層路線辯論,背後牽動的是數十年來形成的產業慣性、政策紅利與全球地緣醫藥供應鏈重組的多重結構性因素。
印度學名藥產業的崛起,可追溯至 1970 年《印度專利法》廢除藥品產品專利,僅承認製程專利。這項歷史性決策,讓印度本土製藥廠得以透過「逆向工程」快速複製歐美原廠新藥,催生了 Sun Pharma、Dr. Reddy's、Lupin、Cipla、Aurobindo 等如今享譽全球的學名藥巨頭。這些製藥產業巨擘憑藉「價格僅為原廠十分之一甚至更低」的競爭優勢,長年掌握美國 FDA 學名藥供應鏈近 40% 的處方量。
然而,印度學名藥模式正面臨三重結構性壓力:
Goyal 的喊話,正是這三重壓力下的官方回應定調——印度不能再以「便宜」作為唯一國家標籤,必須從「低價量產者」蛻變為「高價值品牌與創新者」。
對照歷史脈絡,印度的製藥產業升級之路與日本 1980 年代從「電器代工大國」蛻變為「品牌科技強權」的轉型有異曲同工之妙,但製藥業的技術門檻與法規複雜度遠高於電子業。印度的下一個十年,將決定其究竟是「永遠的學名藥霸主」,還是「下一個全球製藥強權」。基於產業結構、地緣政治與資本動向,我們提出以下三種未來情境:
面對印度製藥產業的關鍵轉折期,相關利害關係人應採取以下分層策略:
01 起因觸發:印度商工部長公開呼籲產學界從「學名藥代工」升級為「全球製藥價值鏈領航者」
02 一階傳導:印度本土製藥巨頭(Sun Pharma、Dr. Reddy's 等)面臨研發投入倍增與資本配置轉向的壓力
03 二階擴散:中國原料藥出口商短期受惠於印度 API 自給政策推進前的庫存拉貨,長期將面臨訂單流失
04 三階外溢:美國學名藥買方與全球藥品供應鏈採購體系將被迫重新評估印度供應商的策略價值與風險係數
05 宏觀終局:全球製藥版圖將從「美歐日三強」逐步走向「美歐日中印多極並立」,生物相似藥與 CDMO 將成新主戰場
跨事件因果網路圖譜 2 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。




