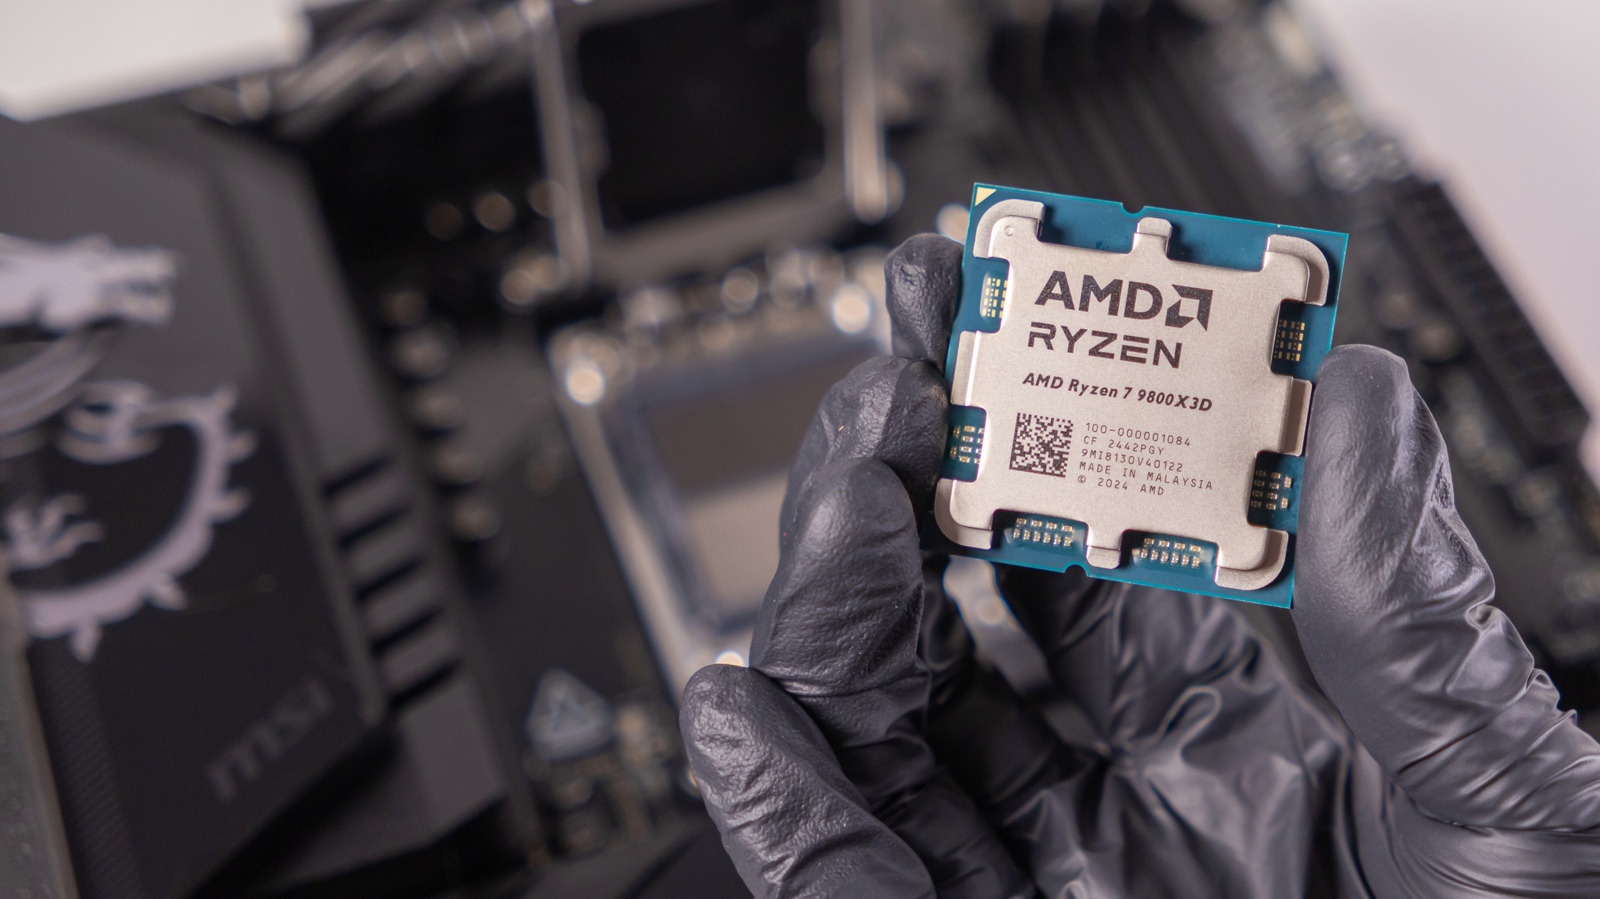
超微(AMD)與輝達(NVIDIA)雖在高效能運算與AI加速器市場互為死敵,但兩者的晶片製造命脈卻高度重疊——皆委由台灣積體電路製造公司(TSMC)代工生產。AMD全系列處理器,包括消費級Ryzen系列與高階AI晶片,核心晶圓幾乎全數出自台積電的台灣廠區,這也是全球最先進半導體製程的生產重鎮。值得注意的是,AMD在亞利桑那州廠生產的AI晶片,價格較台灣廠高出約20%,反映出地緣政治溢價與供應鏈分散化的成本結構。完成晶圓製造後,AMD將晶片送往馬來西亞檳城的TF-AMD封裝測試廠進行封裝,部分產品則於中國廠區組裝,形成「台灣製造、馬來西亞與中國封測」的三段式全球分工體系。台積電同時服務輝達、蘋果、特斯拉等產業巨擘,從5G智慧型手機到資料中心AI加速器,其台灣廠區的產能已成為現代科技產業的基礎設施。
本文本質為客觀產業供應鏈事實報導,並非傳統意義上的政治或商業利益角力事件。然而,若深入剖析其背後的全球半導體供應鏈結構性矛盾,仍可清晰梳理出三大深層戰略脈絡:
台積電之所以成為AMD、輝達、蘋果等產業巨擘的共同選擇,根源於其在先進製程(5奈米、3奈米乃至2奈米)領域的絕對領先地位。半導體製程技術從90奈米演進至3奈米,每一代的研發成本呈指數級攀升,單座12吋晶圓廠的建置成本已突破200億美元大關。唯有台積電具備如此規模的資本投入能力與良率控制技術,形成了一道極高的產業進入門檻。這也解釋了為何三星與英特爾雖同為晶圓代工競爭者,卻難以撼動台積電的霸主地位。
台積電赴亞利桑那州設廠,表面上是為了解決與華府之間的進口合規問題,實質上卻是美國「晶片法案」(CHIPS Act)戰略下的產線回流縮影。亞利桑那廠生產成本高出台灣廠20%,這筆「地緣政治稅」最終由誰承擔?答案不言而喻——終端消費者與資料中心營運商。AMD在AI晶片市場本就面臨輝達的強勢競爭,這20%的成本劣勢是否會進一步壓縮其利潤空間,成為其能否在AI浪潮中彎道超車的隱性變數。
台積電台灣廠區肩負全球約90%的最先進邏輯晶片產能,這種極度集中的產業結構,既是效率的極致展現,也是全球科技供應鏈最大的「單點失效」(Single Point of Failure)風險。任何一場地震、颱風、地緣衝突或能源危機,都可能在瞬間癱瘓全球科技產業的命脈。
這三重脈絡交織之下,AMD與輝達看似互為對手,實則在供應鏈底層共享著同一條極度脆弱卻又不可或缺的戰略動脈。
國際制裁與出口管制警報
🟠 高度管制 (HIGH RISK)資料來源:OpenSanctions / US BIS Semiconductor Direct Product Rule
⚠️ 合規與地緣風險要點: 依美國商務部 EAR 規範,全面暫停為受限制客戶代工 7 奈米及以下之先進 AI 加速晶片與 GPU 處理器。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
從歷史脈絡來看,半導體產業曾多次因單一節點中斷而引發全球性衝擊。2011年日本311大地震導致信越化學與瑞薩電子停產,車用晶片供應鏈歷時近兩年才完全恢復;2020年新冠疫情引發的晶片荒,更讓全球汽車產業蒸發逾2,100億美元營收。台積電台灣廠區的產能集中度遠高於上述歷史案例,其潛在衝擊將呈倍數級放大。基於當前地緣格局、技術演進節奏與市場需求結構,推演未來12至24個月可能出現三種情境:
面對AMD、輝達乃至整個科技產業高度依賴台積電的結構性現實,各利害關係人應採取以下具體行動策略:
01 起因觸發:AMD與輝達為追求先進製程極限,雙雙將AI晶片委由台積電代工,形成供應鏈單一節點的高度集中
02 一階傳導:台積電台灣廠區產能優先配置給高利潤AI晶片,導致消費級CPU與GPU排擠效應,交期延長與價格上漲壓力浮現
03 二階擴散:美國晶片法案驅動台積電赴亞利桑那設廠,AMD部分AI晶片轉單美製,成本上揚20%,地緣溢價轉嫁至資料中心與終端消費者
04 宏觀終局:全球科技產業面臨「高效但脆弱」的結構性矛盾——任何台海地緣衝擊或天然災害,都可能在數週內觸發跨國科技產業的系統性停擺
領域延伸情報推薦 相關延伸研讀
依主題領域自動關聯之高參考價值外電情報