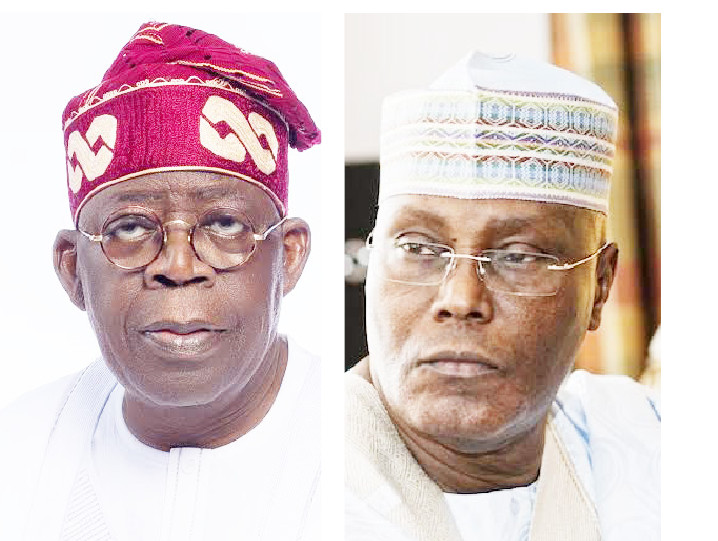
奈及利亞前副總統、非洲民主黨(ADC)總統候選人阿提庫·阿布巴卡(Atiku Abubakar)於2026年9月7日發表聲明,嚴厲抨擊現任總統博拉·提努布(Bola Tinubu)的經濟改革政策已將奈國推向民生崩潰邊緣。他指控提努布政府以「經濟數字」遮掩政策失敗,但基層民眾正承受燃油、糧食、交通價格全面飆漲的慘痛後果。
核心通膨數據極為驚人:阿提庫揭露肥料價格自約9,000奈拉狂飆至約50,000奈拉(漲幅逾450%);汽油自每公升約199奈拉暴漲至約1,400奈拉(漲幅約600%);水泥自約4,000奈拉升至約13,500奈拉;美元兌奈拉自約450貶值至約1,400。此外,Uber於營運逾十年後正式撤出奈國市場,被視為營商環境惡化的指標性事件。阿提庫同時引用奈國煉油業者協會(CORAN)主張,呼籲政府應轉向支持本土煉油與補貼生產,而非僅保護跨國石油巨擘的特許利益。
此事件本質上是奈及利亞2027年總統大選前哨戰的經濟路線大辯論,存在清晰的利益角力與政策路線之爭。表面上,這是改革派與補貼派之爭;深層來看,則是跨國資本利益、本土產業利益與基層民生三方勢力的結構性博弈。
第一,提努布政府的改革派立場。 執政的進步大會黨(APC)主張燃油補貼取消是為了糾正長年財政錯置、吸引外人直接投資(FDI)並重建財政紀律。這條路線呼應國際貨幣基金(IMF)與世界銀行的新自由主義処方箋,也與美國川普政府強化本土能源生產的策略邏輯相通。
第二,阿提庫的產業保護派立場。 他提出「生產補貼」(production subsidy)方案,主張支持本土煉油、監控終端售價並回饋基層。這與CORAN等本土煉油業者的利益高度一致,挑戰了長期掌控奈國上游石油經濟的跨國石油巨擘及煉油進口商的利益版圖。
第三,未表態的沉默受害者——奈國底層民眾與中小企業。 報導中「庫布瓦(Kubwa)賣冷凍食品的婦女」案例,揭示了從供應商、運輸商、攤販到消費者的完整價值鏈擠壓效應。應收帳款堆積、企業銷售額虛胖但現金流斷裂,這是典型的高通膨環境下「紙本營收幻覺」危機。
核心矛盾在於:政府一方面對跨國油企發放稅務減免與特許優惠(waivers),另一方面卻拒絕對本土生產者提供類似支持。阿提庫精準點出此矛盾:「為何當受惠者是跨國企業時,干預就是好經濟學;當受惠者是普通奈國人時,干預就變成壞經濟學?」這場路線之爭的最大受益者將是率先恢復本土煉油產能與農業供應鏈的投資者,而最大受損者則是高度依賴美元進口燃料與食品的中產階級與都會貧民。
戰略貿易流向與供應鏈依賴度
HS 2709資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 每日約 1.02 億桶 (全球最大宗貿易商品)
對比1980年代末世銀結構調整方案(SAP)在奈國推動的失敗經驗、以及2012年喬納森政府部分取消燃油補貼引發的全國性罷工抗爭歷史,可預判奈國正面臨三種可能情境:
面對奈國此波結構性通膨與政治變局,利益關係人應採取以下分層戰略:
01 起因觸發:提努布政府2023年逕行取消燃油補貼並推動奈拉浮動匯率
02 一階傳導:燃油進口成本暴增→運輸與糧食價格連鎖飆漲→本土中小企業應收帳款週轉危機
03 二階擴散:Uber等外資平台撤離→FDI銳減→奈拉持續貶值→西非區域金融穩定受波及
04 政治外溢:在野黨整合推出「生產補貼」政見→2027年大選成非洲最大經濟體路線公投
05 宏觀終局:改革派與保護派的勝敗將重塑非洲能源版圖,並為IMF新自由主義處方箋提供成敗借鏡
跨事件因果網路圖譜 4 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
非洲匯率重構陣痛:奈及利亞、埃及、辛巴威貨幣改革實戰
奈及利亞取消燃油補貼與匯率自由化導致奈拉崩盤(兌美元自450貶至1,400),是當前通膨海嘯與民生危機的直接政策誘因,與該文探討的非洲貨幣改革陣痛屬同一主線
油價破85美元引爆Fed升息恐慌:席勒警告通膨失控,拉美資產面臨雙重撕裂
全球油價飆破85美元(2026年8月底)與中東地緣緊張推升能源價格,為奈及利亞等原油進口國帶來輸入性通膨壓力,加劇燃料與民生用品飆漲,與該文揭示的通膨海嘯及燃油漲幅600%形成跨國能源傳導因果鏈
美元化拉美成形:厄瓜多入憲、委國古巴失序、阿根廷抉擇
奈及利亞奈拉崩盤與阿根廷披索危機同屬「新興市場主權貨幣信任崩塌」的姊妹案例,兩國皆面臨美元化或貨幣競爭的政策辯論壓力,反映全球南方貨幣體系重構的同步陣痛
通膨壓頂下的世代交替:南韓史上最年輕財相如何拆彈?
奈及利亞補貼取消導致民生必需品價格飆漲,與南韓新財相同樣面臨高通膨與弱勢族群衝擊的施政難題,形成新興市場物價治理壓力的跨國共振背景
ACLED 地緣衝突與安全熱區監測
HIGH (武裝叛亂蔓延)監測熱區:非洲薩赫爾地帶 (Sahel & West Africa)(馬利 · 尼日 · 布吉納法索 · 奈及利亞)
📡 區域安全態勢評估: 政變軍政權驅逐西方駐軍後,與俄羅斯傭兵集團重構安全架構,黃金與鈾礦供應鏈面臨高度不確定性。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。