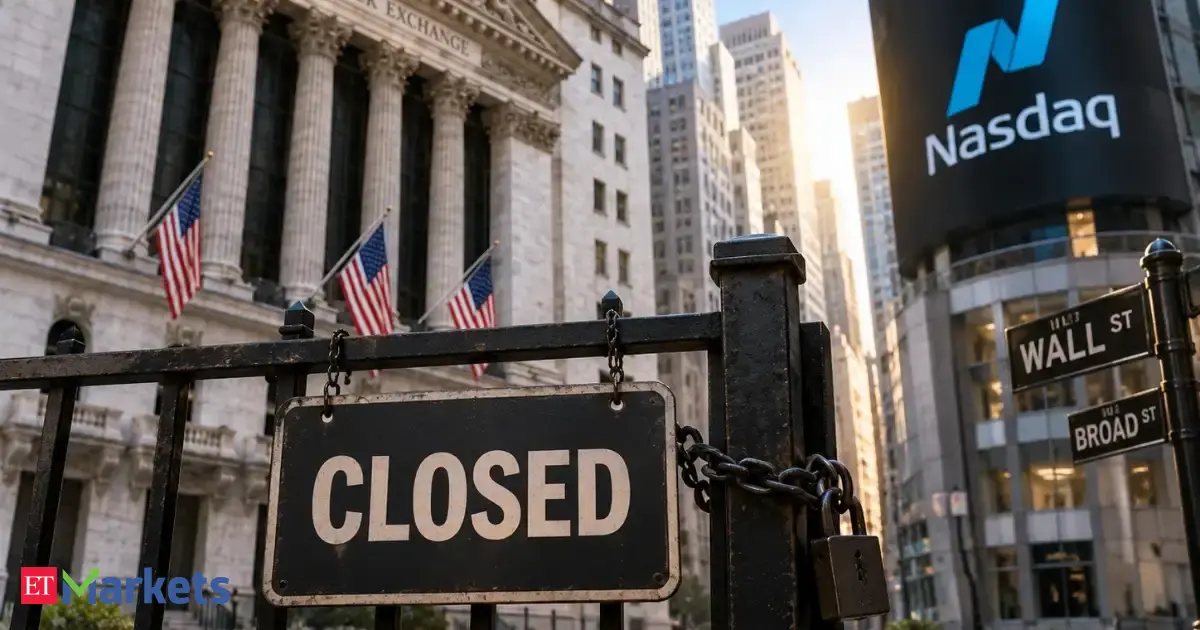
美國股市於 2026 年 9 月 7 日(週一)因勞動節國定假日全面休市一日,紐約證交所(NYSE)與那斯達克交易所均暫停現貨交易,美國債券市場亦同步關閉,正常交易將於美東時間 9 月 8 日上午 9:30 恢復。值得注意的是,這次休市並非單純的節慶空窗,而是落在極為關鍵的總經轉捩點上。
美國 8 月非農就業報告新增 16.2 萬個工作崗位,遠超經濟學家原先預期的 5.6 萬人,創下近期最大就業驚喜。在如此強韌的勞動市場數據下,市場對聯準會 9 月升息的機率預期大幅升溫,導致上週五美股集體走弱——道瓊工業指數下跌 0.51%,標普 500 下滑 0.38%,那斯達克綜合指數下挫 0.29%。
緊接而來的將是本周稍晚公布的 8 月消費者物價指數(CPI),該數據將成為聯準會利率路徑的最終定調指標。同時,布蘭特原油因美伊緊張關係升溫逼近每桶 97 美元,為通膨前景增添第二重不確定性。投資人在短暫休市後將面臨升息預期、通膨黏著與地緣風險溢價三重壓力的同步測試。
這場「休市日背後的金融戰」本質上是一場聯準會、市場與通膨現實之間的多方拉扯,並非傳統地緣或企業壟斷式的零和利益角力,而是貨幣政策正常化進程中必然出現的結構性矛盾。
第一,就業數據與通膨目標的拉扯。聯準會長期面臨「充分就業」與「物價穩定」雙重使命的權衡難題。8 月非農新增 16.2 萬人遠超預期,顯示勞動市場並未如市場期待般降溫,這原本是經濟韌性的正面訊號,但卻壓縮了聯準會降息空間,甚至重新點燃升息討論。
第二,實體經濟與金融估值的拉扯。強勁的就業數據推升美國 10 年期公債殖利率,進而拉高未來現金流折現率,對高估值科技股與成長股形成結構性壓力。這也是為何那斯達克在就業數據公布後率先走弱——市場提前定價「利率更久更高」(higher for longer)的衝擊。
第三,地緣風險與能源價格的拉扯。布蘭特原油逼近 97 美元,反映美伊緊張關係的外溢效應。能源價格若持續走高,將透過運輸與製造成本轉嫁至 CPI,使聯準會即使想暫停升息,也被迫面臨新一輪輸入型通膨壓力。
第四,歷史季節性與當前技術面的拉扯。九月歷來是標普 500 最弱的月份,但 8 月該指數已上漲 2.6%,技術面仍屬強勢。這種「季節性看空但技術面看多」的矛盾,使短線操作難度大幅提升。
戰略貿易流向與供應鏈依賴度
HS 2709資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 每日約 1.02 億桶 (全球最大宗貿易商品)
對比歷史經驗,2025 至 2026 年美國總經環境與 1994 年、2018 年「軟著陸失敗」情境有諸多相似之處——就業強勁、通膨黏著、聯準會被迫延後降息。當年標普 500 在第三季皆出現 10% 以上的回檔,最終需聯準會重啟寬鬆才結束修正。當前 AI 估值泡沫疑慮與當年網路泡沫前夕的估值集中度亦有可比性。
跨事件因果網路圖譜 6 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
全球升息循環啟動:油價衝擊推升印度央行75至100基點緊縮風險
地緣政治衝突推升布蘭特原油逼近97美元,觸發新興市場被迫啟動升息循環,與美國通膨黏著及聯準會升息預期形成全球貨幣政策同步緊縮共振
懷俄明電力盛宴背後的暗流:Black Hills高成長與華爾街質疑的拉鋸戰
美國 8 月非農就業意外強彈(新增 16.2 萬人)推升聯準會 9 月升息預期,市場對利率敏感的公用事業如 Black Hills 的估值承壓,同時強韌的就業與通膨黏著使華爾街對其高成長溢價打上問號,形成財報亮眼與股價疑慮的拉鋸。
千億加幣保衛戰:加拿大GM勞資協議如何抵禦川普關稅圍城
美方就業強彈與升息預期升溫,疊加通膨黏著與油價地緣溢價,使加幣兌美元承受避險升值壓力;加拿大 GM 協議鎖定逾 10 億加幣投資,正是為抵禦高利率匯率環境下的關稅圍城與資本外流風險。
丹麥物流巨擘 DSV 創一年新低:全球貿易降溫的冰山一角
美國就業強彈延緩景氣降溫,但全球貿易需求已因工業疲弱與庫存調整提前走弱,DSV股價創新低反映物流端領先指標已對美國就業驚喜的可持續性投下疑慮
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。