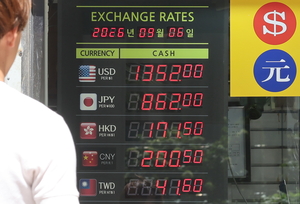
南韓韓元兌美元匯率於2026年9月初飆升至1,334.7,創下近兩年新高,從7月1日的1,599.2谷底強勢反彈逾200韓元。 這場「弱美元、強韓元」的戲碼,正對高度依賴出口的南韓經濟構成結構性的雙面衝擊。一方面,進口能源與原物料成本下降,使家庭與企業獲得喘息空間;另一方面,半導體產業巨擘三星電子與SK海力士的營運獲利正面臨嚴重的匯率換算侵蝕。
根據野村證券的分析,南韓記憶體業者以美元計價的營收占比極高,但約有20%的成本以韓元計價;因此韓元每升值10%,營業利益恐將下滑約12%。花旗集團隨即將三星電子第三季營業利益下修10%至10.41兆韓元(約77億美元),SK海力士則下修3%至7.4兆韓元,其中三星面臨高達5兆韓元的不利匯率衝擊。
此外,企業存放於國內五大銀行的美元存款已飆升至633億美元的歷史新高,加上韓國投資人對美股配置需求強勁(7月淨買超達46.4億美元),強勢韓元正從企業獲利與海外投資收益兩個管道,雙重壓縮南韓的實質財富水位。
本事件的核心矛盾在於匯率升值對「貿易部門」與「資本部門」的利益錯配,以及南韓經濟長期存在的「出口依賴症」遇上「強勢貨幣」時的結構性脆弱。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
綜合歷史匯率循環與南韓產業結構觀察,韓元後續走向存在三種截然不同的情境:
面對韓元強勢升值的結構性衝擊,企業與投資人應採取分層級的避險與佈局策略:
01 起因觸發:美元走弱與聯準會降息預期升溫,韓元從1,599急速升值至1,334
02 一階傳導:三星電子、SK海力士獲利被匯損吞噬,券商下修第三季財測5至10%
03 二階擴散:企業633億美元美元存款面臨潛在匯兌損失,韓國央行外匯干預壓力升高
04 三階擴散:南韓半導體出口競爭力下滑,美系客戶(NVIDIA、AMD)議價能力增強
05 宏觀終局:南韓經濟被迫從「匯率紅利」轉向「技術紅利」,加速推動AI高階晶片與海外產線佈局
跨事件因果網路圖譜 7 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
韓央行為升息踩煞車?理事金鍾和揭露貨幣政策雙重考驗
韓元強勢升值侵蝕三星與SK海力士半導體出口獲利,凸顯南韓半導體面對匯率與全球供應鏈重組的脆弱性,與印度積極以130億美元獎勵切入半導體製造的戰略佈局形成亞太晶片勢力板塊位移的對比
油價破百衝擊全球股市 澳股ASX開盤恐重挫
強勢韓元壓抑半導體出口商匯率收益,與韓央行面臨AI半導體熱潮支撐出口與通膨壓力的兩難處境相互呼應,匯率波動加劇央行利率決策的複雜度
梅特勒-托利多股價震盪:投行評級分歧下的精密儀器巨人估值博弈
OPEC+十月凍產支撐油價高位震盪,推遲聯準會寬鬆節奏並推升全球利率預期,間接壓抑高本益比精密量測設備商的估值,成為MTD投行評級分歧的宏觀流動性背景之一。
九方智投揭2026中期業績:中國投顧新創監管收緊下的存活樣本
OPEC+維持產量以穩定油價,地緣衝突亦推高能源成本;油價與通膨不確定性延後寬鬆預期,可能間接削弱中國零售投資人風險預算及投顧訂閱意願。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。