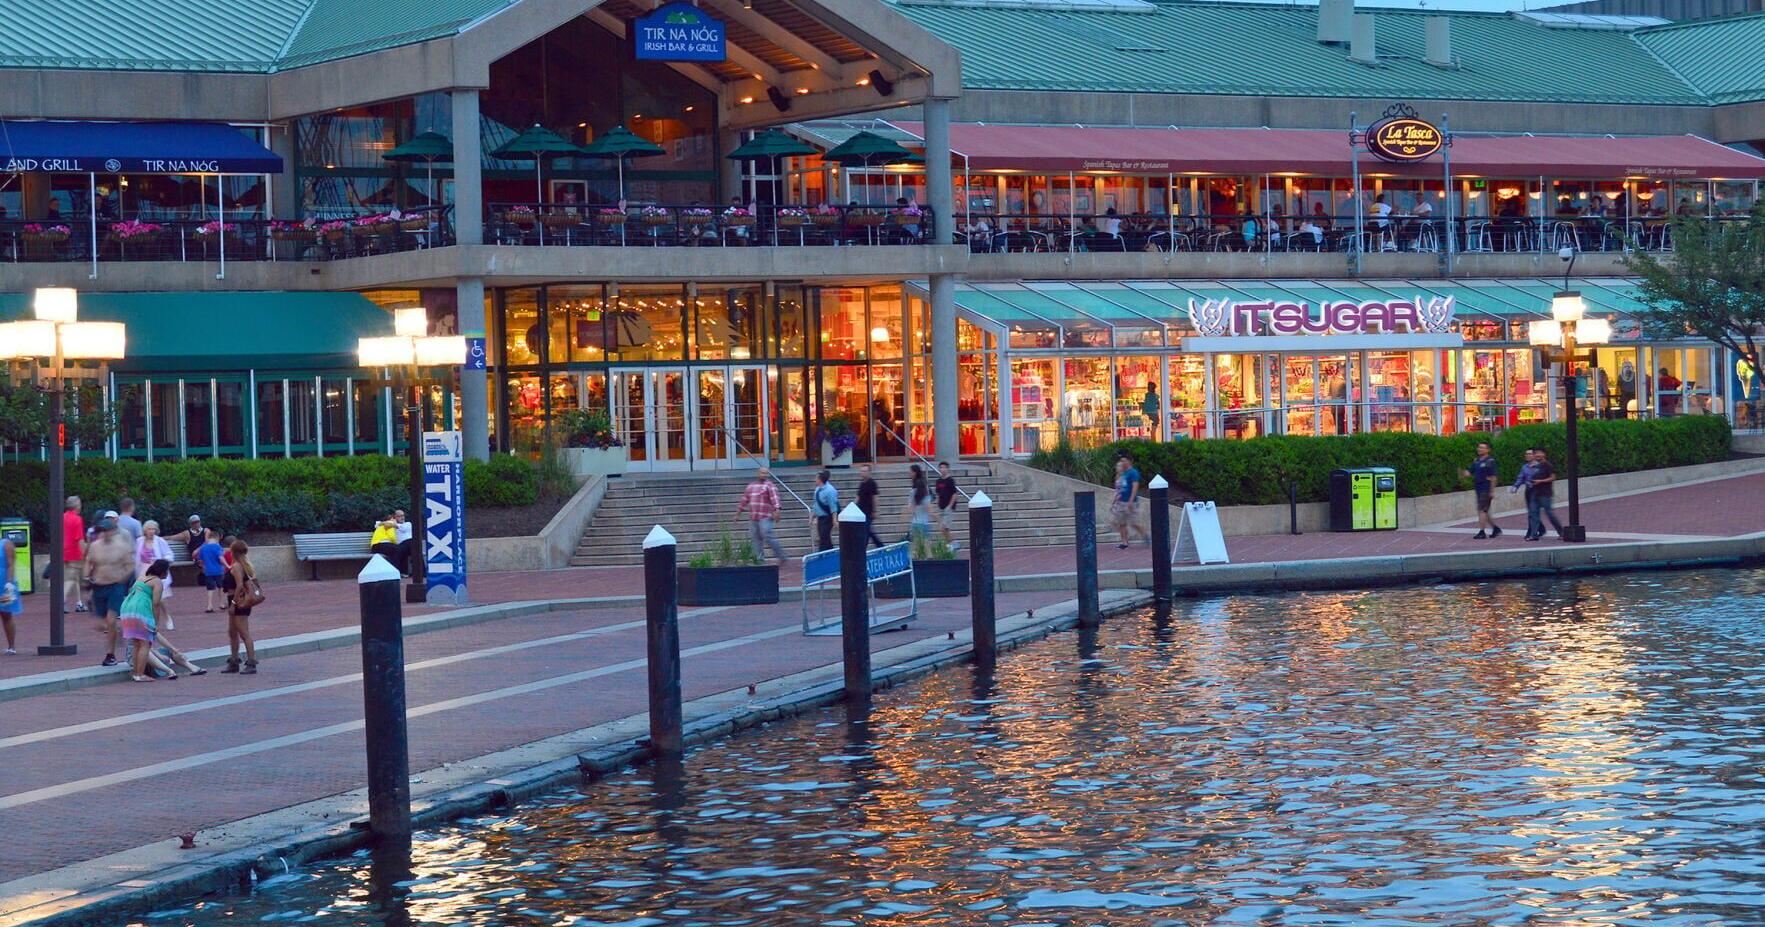
近年來,「水上度假」(Vacations on the water)已從傳統的高端郵輪體驗,逐步演變為多元家族旅遊的主流選項。從內河遊船、河輪(Barge Cruise)、小型探險船到大型海洋郵輪,各種載具的價格帶與體驗深度大幅擴展,讓水上旅遊不再是有錢人的專利。根據國際郵輪協會(CLIA)2024 年報告,全球郵輪旅遊人口已突破 3,500 萬人次,創下歷史新高,年複合成長率高達 12.4%,遠超傳統飯店住宿業 3% 的成長幅度。這波熱潮的背後,是後疫情時代旅客對「封闭式空間、低接觸風險、一次造訪多個目的地」的高度偏好。
家族旅遊市場的水上化趨勢,背後是千禧世代與 Z 世代父母決策權的全面接班——這些數位原生代更重視體驗深度、Instagram 視覺價值與孩童教育意義,而非單純的星級飯店奢華感。水上度假正好滿足「寓教於樂」與「社群炫耀」的雙重需求,形成強勁的消費拉力。
嚴格說來,水上家族旅遊的崛起並非典型意義上的「利益博弈」事件,而是一場由消費需求結構性轉變所驅動的產業典範轉移。若要從演進脈絡切入,必須理解三個深層結構性成因:
值得關注的是,這場轉型的最大受益者並非傳統郵輪巨擘,而是積極擁抱家族市場的中型業者與河輪品牌——他們以更靈活的船型、更親民的價格帶,成功卡位家庭客群的甜蜜點。
戰略貿易流向與供應鏈依賴度
HS 2711資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 年貿易量 >4.0 億噸
若將 2009 年金融海嘯後郵輪業的緩步復甦,以及 2020 年疫情期間的毀滅性崩盤作為歷史基準,可以更清晰預判水上家族旅遊未來五年的演進路徑。
無論哪種情境成真,2030 年的水上家族旅遊市場將徹底擺脫「郵輪等於養老團」的刻板印象,成為跨世代家庭共同創造回憶的核心場域。
針對水上家族旅遊這波結構性轉變,相關利害關係人應採取以下行動:
最高優先級建議:將水上旅遊視為長期家庭資產而非一次性消費,透過年度主題式航程(如北極光、南極探險、亞馬遜雨林)建立家族跨世代的共同記憶,這才是後疫情時代家族旅遊的最高價值。
01 起因觸發:後疫情時代旅客追求封閉式、低接觸、高安全感旅遊模式
02 一階傳導:郵輪與河輪業者全面升級通風、醫療與無接觸科技
03 二階擴散:造船工程、衛星通訊、AI 客服與海事保險產業鏈受惠
04 宏觀終局:全球觀光產業從陸地飯店為中心轉向水路移動度假生態系
領域延伸情報推薦 相關延伸研讀
依主題領域自動關聯之高參考價值外電情報