英國百年餅乾品牌麥維他(McVitie's)的母公司、土耳其裔英國零食巨擘 pladis,正式啟動進軍中國市場的全面在地化戰略。pladis 是同時擁有比利時高階巧克力歌帝梵(Godiva)的跨國集團,此次以「McVitie's Flipz」系列為先鋒,於 2025 年 8 月率先在上海與廣州兩大一線城市開賣。這項新策略的核心目標,極具企圖心地設定為將麥維他推升為「十億英鎊級的全球品牌」。
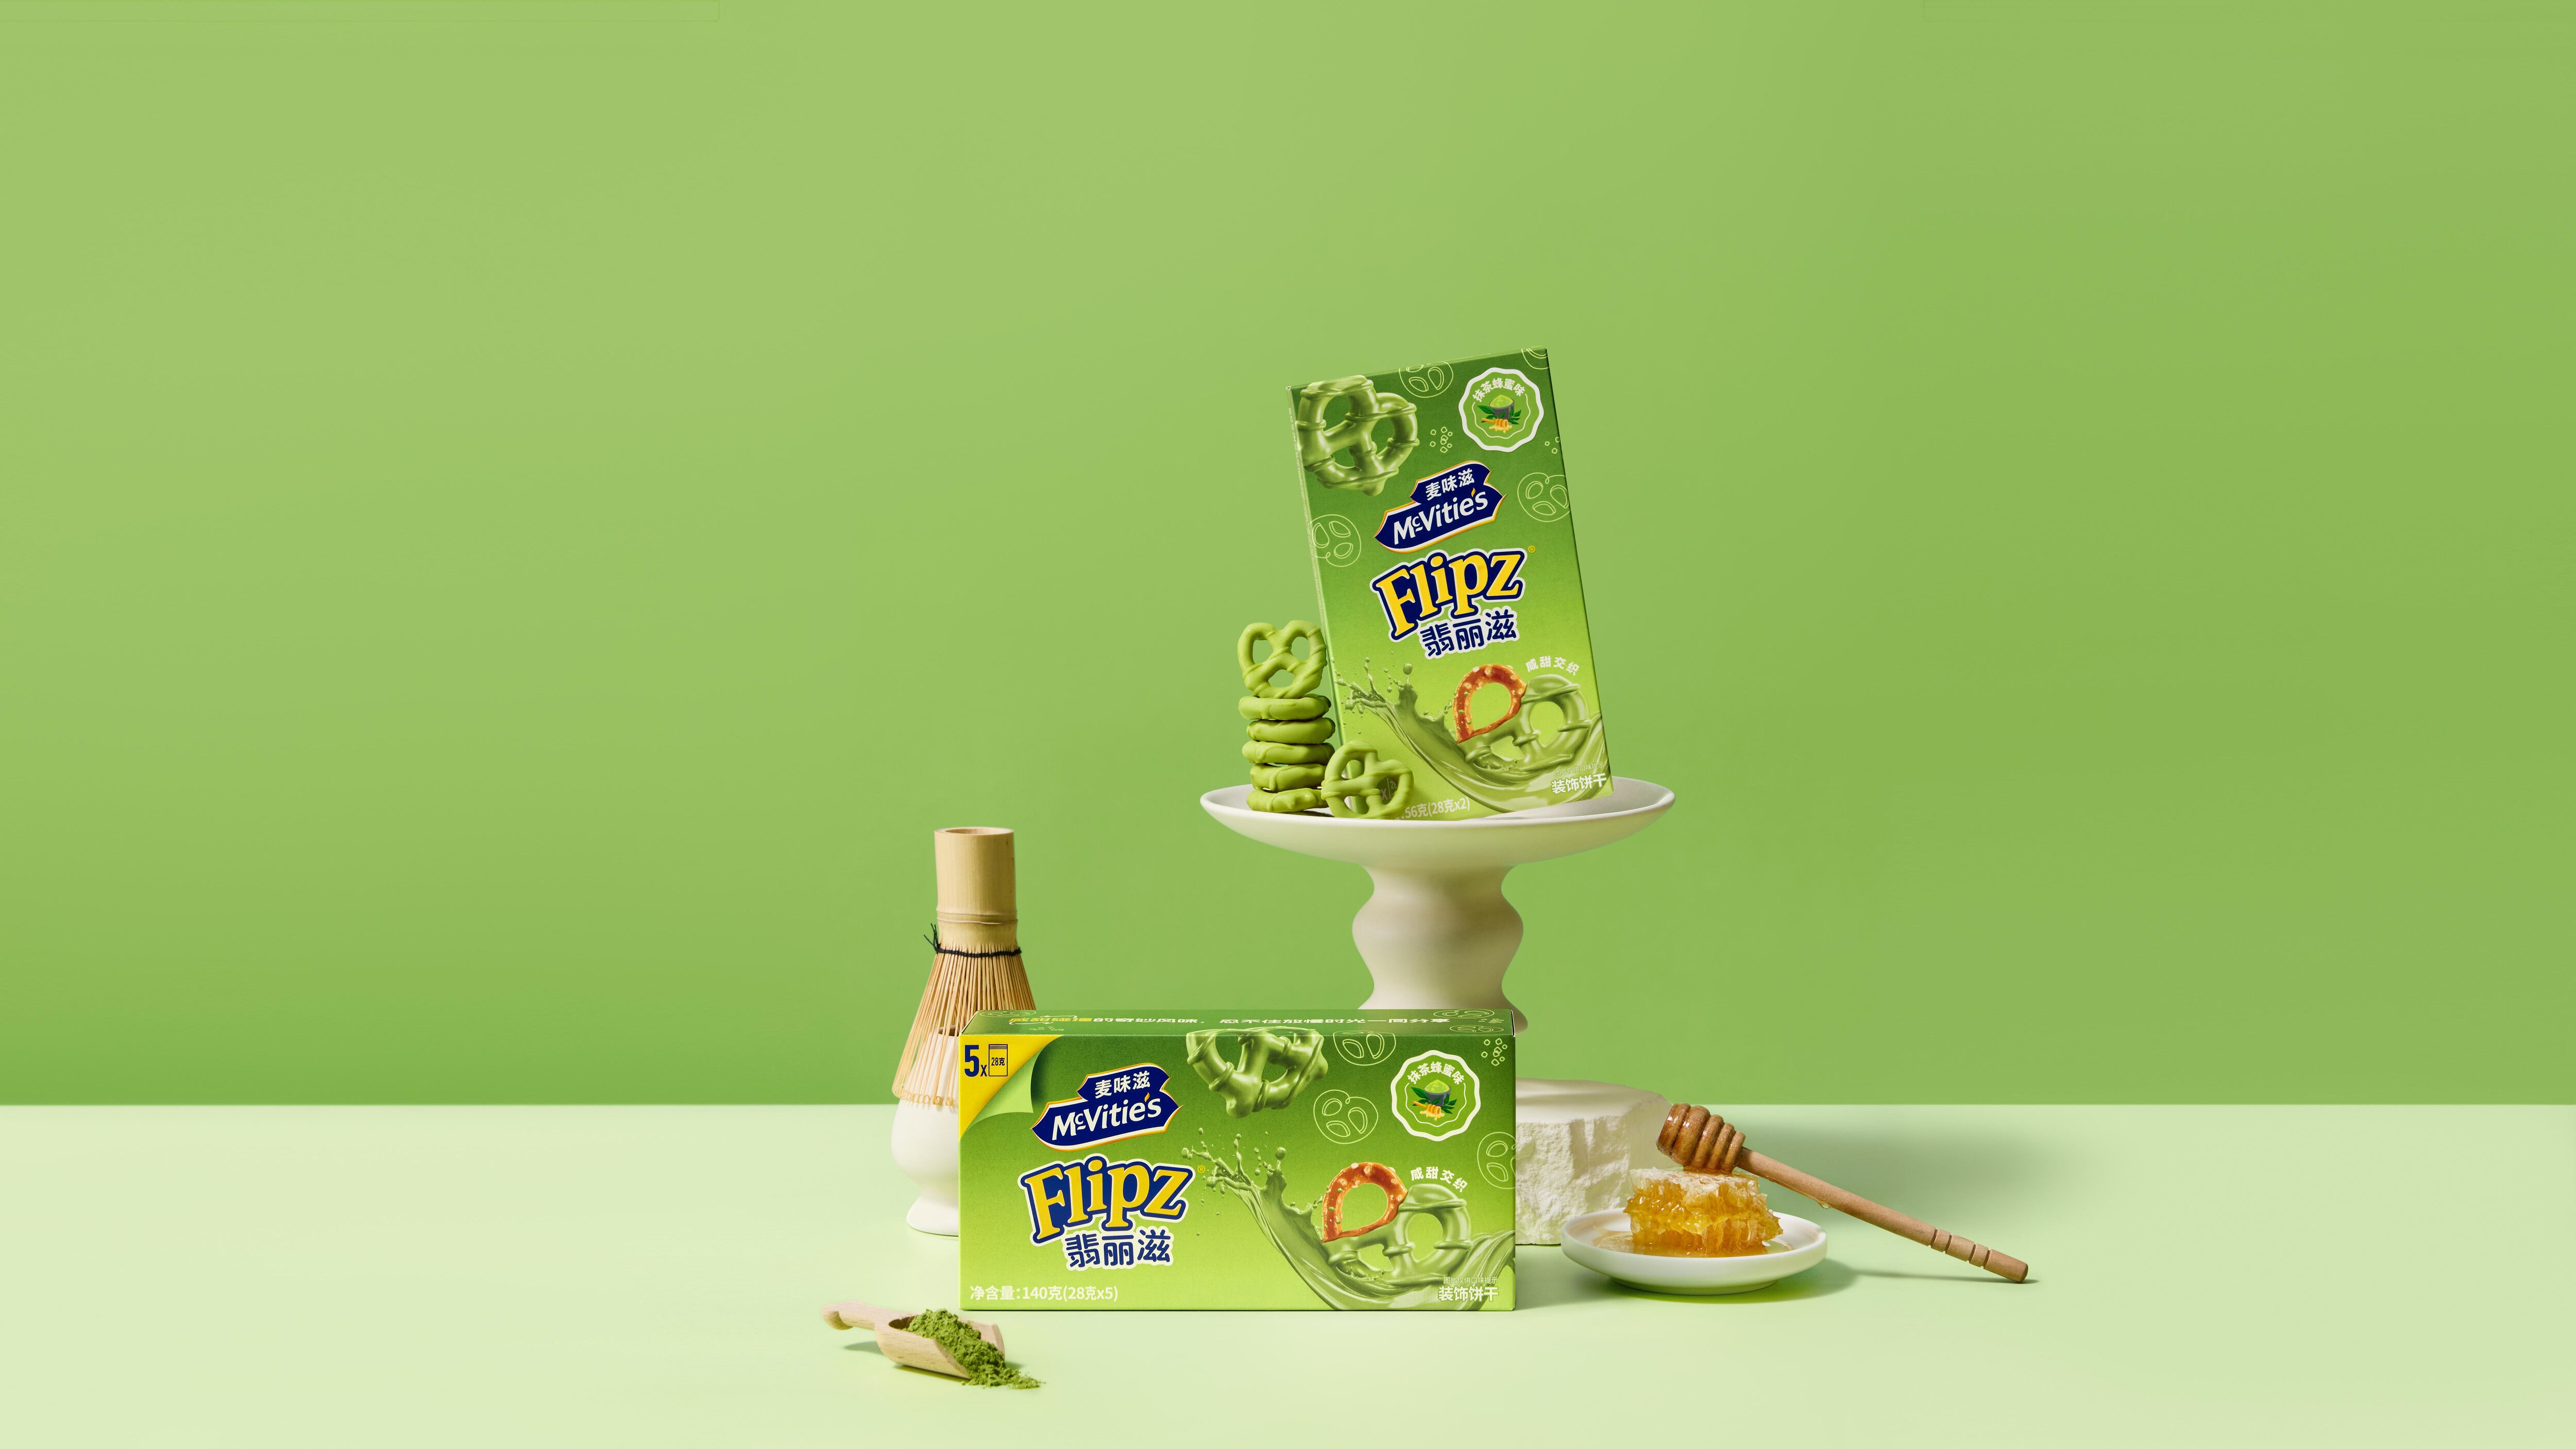
此次推出的 Flipz 系列,並非將英國原裝的消化餅(Digestives)直接搬入中國,而是針對中國消費者「嘴饞、嘗鮮」的零食場景,量身打造巧克力裹杏仁脆餅產品,並一口氣推出抹茶蜂蜜、檸檬巴斯克起司、巧克力榛果三款極具在地風味的新品,且包裝刻意縮小為「一口吃」尺寸。產品完全由 pladis 在中國認證的在地代工夥伴製造,鋪貨通路涵蓋天貓、京東與抖音等主流電商,以及好市多(Costco)、麥德龍(Metro)、大潤發、永輝、羅森(Lawson)與全家(FamilyMart)等實體零售通路。
根據 pladis 的內部數據,中國甜餅乾市場規模約達 50 億英鎊,且過去十年以 5.6% 的年複合成長率(CAGR)持續擴張,2027 年更將進一步拓展至更多城市。
這是一場跨國消費品巨頭與中國本土零食生態系的正面對決,背後並無政治陰謀或地緣衝突,本質上是純粹的商業利益博弈與市場爭奪戰。
一、品牌老化 vs. 新興品類的結構性矛盾
麥維他雖然在英國市場是 195 年歷史的國民品牌,但傳統英式消化餅在中國缺乏「下午茶」與「配紅茶」的飲食文化基礎。pladis 全球商務長 David Murray 對此直言不諱:麥維他「可能以餅乾聞名,但下一階段的成長不會只來自餅乾」。這意味著該集團已認知到,死守英國本業的餅乾 SKU 將無法突破十億英鎊的天花板,必須全面轉向「零食(snacking)」的多元品類戰場。
二、外資品牌 vs. 本土雙雄的市佔率肉搏戰
中國餅乾與零食市場長期由本土巨頭旺旺、達利園、徐福記,以及新銳網紅品牌如三隻松鼠、良品舖子等牢牢占據,外資品牌要打入這個高度分散且迭代快速的市場,絕非易事。pladis 採取的策略並非「強攻餅乾」,而是巧妙借道「巧克力脆餅(Flipz)」這個跨界品類,繞開傳統餅乾的紅海競爭。
三、產地直營 vs. 進口光環的成本與定位拔河
pladis 選擇將 Flipz 系列交由「中國在地認證夥伴」代工,而非從英國或土耳其原裝進口,這背後涉及極為精細的商業算計:若採進口模式,必須面對高額關稅與跨境物流成本,終端售價將完全失去競爭力;但若完全在地生產,又可能稀釋「英國百年品牌」的高端光環。因此,pladis 採取了「品牌英國血統+製造在地化+口味在地化」的混血定位,這是跨國消費品在中國市場最高明也最常見的破局手法。
四、最大受益者與戰略贏家
若 Flipz 系列能在上海與廣州站穩腳跟,並於 2027 年成功擴展至其他城市,pladis 將為旗下麥維他品牌打開亞太區營收的全新成長引擎,同時也將為其未來包裝歌帝梵(Godiva)重返中國市場積累珍貴的通路數據與消費者洞察。
國際制裁與出口管制警報
🟡 監管審查 (MONITORED)資料來源:OpenSanctions / US Congressional Mandate
⚠️ 合規與地緣風險要點: 受美國國會通過之強制剝離或禁用聯邦法案約束,涉及演算法所有權、跨國伺服器數據流向與國家安全審查。
回顧跨國零食品牌進入中國市場的歷史脈絡,可與億滋國際(Mondelēz)的奧利奧策略,以及百事(PepsiCo)的樂事洋芋片在地化路徑相互對照。當年奧利奧同樣靠「雙夾心」在地化口味重新打開中國市場,樂事則透過推出黃瓜、烤肉等中式口味站穩腳跟,皆為麥維他 Flipz 提供了極具參考價值的歷史座標。
01 起因觸發(pladis 啟動麥維他 Flipz 中國在地化零食戰略,設定十億英鎊品牌目標)
02 一階傳導(在華跨國餅乾零食品牌加速在地化產品線佈局,旺旺、達利園等本土巨頭面臨競爭加劇)
03 二階擴散(天貓、京東、抖音零食電商賽道流量爭奪白熱化,KOL 行銷與短影音種草預算全面看漲)
04 宏觀終局(中國零食消費市場進入「外資混血+本土創新」雙軌競爭新常態,推升整體產業 GDP 貢獻與消費升級動能)
跨事件因果網路圖譜 2 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
ACLED 地緣衝突與安全熱區監測
ELEVATED (灰色地帶高壓)監測熱區:台海與西太平洋第一島鏈 (Taiwan Strait & First Island Chain)(台灣海峽 · 巴士海峽 · 南海九段線)
📡 區域安全態勢評估: 海空聯合戰備警巡與海警常態化執法壓縮海峽中線默契,牽動全球 50% 貨櫃船隊通過之黃金水道風險溢價。