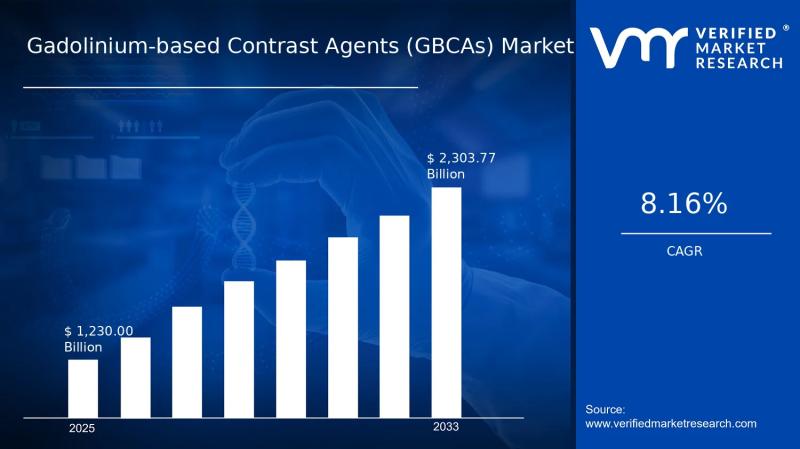
釓基對比劑(Gadolinium-Based Contrast Agents, GBCAs)作為全球磁振造影(MRI)檢查不可或缺的顯影化學品,其市場正處於「臨床剛需持續擴張」與「安全性爭議倒逼產品世代更替」的雙重張力之中。 根據多家產業研究機構的綜合估算,全球 GBCAs 市場年規模約在 20 億至 25 億美元區間,年複合成長率(CAGR)維持在 4% 至 6% 的中低速區間,主要驅動力來自全球癌症、心血管疾病、神經退化性疾病篩查量的持續攀升,以及新興市場 MRI 設備滲透率的提高。
然而,自 2006 年起,學界與監管機構相繼證實釓金屬離子可在特定病患(尤其是腎功能不全者)體內造成「腎源性全身纖維化(Nephrogenic Systemic Fibrosis, NSF)」,並於 2014 年後陸續發現即使腎功能正常者,釓亦可能沉積於腦部基底核等深部組織,引發長期安全性疑慮。美國食品藥物管理局(FDA)與歐洲藥品管理局(EMA)已將傳統線性 GBCAs 列為限制使用或逐步淘汰等級,並強力推動巨環狀(macrocyclic)配方與高穩定度新一代產品的市場接管。
GBCAs 市場的核心矛盾並非傳統意義上的政商角力或地緣對抗,而是一場醫學倫理、產業利潤與臨床實務三方拉鋸的深層結構性衝突。理解此市場,必須切入其歷史演進、化學原理與法規脈絡,方能洞悉其變局本質。
一、化學結構的本質矛盾:游離釓的毒性宿命
釓(Gd³⁺)本身對人體具有高度生物毒性,因此製藥工程師必須透過「螯合配位」將其包裹於有機或巨環配體中,使其在體內穩定不被代謝分解。但不同配體的「解離常數」存在巨大差異——線性(linear)配體在體內較易釋放游離 Gd³⁺,巨環狀(macrocyclic)配體則因熱力學與動力學穩定性高出數個數量級,被視為新一代安全標竿。這場從線性走向巨環的典範轉移,背後是數十年累積的臨床證據與藥政法規的嚴格審查。
二、法規演進的歷史脈絡
三、產業利益與臨床需求的拉鋸
原廠專利藥廠推動高價巨環產品(如 GE 的 Dotarem、Bayer 的 Gadovist、Bracco 的 ProHance)市占提升,學名藥廠則在線性產品退場後承受巨大營收衝擊。醫療院所夾在病患診斷品質要求與醫保預算限制之間,形成複雜的採購決策生態。這並非陰謀論式的利益角力,而是醫療化學品市場在科學證據迭代下必然發生的結構性重塑。
對照 1990 至 2000 年代顯影劑市場的碘海醇(Iohexol)世代更替史,以及 2010 年代後歐美對含碘對比劑不良反應的法規收緊模式,GBCAs 市場未來五至十年的演進軌跡可從歷史脈絡中提煉出清晰的劇本:
面對 GBCAs 市場的結構性轉型,各利害關係人應採取差異化行動策略:
01 起因觸發:2006 年 NSF 危機與 2014 年腦部沉積發現,開啟安全性爭議序幕
02 一階傳導:線性 GBCAs 學名藥廠營收重挫,原廠巨環產品市占率快速攀升
03 二階擴散:歐美監管法規收緊,MRI 臨床作業流程與病患同意書全面改版
04 宏觀終局:全球 MRI 醫療成本結構重塑,AI 無對比劑顯影技術與 theranostics 平台加速商業化
跨事件因果網路圖譜 7 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
GE醫療影像旗艦奪CE認證 歐亞核醫市場重洗牌
釓基MRI對比劑因安全性爭議面臨世代更替,驅動歐亞醫療機構加速導入PET等替代分子影像技術;GE HealthCare的Photonova Spectra取得CE認證,正是此影像診斷鏈結構性轉型的直接受惠者
FDA收緊全球臨床試驗監管:中國資料信任危機與生技供應鏈重塑
FDA 收緊境外臨床試驗審查與推動美國境內 Phase 1 試點計畫,驅使 GBCAs 廠商在進行新一代巨環狀配方臨床驗證時,優先考量美國本土試驗場域,間接推升其臨床開發成本與時程,重塑 MRI 對比劑供應鏈的合規路徑。
美國生技製程設備龍頭ABEC插旗北卡:建構全美最大生醫製造網路
ABEC 擴大美國東南部生技製程設備產能,呼應 FDA 強化境內製造與 BIOSECURE 法案驅動的供應鏈回流趨勢,為 GBCAs 新一代巨環狀對比劑的關鍵原料與無菌充填產能提供在地化備援選項。
印度2047醫療大計:海得拉巴峰會揭14億人口公衛轉型路線圖
GBCAs市場敘述新興市場MRI滲透率提升為成長驅力,與印度2047峰會強調二線三線城市可擴展照護基礎建設、ICU擴點(11間ICU、超萬名病患)同屬全球醫療造影剛需與新興市場設備普及的同一產業擴張主線




