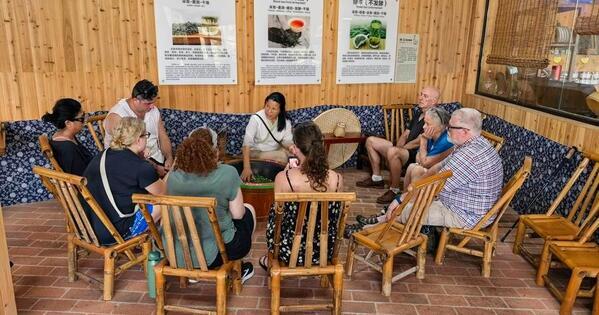
全球旅遊市場正經歷一場深刻的典範轉移,傳統走馬看花式的觀光模式加速退場,取而代之的是強調深度連結、文化沉浸與個人化敘事的體驗型旅遊產品。根據多家國際旅遊產業研究機構觀察,後疫情時代的旅客不再滿足於打卡拍照與標準化套裝行程,轉而追求與在地文化、傳統技藝、自然環境深度互動的「沉浸式體驗」(immersive experiences)。這股浪潮促使全球旅遊供應商重新調整商業模式,從飯店住宿、導覽服務到行程設計,全面導入「體驗經濟」邏輯。
業內人士指出,旅客平均消費單價雖因行程深度化而提升,但旅遊頻率與停留天數同步增加,整體市場規模並未萎縮,反而在結構上呈現「高單價、低週轉」的新型態。此外,數位科技如擴增實境(AR)、虛擬導覽與 AI 個人化行程規劃工具的導入,也大幅降低了深度體驗產品的開發與遞送成本,使中小型目的地與新創業者得以切入市場。這場從「觀光」走向「體驗」的產業重塑,正在重寫全球旅遊價值鏈的權力分配與利潤分布。
雖然本事件本質上偏向文化與消費模式演進,並非典型的地緣政治或企業壟斷式利益角力,但我們仍可從產業結構層面觀察到幾項深層的歷史脈絡與結構性誘發成因,理解這場典範轉移為何在此時加速成形。
首先,後疫情時代的「報復性旅遊」紅利消退,迫使產業從量的擴張轉向質的深化。2020 至 2022 年間累積的壓抑性消費需求在 2023 年大量釋放後,2024 年起全球出境旅遊人次成長動能明顯趨緩。聯合國世界旅遊組織(UN Tourism)數據顯示,多數已開發市場的旅遊人次已恢復甚至超越疫情前水準,但每位旅客的平均消費結構卻出現質變——實體商品購物佔比下滑,體驗型消費佔比上升。
其次,社群媒體與短影片平台的崛起,重塑了旅客的動機結構。過往旅遊決策高度依賴旅行社套裝行程與口碑推薦,如今 TikTok、Instagram Reels 等平台上的「微型網紅」與 UGC(使用者生成內容)已成為最強的旅行啟蒙媒介。這導致旅客追求的不再是「我去過哪裡」,而是「我體驗過什麼」、「我能分享什麼獨特故事」,體驗的「可分享性」與「敘事張力」成為新核心價值。
第三,AI 與數位工具的平民化,讓中小型供應商首次擁有與大型連鎖飯店集團抗衡的機會。過去深度體驗行程高度依賴專業導覽人力,難以規模化。如今 AI 行程規劃工具、即時翻譯軟體與預訂平台的普及,使偏遠地區的小型民宿、在地工匠工作室、原住民文化導覽員得以直接觸及國際旅客,繞過傳統 OTA(線上旅行社)的抽成結構。
第四,氣候意識抬頭與永續旅遊論述的成熟,推動旅客主動選擇低環境衝擊的深度行程。航班碳排的道德爭議使部分高消費族群轉向「慢旅行」(slow travel)與在地深度體驗,這不僅改變了產品設計,也重新定義了「奢華」的內涵——從五星級飯店的物質堆砌,轉向時間、隱私、文化深度的稀缺性。
國際制裁與出口管制警報
🟡 監管審查 (MONITORED)資料來源:OpenSanctions / US Congressional Mandate
⚠️ 合規與地緣風險要點: 受美國國會通過之強制剝離或禁用聯邦法案約束,涉及演算法所有權、跨國伺服器數據流向與國家安全審查。
這場從「觀光」走向「體驗」的產業重塑,並非短期流行,而是與過往多次旅遊業典範轉移——例如 1970 年代大眾旅遊興起、1990 年代精品旅遊萌芽、2010 年代 Airbnb 顛覆住宿市場——具有同樣深遠的結構性意義。對照歷史經驗,我們可預測以下三種未來情境:
面對這場全球旅遊業的深度典範轉移,不同利害關係人應採取差異化行動:
01 起因觸發:後疫情報復性旅遊紅利消退,旅客消費動機從「量」轉向「質」
02 一階傳導:旅遊供應商全面重新設計產品線,沉浸式體驗佔比快速攀升
03 二階擴散:OTA 平台、飯店集團、在地新創三方競合加劇,產業整併潮啟動
04 三階擴散:文化機構、工匠社群與教育場域被捲入旅遊商業化體系
05 宏觀終局:旅遊業全面與文化創意、數位內容產業融合,形成新型「體驗經濟生態系」
跨事件因果網路圖譜 2 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章