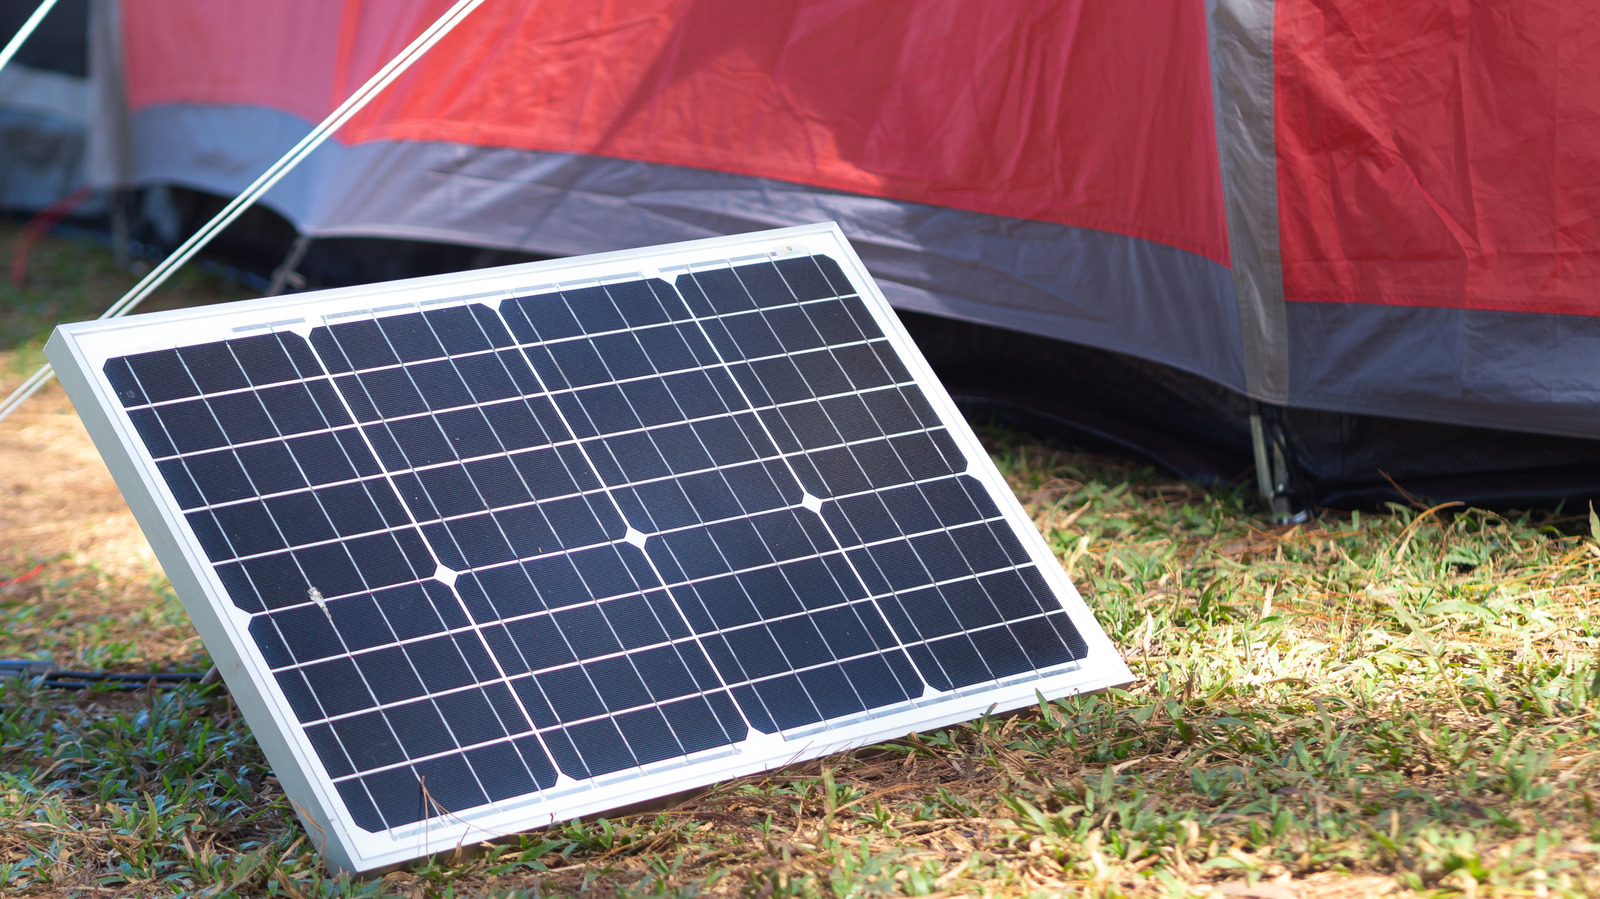
隨著美國聯邦住宅太陽能裝置稅務抵減(Federal Residential Solar Tax Credit)於 2025 年正式到期,家用屋頂型太陽能裝置的高昂前期投資與退場誘因同步消失,迫使消費者將目光轉向價格相對低廉、免安裝的「攜帶式太陽能板」。
然而,根據技術原理與實際應用層面的深度檢視,這類產品存在三大致命缺陷:
第一,發電效率受制於天候與日照週期的根本性物理限制。基於光伏半導體原理,陰雨天、煙塵、降雪乃至沙塵暴皆會顯著降低輸出功率;夜間更需搭配昂貴的儲能電池或充電控制器才能供電。
第二,輕量化設計導致瓦數較屋頂型系統低得多,且對架設空間與地形要求嚴苛。市區高樓遮蔽、郊區樹蔭遮擋,皆迫使使用者必須不斷調整擺放位置。
第三,防盜與設備損耗風險極高。由於可輕易移動,露營地與庭院皆成為竊盜高風險場域,且運輸與搬動過程中的碰撞、面板破裂風險遠高於固定式屋頂系統。
攜帶式太陽能板並非單純的「消費電子產品」,其本質是一場分散式能源典範轉移的縮影,反映了傳統集中式電網與新興居家自主發電模式之間的結構性矛盾。
從技術演進脈絡來看,太陽能發電的核心矛盾在於能量密度(Energy Density)的物理天花板。光伏半導體將光子轉換為電流的效率,在陰天可衰減至晴天的 10% 至 25%;而夜間則完全歸零。相較於屋頂型系統可裝設數十片串連的高瓦數面板,攜帶式產品受限於體積與重量,瓦數普遍偏低。一台小型折疊式面板僅能為手機充電,中型面板勉強驅動風扇與 LED 燈,若要供應冰箱或電視則需大型規格,這使得「完全離網生活」在物理上幾乎不可行。
從經濟誘因結構來看,2025 年聯邦稅務抵減的退場,是美國能源補貼政策從「培育市場」轉向「市場自主化」的關鍵節點。在此之前,屋頂型太陽能裝置可享有 30% 的裝置成本抵減,補貼大幅縮短了投資回收期。如今補貼退場,消費者被迫在「無補貼的高單價屋頂系統」與「無補貼但低單價的攜帶式設備」之間重新做出取捨。
更深層的結構性矛盾在於「防災備援」與「基礎設施脆弱性」的共生關係。當極端氣候導致大規模停電時,攜帶式太陽能板被視為救命的孤島電源;然而,同一場風暴卻也會摧毀這些暴露在戶外的輕量設備,並大幅降低其發電效率。這意味著在真正的緊急情境下,其可靠性反而最為脆弱。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
回顧太陽能產業的歷史,每一次重大突破皆伴隨政策週期與技術世代的交織。從 1970 年代石油危機催生第一波太陽能研發潮,到 2000 年德國《再生能源法》(EEG)啟動全球補貼競賽,再到 2025 年美國聯邦稅務抵減退場,分散式發電正進入「後補貼時代」的成熟競爭階段。對照此歷史軸線,未來五年攜帶式太陽能市場將呈現三種截然不同的演化路徑:
面對聯邦補貼退場與技術快速迭代的雙重變數,相關利害關係人應採行以下具體行動方案:
01 起因觸發:聯邦住宅太陽能稅務抵減於 2025 年正式到期,迫使消費者轉向低價替代方案
02 一階傳導:攜帶式太陽能板製造商出貨量短期攀升,但毛利因價格戰而壓縮
03 二階擴散:固態電池與儲能系統業者受惠於「離網備援」需求成長,股價與估值同步上修
04 宏觀終局:分散式能源市場從「政策驅動」轉向「技術與成本驅動」,加速全球虛擬電廠(VPP)生態系成形
跨事件因果網路圖譜 1 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。