AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

⚡ 智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

起亞PV7純電廂車直擊:現代汽車集團搶攻歐洲商用車灘頭堡
前瞻科技

起亞PV7純電廂車直擊:現代汽車集團搶攻歐洲商用車灘頭堡

#電動車 #商用車 #起亞汽車 #現代汽車集團 #純電物流車 #歐洲車市
就緒
聲線:
倍速:
字級:
⚡ 核心事實

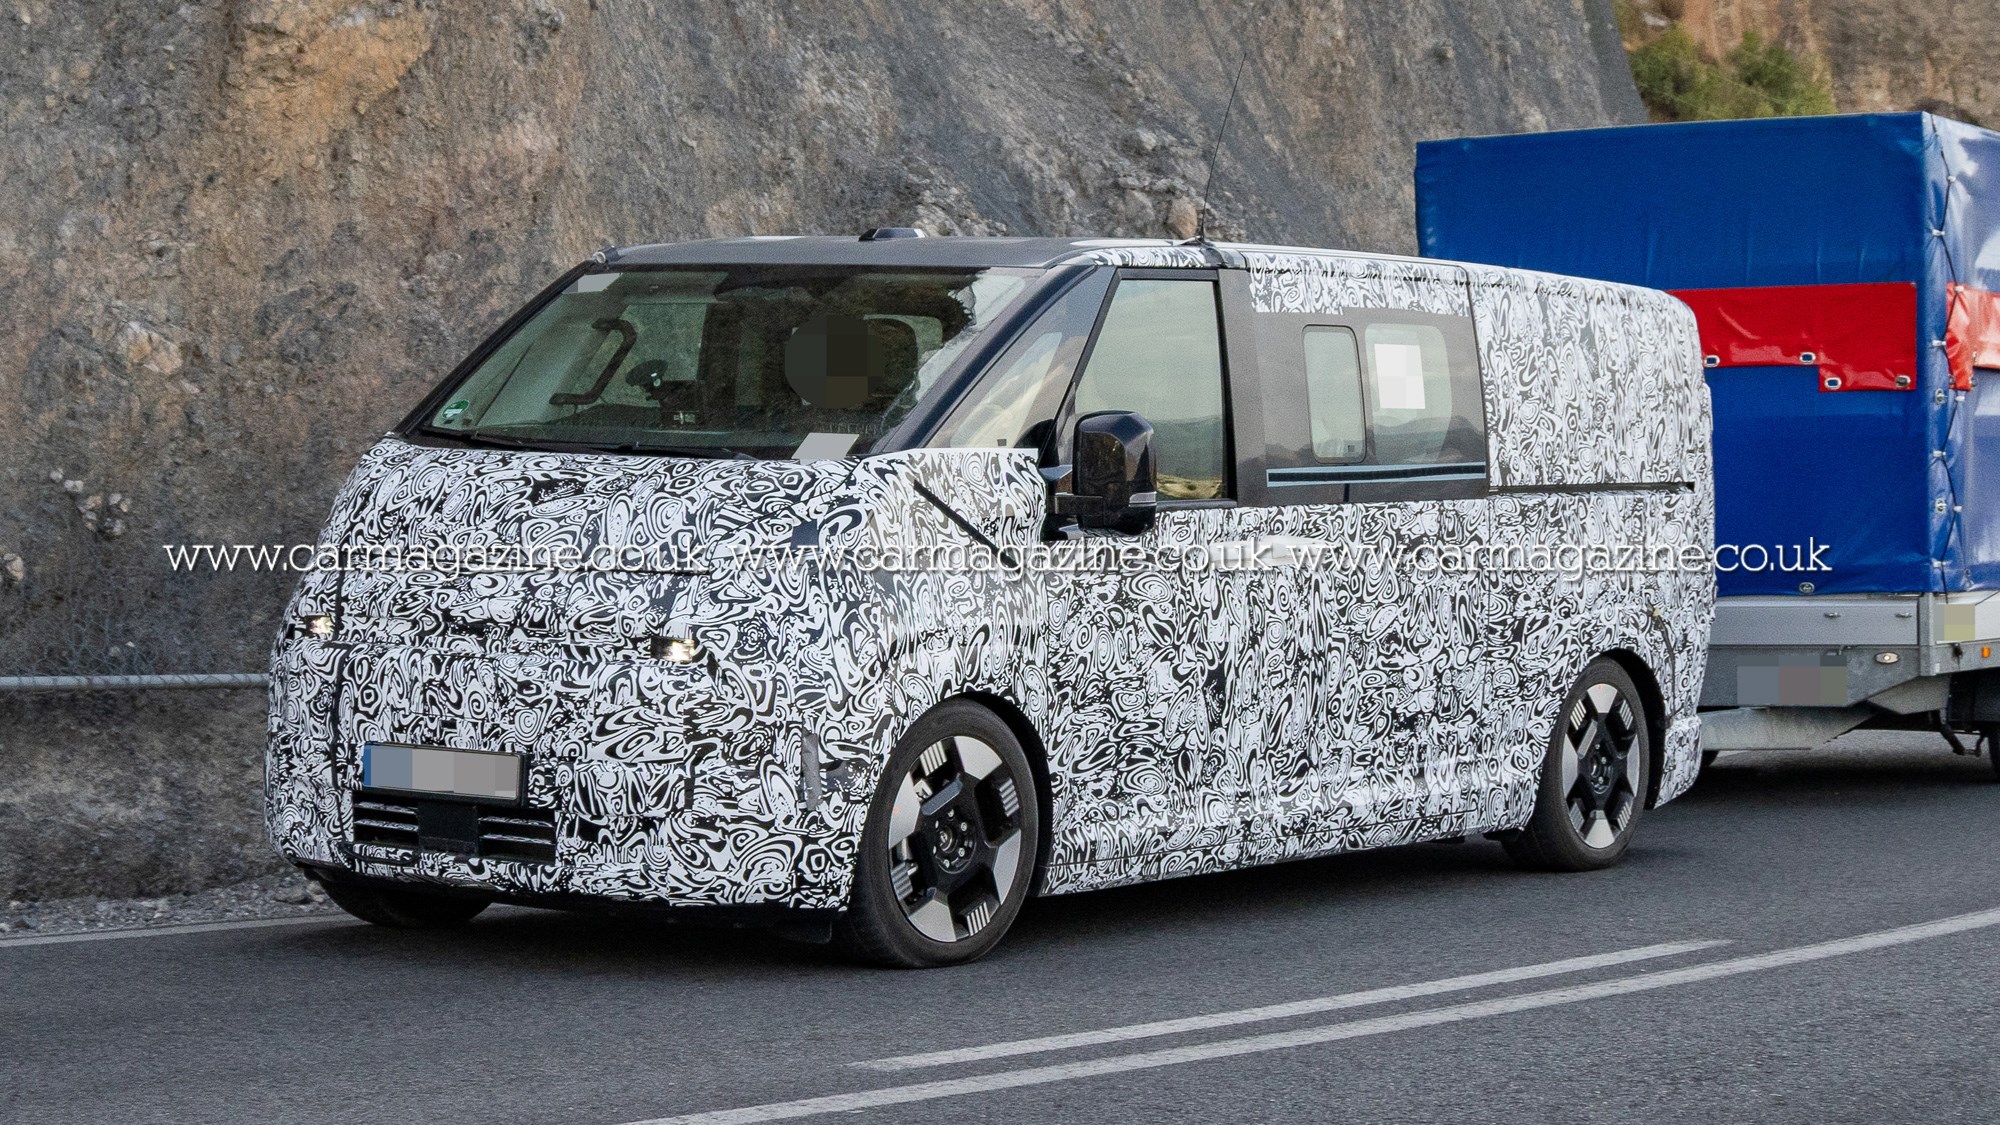
根據英國權威汽車媒體《CAR Magazine》最新釋出的間諜照,南韓起亞汽車(Kia)正積極研發一款代號為 PV7 的中型純電廂型車,瞄準歐洲蓬勃發展的純電商用車市場。這輛偽裝測試車在歐陸進行道路測試時被鏡頭捕捉,車身尺碼明顯介於傳統輕型商用車與大型廂型車之間,採用方正格局以爭取最大化載貨容積。起亞此舉代表現代汽車集團正將其 E-GMP 純電平台技術延伸至商用車領域,正式與福特 e-Transit、Stellantis 旗下雪鐵龍 e-Jumpy 等強敵正面交鋒。

這款全新的 PV7 預計將歸入起亞日益壯大的「PV」純電商用車產品線,與稍早公布的 PV5 一同構成完整的輕型至中型商用車矩陣。業界推測該車款將搭載容量約 60 至 80 kWh 的電池模組,並支援 800V 高壓架構快充技術,使其在物流營運場景中具備更短的補電週轉時間,直接提升車隊營運效率。

🔥 背景脈絡與利益角力

起亞 PV7 的問世並非單純的新車發表,而是現代汽車集團在歐洲市場進行的一場深思熟慮的「產品組合典範轉移」。這場轉型背後,是傳統乘用車市場成長趨緩與商用車電動化紅利交織而成的戰略必然。

從產業演進的脈絡來看,歐洲自 2035 年燃油車禁售令拍板後,商用車的電動化進度遠比乘用車遲緩,市占率至今仍低於 10%。然而,隨著城市低排放區(LEZ)罰則趨嚴與碳排稅負攀升,物流業者面臨的 TCO(總持有成本)結構已徹底翻轉,純電廂型車成為歐洲中小型快遞與城市配送業者的剛性需求。

現代汽車集團在 2024 年正式啟動「Platform Beyond Vehicle」(PBV)全球商用車戰略,PV5 與 PV7 正是此架構下的首批實質產品。此戰略的核心矛盾在於:過去商用車市場由福斯商旅、福特、Stellantis 等百年歐美車廠寡占,南韓品牌缺乏品牌歷史光環與既有維修網路。起亞的破局策略並非透過低價競爭,而是仰賴乘用車電動化所累積的電池成本優勢與軟體定義車輛(SDV)架構,提供更聰明的車隊管理生態系。這與其競爭對手傳統的「金屬與柴油引擎」思維形成鮮明對比,也預示了商用車市場的價值鏈將從硬體銷售轉向軟體加值與能源服務整合。

🎯 各界影響評估
💻 產業與技術
技術架構上,PV7 極可能採用 E-GMP 衍生平台並整合 800V 高壓系統,對供應鏈中的功率半導體、SiC 碳化矽元件與高壓線束模組將帶來明確的訂單紅利。
📈 市場與投資
資本市場應重新評估現代汽車集團的估值模型,將商用車事業群從過去的『低毛利拖油瓶』重新定位為『高成長電動載具事業』。
🛒 民眾與社會
對歐洲中小企業主與物流車隊營運商而言,PV7 的上市將打破福特與 Stellantis 的雙寡占格局,提供更具競爭力的電池保固與快充解決方案,進而壓低末端配送成本。
🚢

戰略貿易流向與供應鏈依賴度

HS 8507

資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $1,300 億美元 / 年 (複合成長率 >24%)

車用鋰離子蓄電池與儲能系統 (Lithium-ion EV Batteries)
全球主要出口國市佔分佈 (Top Global Exporters) UN COMTRADE BENCHMARK
中國 (CN) 寧德時代 (CATL) / 比亞迪 (BYD) 58%
南韓 (KR) LG Energy Solution / SK On 17%
日本 (JP) Panasonic (松下) 9%
匈牙利 (HU) 中資歐洲超級電池工廠集聚地 5%
美國 (US) IRA 法案推動北美在地化產線 4%
⚠️ 關鍵地緣斷鏈與依賴脆弱點:
歐盟車廠 65% 鋰電池與前驅物依賴亞洲供應
美國市場 受 IRA 限制,正加速與韓系電池廠建立合資
🔮 歷史借鏡與未來展望

起亞 PV7 的開發節奏與最終定價,將是觀察全球商用車產業電動化是否進入「主升段」的關鍵指標。對照 2010 年代初期乘用車電動化的歷史軌跡,當時特斯拉 Model S 問世時也曾引發傳統車廠的防禦性跟進,商用車市場如今正站在極為相似的典範轉移起點。以下為未來 12 至 36 個月最可能發生的三種情境推演:

1.
基準情境(機率約 55%):PV7 於 2026 年下半年正式量產並在歐洲主要市場開賣,搭載 60 至 80 kWh 電池,續航里程約 350 至 400 公里,售價落在 45,000 至 55,000 歐元區間。起亞成功切入歐洲中型純電商用車市場並取得約 3% 至 5% 市占率,迫使福特與 Stellantis 加速旗下 e-Transit 與 e-Jumpy 的改款與降價週期。
2.
極端風險情境(機率約 20%):因歐洲總體經濟放緩與電動車補貼退場,商用車隊營運商延後換車意願,純電商用車市場成長不如預期。同時,中國比亞迪(BYD)與上汽大通 MAXUS 等競爭者挾更低價格與已驗證產品傾銷歐洲,起亞被迫調整定價策略,初期毛利率受到壓縮,PBV 戰略獲利時程延後 2 至 3 年。
3.
轉折突破情境(機率約 25%):起亞透過 PBV 平台成功建立「車輛即模組」的全新商業模式,將 PV7 打造成可隨業務擴充的滑動地板(rolling floor)載具,並整合第三方車隊管理與能源聚合軟體。此一突破將促使歐洲物流業者大規模轉單,讓現代汽車集團在商用車 SDV 領域取得超越傳統車廠 2 至 3 年的技術領先優勢,並為集團開拓全新的 B2B 軟體營收來源。
💡 總結與決策建議

面對全球商用車電動化的結構性轉變,相關決策者應採取以下分層策略:

1.
即時避險策略:傳統商用車經銷商與維修體系業者,應在未來 12 個月內加速佈建高壓電系維修認證與電池健檢設備,以免在 2026 年 PV7 與同類純電產品大量上路後,因技術能力斷層而喪失售後服務商機。同時,原有柴油商用車庫存應加速去化,避免在歐洲 LEZ 罰則全面收緊後面臨資產減損。
2.
中長期佈局:投資人與供應鏈廠商應將目光從乘用車電動化紅利,轉向商用車 SDV 與能源聚合服務的長線商機。功率半導體、SiC 元件、車隊管理軟體與快充基礎設施業者,將是這波 PBV 浪潮中的關鍵受惠者。具備高度整合能力的車用零組件 Tier 1 供應商,應主動與現代汽車集團 PBV 部門展開聯合開發,提前卡位次世代模組化底盤的規格制定權。
蝴蝶效應連鎖傳導 5 階連鎖
⚡ 01 起因觸發

01 起因觸發:起亞PV7中型純電廂型車於歐洲道路進行偽裝測試被捕捉

🌊 02 一階傳導

02 一階傳導:現代汽車集團PBV商用車產品線成型,衝擊既有商用車市場版圖

💥 03 二階擴散

03 二階擴散:歐系與美系傳統商用車廠加速電動化反擊,福特與Stellantis啟動改款週期

🔥 04 三階連鎖

04 三階擴散:功率半導體、SiC元件與車隊管理軟體供應鏈迎來新一波訂單紅利

🌐 05 終局影響

05 宏觀終局:全球商用車市場從硬體銷售典範轉移至軟體加值與能源服務整合新局

📚

領域延伸情報推薦 相關延伸研讀

依主題領域自動關聯之高參考價值外電情報

⚔️

ACLED 地緣衝突與安全熱區監測

ELEVATED (灰色地帶高壓)

監測熱區:台海與西太平洋第一島鏈 (Taiwan Strait & First Island Chain)(台灣海峽 · 巴士海峽 · 南海九段線)

近30日事件: 92 起 傷亡統計: 0 人
防空識別區 (ADIZ) 巡弋
52% 占比
海警船灰色地帶執法
31% 占比
聯合軍演與電子偵察
17% 占比

📡 區域安全態勢評估: 海空聯合戰備警巡與海警常態化執法壓縮海峽中線默契,牽動全球 50% 貨櫃船隊通過之黃金水道風險溢價。

INTELLIGENCE NETWORK

延伸情報網絡 • 推薦閱讀

以同領域因果連動與最新情報節點為軸心,延伸閱讀牽動全局的關鍵事件

瀏覽更多「前瞻科技」 →
前瞻科技
📅 2026-10-23 🛡️ 80 分

戶外粉末塗層鋼件鏽蝕防治全解析

戶外金屬家具若僅採用五段式鐵磷酸鹽清洗,搭配單層抗紫外線粉末塗層,仍可能在潮濕環境中出現鏽蝕。技術專家指出,鐵磷酸鹽主要作用是改善附著與表面處理,並非有效的腐蝕抑制劑;油污、灰…

前瞻科技
📅 2026-10-23 🛡️ 74 分

MAXHUB深耕拉美數位协作轉型

MAXHUB於2026年10月21日至23日,在墨西哥城世界貿易中心舉行的InfoComm América Latina 2026展示教育、企業協作及商用顯示解決方案,攤位編號…

🏠 首頁 🗺️ 地圖 💼 自選 📚 專題 🔒 登入

