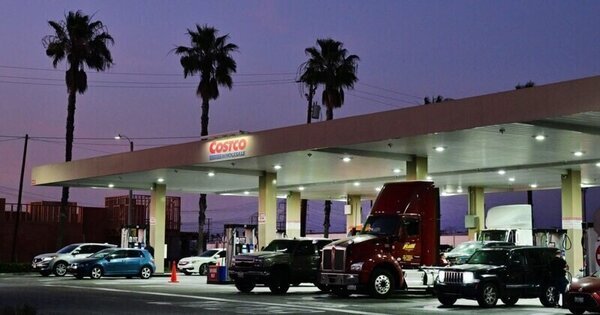
中東地緣衝突的經濟外溢效應正以驚人速度衝擊美國民生。根據產業分析機構估算,自伊朗與以色列衝突升溫以來,伊朗戰事已使美國消費者額外承擔高達 1,000 億美元的燃油成本,這個數字仍在持續攀升。這筆鉅額支出主要來自於國際油價因戰爭風險溢價(War Risk Premium)而大幅上揚,連帶推升美國國內汽油零售價格創下近年新高。
事件的核心時間軸顯示,隨著伊朗與區域代理勢力在波斯灣海域及荷莫茲海峽(Strait of Hormuz)的軍事對峙加劇,全球原油運輸的關鍵咽喉面臨封鎖威脅。全球約有 20% 至 25% 的石油貿易每日經由荷莫茲海峽運輸,任何供應中斷的傳聞都足以讓 Brent 布蘭特原油與 WTI 西德州原油期貨價格劇烈波動。
這場衝突並非單純的軍事事件,而是直接透過加油站油槍注入美國中產階級的日常帳單。美國汽車協會(AAA)數據顯示,全美平均汽油零售價格已較衝突前每加侖上漲超過 0.5 美元,對於依賴汽車通勤的廣大勞動階層而言,這無疑是實質的「戰爭稅」轉嫁。
這場伊朗戰事的燃油成本外溢,本質上是一場涉及多層次利益角力的地緣經濟博弈,並非單純的軍事衝突。深入剖析,可見以下幾條核心矛盾線:
第一,美國中東戰略與國內民生的矛盾。 華府長期以「航行自由」與「反恐」為由在中東維持龐大軍事存在,但這次衝突的成本卻完全由美國消費者買單。當國防預算的戰略紅利與民生經濟的痛楚產生嚴重錯位時,白宮面臨的政治壓力將急劇升高。軍費開支屬於財政負擔,但油價飆漲則是直接打擊選票的民生議題,這正是歷任美國總統在中東政策上最敏感的結構性矛盾。
第二,OPEC+產油國與能源進口國的利益拉扯。 沙烏地阿拉伯、阿拉伯聯合大公國等中東產油國名義上是美國盟友,但這些國家同樣也是 OPEC+ 聯盟成員,擁有透過產量配額操控油價的實質權力。每桶原油價格上漲 10 美元,沙國等產油國每天即可多進帳數億美元,這使得「美國安全承諾」與「產油國財政利益」之間存在微妙的利益灰色地帶。
第三,伊朗政權存續與荷莫茲海峽封鎖的威脅可信度。 德黑蘭當局深知,傳統軍事對抗無法與美軍抗衡,因此將荷莫茲海峽的「不對稱威脅」視為核心戰略籌碼。只要威脅海峽安全的傳言持續存在,全球油價就會維持風險溢價,這構成了一種「不打也能贏」的低成本戰略施壓模式。
第四,能源轉型論述與現實化石燃料依賴的矛盾。 西方政客近年大力推動綠能轉型,但當中東一有風吹草動,美國仍是高度依賴進口石油的國家。短期內化石燃料的不可替代性,讓「能源自主」的政治口號顯得蒼白無力。
戰略貿易流向與供應鏈依賴度
HS 2709資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 每日約 1.02 億桶 (全球最大宗貿易商品)
回顧歷史,1973 年第一次石油危機、1979 年伊朗革命、1990 年波灣戰爭,這三次重大中東衝突都曾讓國際油價在數月內翻倍。歷史的教訓告訴我們:每一次中東大型戰事的初期,往往不是油價的最高點,反而是震盪加劇的起點。 展望未來 12 至 18 個月,本事件可能呈現以下三種情境:
面對這場持續發酵的伊朗戰事燃油成本衝擊,各方決策者應採取以下分層行動策略:
01 起因觸發:伊朗與以色列衝突升溫,波斯灣軍事對峙加劇
02 一階傳導:荷莫茲海峽航運風險溢價飆升,Brent/WTI 原油期貨價格劇烈波動
03 二階擴散:美國汽油零售價格上漲,消費者實質購買力下降;OPEC+ 產油國財政收入暴增
04 三階深化:美國 CPI 通膨降溫進度受阻,實質薪資成長轉負,民怨壓力直指華府
05 宏觀終局:聯準會被迫延後降息時程,全球資本流動逆轉,能源轉型政策被迫加速以對沖地緣脆弱性
跨事件因果網路圖譜 8 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
八月CPI壓境美股:荷莫茲海峽雙線封鎖下的多空終局之戰
伊朗衝突推升荷莫茲海峽封鎖疑慮,與青年運動(Houthis)封鎖曼德海峽形成雙線夾擊,直接推升布蘭特原油至107.71美元,是目標文章所述千億美元燃油帳單的供給端核心成因
財政大臣的緊箍咒:柏漢宏大願景遭唐寧街11號財政部踩煞車?
伊朗局勢動盪推升布蘭特原油逼近百美元,戰爭風險溢價直接侵蝕英國財政喘息空間,迫使財政部緊縮預算框架
印度經濟防彈神話:7.8%高增長背後的結構性失衡與市場冷感
西亞戰爭衝突推升國際油價至百美元高位,雖對印度構成外部通膨壓力,但因印度服務業(金融、IT)佔GVA增長近四成,能源依賴進口且內需結構轉向高附加價值產業,使其GDP仍逆勢衝出7.8%高增長,展現「防彈」韌性
美股止跌反彈藏隱憂:債市殖利率登兩年新高,美伊戰火與AI資本支出的拉扯博弈
中東戰雲推升荷莫茲海峽封鎖風險與油價戰爭溢價,是目標文章中美股連跌後反彈、債市殖利率攀高的核心外部衝擊源;能源成本轉嫁使通膨與利率預期同步走升,壓抑股市估值修復力道
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。




