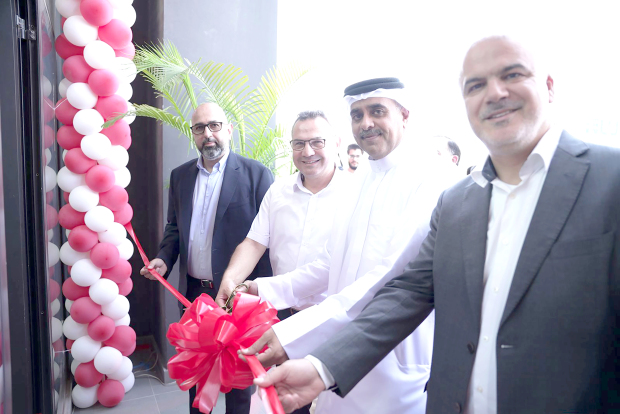
巴林知名企業 CIT(Company for Intermediate Industries & Trading)近日正式啟用位於巴林王國的日立(Hitachi)品牌旗艦展示中心,這是中東海灣地區家電與消費性電子通路市場的重要里程碑事件。CIT 作為日立家電在巴林市場的核心授權代理商與通路夥伴,此次以「旗艦級」規格打造展示中心,意味著雙方合作關係從傳統經銷模式升級為品牌深度體驗場域。
從地理戰略角度觀察,巴林雖是波斯灣最小的獨立經濟體,但憑藉其開放的金融監理環境、與沙烏地阿拉伯「迪拉姆-法哈德」跨海大橋的連結,以及長期作為海合會(GCC)自由貿易區的核心地位,向來是各國品牌進入阿拉伯半島市場的關鍵灘頭堡。CIT 此次選擇高規格旗艦店型態投入,顯示日立正強化對中東市場的長線承諾,並透過沉浸式體驗提升終端消費者的品牌辨識度與溢價意願。
值得注意的是,這也是日本家電巨擘在海灣國家「通路直營化、體驗旗艦化」策略的最新展演,反映日系品牌在面對南韓三星、LG 與中國海爾、美的等競爭對手夾擊下,亟欲透過強化通路質感挽回高端市場話語權的深層戰略意圖。
此事件本質上並非傳統意義上的政治或軍事利益角力,而是一場全球家電產業在中東海灣市場的通路與品牌話語權爭奪戰。若要理解其深層結構,須從三條歷史脈絡切入。
第一條脈絡是日本家電品牌全球地位的典範轉移。日立與其同時代的日系巨擘(索尼、夏普、松下、東芝)在 1980 至 1990 年代曾是全球家電市場的絕對霸主,但歷經 2000 年代的金融風暴、2010 年代的中韓品牌崛起衝擊,日立選擇「B2B 優先、聚焦高端家電」的差異化路線,逐步退出大眾消費性電子戰場。此次在巴林開設旗艦展示廳,正是其「以質換量」哲學在終端市場的具體延伸。
第二條脈絡是海灣國家消費升級與通路現代化的結構性轉變。巴林、沙烏地阿拉伯、阿拉伯聯合大公國等 GCC 成員國,正推動「願景 2030」系列的經濟多元化改革,從石油依賴轉向服務業、旅遊業與高端零售。此背景下,傳統百貨與小型經銷商網路已無法滿足新世代中產階級的體驗型消費需求,旗艦展示中心成為國際品牌建立信任感的標準化路徑。
第三條脈絡是中、日、韓三國家電巨頭在海灣市場的三方角力。南韓三星與 LG 透過龐大行銷預算與運動賽事贊助早已深耕海灣高端市場,中國海爾、美的則以「性價比」與「在地化製造」快速擴張中階版圖。日立選擇在此時刻升級旗艦店,本質上是在鞏固其「日系工藝、節能科技、長效耐久」的高端定位差異化防線,避免落入中韓夾殺的中間地帶。
CIT 作為巴林本土通路夥伴,則透過承載日立品牌體驗升級的任務,進一步鞏固其在巴林家電通路的龍頭地位,並將觸角延伸至 B2B 工程案與售後服務加值鏈,形成雙贏的生態綁定。
戰略貿易流向與供應鏈依賴度
HS 2709資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 每日約 1.02 億桶 (全球最大宗貿易商品)
對照 1990 年代日本家電在波斯灣的擴張潮,以及 2010 年代中韓品牌強勢進軍 GCC 市場的歷史軌跡,本次巴林旗艦店的開設可預期將引發至少三條相互交織的未來情境演化。
01 起因觸發:巴林CIT與日立深化合作,啟用品牌旗艦展示中心
02 一階傳導:海灣地區家電通路競爭升級,中日韓品牌加速體驗型門市布局
03 二階擴散:日系家電供應鏈上游(壓縮機、磁石、感測器)迎來新訂單動能
04 宏觀終局:GCC「願景2030」經濟多元化進程中,國際高端零售品牌深度卡位成形
跨事件因果網路圖譜 3 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
美股止跌反彈藏隱憂:債市殖利率登兩年新高,美伊戰火與AI資本支出的拉扯博弈
美伊衝突升溫波及波斯灣區域安全與經貿活動,巴林日立旗艦中心揭幕反映海灣國家在緊張局勢下仍推進通路多元化與市場韌性的長期戰略佈局
澳洲貿易救濟大改革:十年磨劍,反傾銷與防衛措施整合迎戰全球傾銷潮
全球防衛關稅浪潮升級,澳洲整合反傾銷與防衛機制,迫使跨國品牌(含日立)更重視自由貿易區通路據點(如巴林)以規避高關稅市場,強化海灣旗艦展示中心投資正反映此避險布局。
聯準會三年來首度升息:沃許抗川逆勢加息至4%,通膨戰線全面升級
聯準會重啟升息循環導致美元走強與新興市場消費力分化,海灣國家因油元與匯率相對穩定成為品牌避險首選,推動日立加碼巴林旗艦通路投資。
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。




