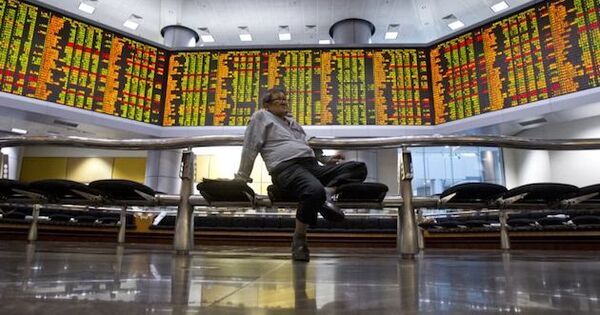
週一全球金融市場呈現高度分歧的板塊表現,亞洲主要股市在買盤推升下普遍收紅,與歐洲股市因多國逢國定假日而交投極度清淡、整體走勢疲軟形成鮮明對比。亞洲方面,受惠於市場對科技與出口類股的信心回溫,加上部分國家公布的最新製造業數據優於預期,激勵資金回流區內主要指數,其中日股、韓股與台股表現尤為突出,多檔權值股同步走揚,帶動大盤指數穩步攀高。
歐洲市場則因英國、法國與德國等多國逢「銀行假日」(Bank Holiday)休市,成交量較過去三十日均量萎縮逾四成,市場流動性顯著稀薄,導致任何零星賣壓皆被放大,加上市場觀望本週即將公布的多項關鍵總體經濟數據,避險情緒升溫,指數呈現小幅下跌或區間震盪格局。
值得注意的是,美股雖未開盤但期貨市場電子盤已率先反映亞歐分歧格局,顯示資金正快速進行跨時區的板塊與區域配置調整,全球資本流動的敏感度遠高於過去幾年的均值。
本事件的本質並非傳統意義上的地緣政治角力或企業壟斷衝突,而是全球金融市場在「節慶效應」與「總體經濟不確定性」交織下所呈現出的跨區域資金板塊挪移現象,因此本段落將聚焦於其歷史背景脈絡、結構性成因與深層資本流動意涵進行深入剖析。
首先,從歷史脈絡來看,歐洲市場在五月與八月底的國定假日期間,成交量萎縮與波動率上升幾乎是鐵律。當倫敦、法蘭克福與巴黎三大金融中心同步休市,歐洲市場便失去最重要的造市者與機構買盤,僅剩演算法交易與少數散戶在場內運作,這使得任何微小的賣壓都可能引發指數的非線性下跌。
其次,從結構性誘發成因來看,本次亞歐股市分歧的背後存在三重邏輯:
更深層的意涵在於,這種節慶清淡市況雖然短期內不具備系統性風險,但往往是機構投資人重新調整區域配置的重要觀察窗口,資金流向的細微變化往往預示著下一季的板塊輪動方向。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
展望本週至未來一季的全球金融市場走向,我們可以從歷史重大事件中歸納出幾項關鍵的軌跡,並提出以下三種可能的未來情境:
從歷史比較的角度來看,2024 年 8 月底與 2023 年 5 月底的「亞強歐弱」格局,最終都在美股開盤後迅速收斂分歧,顯示全球資本市場的聯動性仍高於市場預期,但亞洲科技股的相對強勢通常能延續 4 至 8 週,成為投資人佈局的重要參考指標。
面對當前「亞進歐退」的全球資金板塊挪移格局,我們提出以下具體的行動決策建議:
01 起因觸發:歐洲多國逢國定假日休市,市場流動性大幅萎縮
02 一階傳導:歐洲股市因流動性真空與觀望情緒走疲,波動率顯著上升
03 二階擴散:亞洲股市(尤其台股、韓股、日股)成為國際資金的替代配置標的,科技與半導體類股領軍上攻
04 跨市場聯動:美股期貨電子盤率先反映亞歐分歧,跨時區資金快速進行板塊輪動
05 宏觀終局:全球資金從歐洲低動能板塊加速輪動至亞美科技雙引擎,重塑未來一季的區域資產配置格局
跨事件因果網路圖譜 3 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
全球股市 ETF 與新興市場 ETF 的終極對決:誰才是真正的報酬王?
亞股(特別是台股、韓股、日股)相對歐股的強勢表現,背後反映新興市場與亞洲科技供應鏈資金回流,與 SCHE 等新興市場 ETF 高度配置台積電等亞洲權值股的板塊挪移邏輯一致,顯示全球被動資金正對地緣板塊進行再配置。
半導體設備法務長拋售632張持股:內部人訊號的深層解讀
目標文章指出亞股科技與出口類股信心回溫推升日韓台權值股,而半導體設備廠 AEIS 法務長拋售持股與當前 AI 資本支出循環雜音反映的內部人警訊,恰為亞股科技熱潮提供反向風險校準,兩者共同描繪半導體供應鏈上中下游的資金與訊號分歧。
中東戰火延燒,油價飆漲再點燃通膨巨獸
目標文章所述歐洲銀行假日導致成交量萎縮逾四成、流動性稀薄的觀望格局,與中東戰火延燒推升油價並擠壓歐元區寬鬆空間的背景相互呼應,皆屬歐洲市場交投清淡、避險情緒升溫的同步全球總經主線。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。




