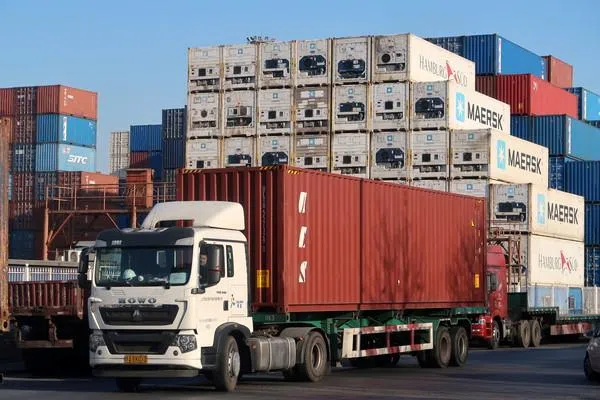
中國海關總署於2026年9月8日公布的最新貿易數據顯示,北京在內需長期低迷的困境下,憑藉高科技與AI相關產品的強勁海外需求,再次交出一張令全球側目的出口成績單。8月份出口以美元計價年增率高達25%,與經濟學家預期完全吻合,並較7月的23.9%進一步加速。
進口端表現同樣亮眼,8月進口年增28.2%,雖略低於市場預期的30%,但仍維持高速擴張,較7月的27.5%持續升溫。 貿易順差從7月的1125億美元擴大至8月的1190.9億美元;累計前八月順差已達8055.1億美元,全年極有可能連續第二年突破一兆美元大關。
分項數據中,1至8月高科技產品出口以美元計價成長42.9%;半導體出口值翻倍成長,但出口量僅微增4.1%,意味著單價飆漲驅動的結構性升級;汽車出口在量與值上雙雙成長逾50%。 對美出口年增34.4%,遠超自美進口的17.8%增幅,凸顯美中之間貿易依賴的不對等。中國記憶體指標大廠長鑫存儲(CXMT)更在首次公布的半年報中轉虧為盈,受惠於AI運算需求推升記憶體價格。
這場表面上風光的高速出口擴張,背後實則是一場「外熱內冷」的結構性矛盾激化。 北京試圖透過外部需求來對沖內部消費與投資低迷的策略,正將中國經濟推向日益險峻的戰略懸崖。
從內部矛盾來看,第二季GDP成長已放緩至4.3%,工業產出、零售銷售與固定資產投資同步走弱,房市更陷入長達數年的下行週期。 總理李強8月公開承認內需不足、企業經營困難、國際環境不確定性上升三大困境,並推出8000億人民幣的融資工具試圖支撐基建,但這些措施對於提振家庭收入與重振房市效果有限。出口的強勢反而給了北京暫緩大規模刺激的藉口,形成「以拖待變」的危險路徑依賴。
從外部博弈來看,北京的科技戰略正面臨美歐兩面夾擊。前八月半導體出口值翻倍、汽車出口暴增逾50%,這些數據對歐美決策者而言並非單純的經濟指標,而是產業生存威脅與國家安全疑慮。 美國與歐盟已雙雙要求北京縮減鉅額貿易順差,北京雖嘗試以2025年底達成的高層貿易休戰為緩衝,但「企業趕在關稅不確定性落槌前搶出貨」的現象,說明此種脆弱平衡隨時可能瓦解。
更深層的角力在於稀土與能源進口結構:8月稀土出口量雖月增,但遠低於年初至今的月均水準,顯示北京正審慎調控這項戰略物資的釋出節奏;同時原油進口量年減23.4%,反映工業需求疲弱與能源轉型的雙重訊號。 這一切顯示北京的出口榮景並非單純的市場勝利,而是一場以時間換取科技自主的戰略豪賭,其代價正由全球供應鏈與地緣政治格局共同承擔。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
回顧2018年美中貿易戰與2020年新冠疫情期間的出口經驗,中國屢次在外部衝擊下憑藉製造業韌性逆勢突圍,但此次面對的是「高科技產能過剩」與「地緣脫鉤」雙重夾擊,歷史劇本恐怕難以完全複製。
美中9月底峰會達成局部對等降稅,覆蓋300億美元規模品項;高科技出口維持雙位數成長,但內需在房市拖累下持續低迷,GDP成長率勉強維持4.5%下限。北京選擇以精準財政滴灌取代大規模貨幣寬鬆,人民幣在7.0至7.2區間震盪。
美國在2027年大選後啟動新一輪對中半導體與電動車301調查,歐盟跟進反傾銷稅;中國搶運效應消退後出口動能急速失溫,加上稀土出口管制反噬科技產業,GDP成長率跌破4%,全球供應鏈被迫加速「中國+1」重組。
北京推出規模逾2兆人民幣的家庭補貼與房市收儲方案,疊加AI應用從製造端擴散至消費端,內需引擎重新點火;CXMT等本土記憶體與設備廠在國產替代浪潮下實現規模化盈利,貿易結構從「量大利薄」轉向「質優價高」,中國在高科技領域確立全球不可替代地位。
面對中國「外熱內冷」的高度不對稱復甦,市場參與者必須拋棄單向敘事,從『絕對數字成長』轉向『結構韌性分析』。
01 起因觸發:AI算力需求爆發推升高階晶片與高科技產品出口暴增
02 一階傳導:中國記憶體廠CXMT轉盈、半導體設備與電動車鏈受惠
03 二階擴散:歐美將鉅額順差視為產業威脅,要求北京縮減貿易失衡
04 戰略延伸:稀土出口管制與原油進口銳減,能源與原物料供應鏈重組
05 宏觀終局:中國「外熱內冷」結構固化,全球供應鏈被迫加速脫鉤分流
跨事件因果網路圖譜 7 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
G20美國登板:353兆美元債海叩關的成長攻防戰
中國八月出口暴衝25%且對美順差擴大,是G20美國登板議程設定「美中貿易失衡」劍拔弩張議題的直接數據引爆點,亦印證貝森特主張以成長突圍債務困局的迫切性
匯率博弈全面升溫:德國出口神話破滅與人民幣升值壓力
中國高科技與半導體出口暴增(單價飆漲、結構性升級),凸顯德國在中高端製造出口面臨結構性競爭壓力,弱化其出口基本面與貨幣政策自主性
越南央行陷最艱難平衡術:成長動能與金融風險的雙面夾擊
中美科技脫鉤促使中國AI晶片與高科技出口獨撐大局,越南正以50%利率補貼與2030東協AI樞紐願景,在供應鏈轉單潮中接收外溢產能與運算需求
期中選前經濟戰開打:共和黨的「強就業」敘事與通膨民怨的殘酷對撞
中國對美出口年增34.4%、貿易順差逼近兆美元,凸顯美中貿易依賴不對等加劇,與共和黨「強就業」敘事下的通膨民怨相互共振,成為期中選舉攻防中對關稅政策的實質佐證。





