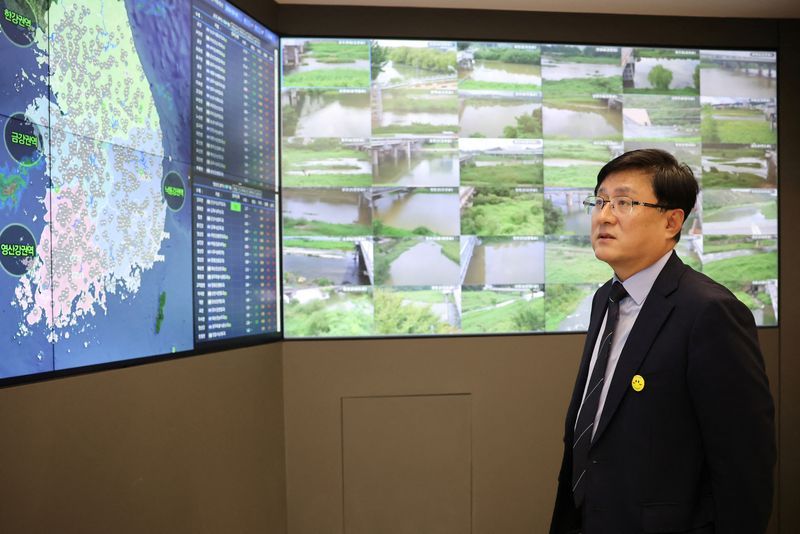
南韓正面臨AI浪潮帶來的史無前例電力危機。南韓氣候能源環境部長金聖煥(Kim Sung-hwan)日前向《路透社》明確表示,受惠於三星電子與SK海力士的晶片擴產計畫,以及新建AI資料中心的龐大需求,南韓未來幾年的電力需求預計將暴增 25至30 GW(吉瓦)。這項規模驚人的電力缺口,已逼近該國現有 26 座核能機組的總裝置容量。為此,南韓政府將於下月公布延長至 2040 年的新版長期能源路線圖,其中「是否新建更多核電機組」將是核心議題。
金聖煥部長雖未透露具體新增機組數量,但直言核能是「國家能源結構中必須考量的關鍵要素」。若 25至30 GW 的新增需求全數由核能供應,依現行南韓自主設計機組的標準,約等同於 20 座新反應爐的驚人規模。值得注意的是,三星與SK海力士位於西南部的半導體聚落,原訂 2045 年完工的 800 兆韓元(約 5,900 億美元)國家級「巨型計畫」,已被大幅提前至 2030 年代初期,使供電壓力更為迫切。
表面上是「AI用電暴增需擴大核能」,本質上卻是一場牽涉經濟戰略、地緣科技競爭與社會民意的多重角力戰。這場能源路線圖之爭,本質上是南韓試圖在美中半導體戰場中鞏固「中立軍火商」地位的能源國安算計。
第一,晶片主權與AI主權的能源綁定。三星與SK海力士的高頻寬記憶體(HBM)與先進製程邏輯晶片,是全球AI基礎設施的命脈。輝達等美國科技巨擘已向南韓探詢設立資料中心,正是看中其「供電穩定度」。若南韓無法提供充足且穩定的低碳電力,將直接削弱其在全球AI供應鏈中的不可替代性。
第二,核能與再生能源的結構性拉扯。南韓再生能源目前僅占總發電量 11%,在土地與地理限制下,短期內難以支撐暴增的基載電力需求。核能雖能提供穩定低碳電力,卻面臨兩大矛盾:一是全國民意調查顯示 79% 民眾支持擴核,但蔚山等潛在廠址仍出現萬人連署反對的安全疑慮;二是核能從規劃到商轉至少需 10 年,與 AI 需求的急迫性存在時間落差。
第三,去煤政策與電力安全冗餘的兩難。南韓目前 29% 電力來自燃煤,並規劃 2040 年全面除役。但其中 20 座機組的法定設計壽命將超過該期限,金聖煥透露政府考慮將其保留為「緊急備用電力」,凸顯在能源轉型過程中,現實的供電穩定考量往往凌駕於減碳時程。
第四,地緣能源聯盟的隱性佈局。南韓深化核能使用,與美國推動的「核能復興」戰略相互呼應。在中國加速建造核電廠、俄羅斯掌握核燃料供應的背景下,南韓的核能擴張可視為加入西方核能供應鏈、強化能源外交籌碼的關鍵一步。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
南韓能源路線圖的最終定調,將為亞洲乃至全球的AI能源競賽樹立關鍵風向標。歷史經驗顯示,1970 年代石油危機後的法國「彌賽亞計畫」(Messiah Plan)曾以國家意志在 15 年內將核電占比從 8% 推升至 70%,證明國家級能源動員的可行性;而 2011 年福島核災後德國的全面廢核,則示範了政治意志如何凌駕能源安全,最終導致對俄羅斯天然氣的致命依賴。
無論何種情境,AI 算力與電力供應的「強耦合」關係已不可逆,南韓的選擇將是全球 AI 強國能源政策的試金石。
面對 AI 浪潮帶來的全球能源結構重塑,各方利害關係人應提前佈局:
最高優先級建議:將 AI 基礎設施與能源政策的連動性提升至國家安全等級,任何延宕或政治妥協都可能讓南韓在這場 AI 與能源的雙重競賽中痛失先機。
01 起因觸發:AI晶片需求爆發與資料中心擴張,推升南韓電力需求 25至30 GW
02 一階傳導:三星與SK海力士提前半導體聚落完工時程至 2030 年代初期
03 二階擴散:南韓政府啟動 2040 能源路線圖修訂,核能擴張議題升溫
04 三階擴散:輝達等美國科技巨頭探詢南韓資料中心設廠,強化美韓科技聯盟
05 宏觀終局:東亞能源地緣重組,南韓以核能外交鞏固AI時代的半導體中立軍火商地位
跨事件因果網路圖譜 2 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
油價狂飆引爆通膨疑慮 德股重挫歐洲再陷停滯性通膨夢魘
德國與歐洲因高油價衝擊工業生產成本、削弱製造競爭力,被迫加速能源轉型與產業外移,連帶使AI與半導體聚落(如南韓)成為全球高能源依賴產業的重組承接地,凸顯高電價與穩定供電的戰略價值
2026中國海洋經濟博覽會深圳啟航:全球海洋城市論壇同步亮相
AI與半導體擴產引爆南韓25至30GW電力缺口並押注核能建設,反映中國海洋裝備與高科技出口暴增(#8594)所驅動的全球AI供應鏈擴張浪潮,正是各國港口與海洋城市面臨能源轉型壓力的結構性背景,深圳海博會聚焦港航數位化與藍色金融正呼應此一綠能與算力雙軸擴張格局