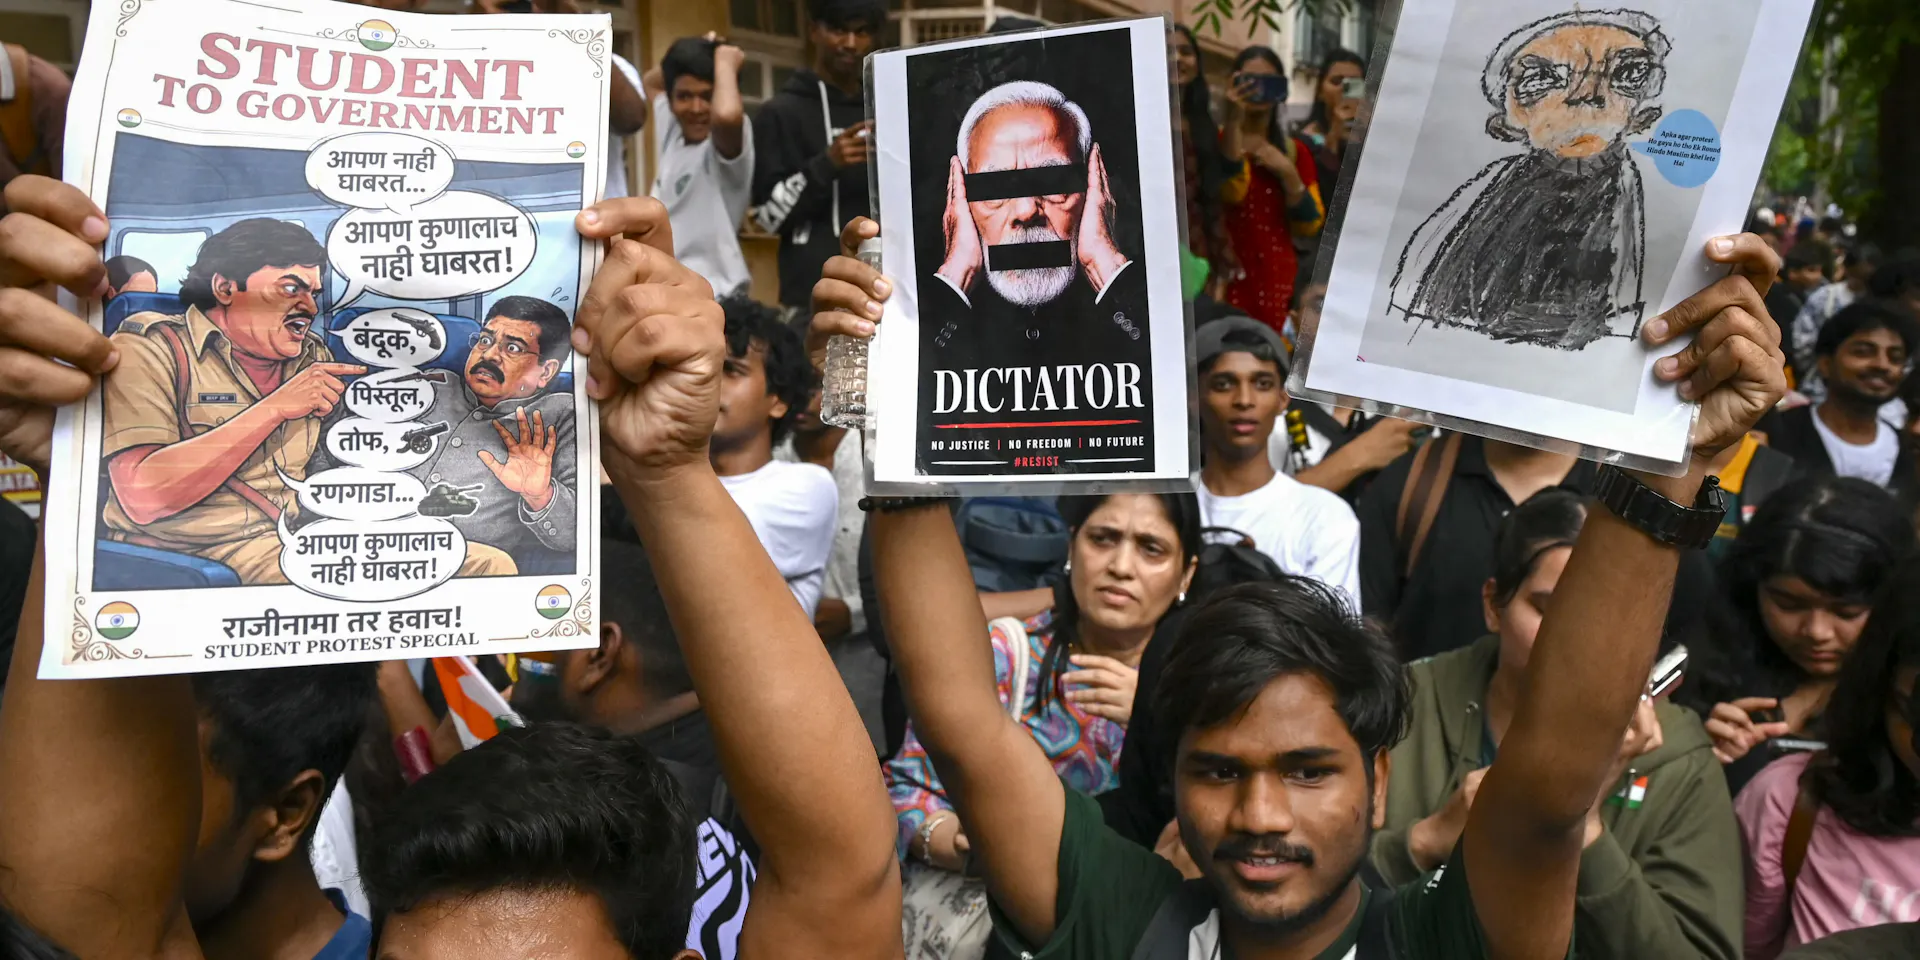
印度近年街頭的學生與青年抗議浪潮,並非單純的政治動員,而是中產階級結構性危機的總爆發。長期被視為「全球中產階級擴張典範」的印度,自2010年代中期起陷入增長停滯與嚴重分化。皮尤研究中心(Pew Research Center)數據顯示,2017年僅有約1.08億印度人屬於日均購買力平價(PPP)10至50美元的中產階級,佔總人口僅約8%,遠低於麥肯錫、安永、高盛等機構先前預估的數億人規模。
更嚴峻的是「消失的中產階級」現象:世界不平等實驗室(World Inequality Lab)研究指出,2022至2023年間,印度最富有的10%人口掌握了全國57.7%的所得,相較1990年的33.5%幾近翻倍;最貧窮的50%人口所得佔比則跌至15%。國際勞工組織(ILO)2024年數據更揭露,印度受過高等教育青年的失業率高達29.1%,是未受教育人口的九倍。即使印度官方公佈的GDP增長率長期維持在7%至8%的區間,IMF與學界卻質疑實質增長率因非正式部門統計失真而被高估了1.5至2個百分點。
這場危機的根源並非單純的經濟週期波動,而是多重結構性衝擊與治理失誤交織的長期病灶。首先,2016年莫迪政府推動的「廢鈔令」(Demonetisation)一次性將市面上85%的流通貨幣作廢,重創仰賴現金的非正式經濟與中小企業;2017年倉促上陣的商品與服務稅(GST)改革則讓中小型企業陷入合規泥淖,連同隨後的Covid-19疫情衝擊,構成壓垮底層民眾的三記重擊。
更深層的驅動力是所謂的「K型復甦」結構性矛盾:
印度中產階級的「K型」走向將直接決定未來十年亞洲地緣經濟版圖的位移方向。比對1990年代拉美債務危機後的中產階級塌縮、2008年金融海嘯後美國的「失落的十年」,以及東亞模式(如韓國、台灣)透過產業升級帶動中產擴張的成功案例,我們可推演出以下三種情境:
關鍵觀察指標應鎖定:每季IT服務業營收增速、青年失業率(含灰色就業)、盧比實質有效匯率、外資直接投資(FDI)流向,以及莫迪政府的勞動法改革進度。
面對印度市場的結構性裂解與Z世代政治風險升高,產官學界應採取分層次的戰略應對:
01 起因觸發:2016年廢鈔令、GST改革與疫情三波衝擊重創非正式經濟與中產購買力
02 一階傳導:印度IT服務業成長放緩、TCS/Infosys/Wipro啟動裁員、青年失業率飆破29%
03 二階擴散:Z世代街頭抗議常態化、莫迪政府民調下滑、消費兩極化加劇
04 三階擴散:國際機構(IMF)下修印度GDP可信度、外資重新評估印度市場風險溢價
04 宏觀終局:「中國替代者」敘事受挫,全球供應鏈多元化佈局被迫轉向越南與墨西哥
跨事件因果網路圖譜 1 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
ACLED 地緣衝突與安全熱區監測
MODERATE (區域摩擦)監測熱區:南亞與印太邊界 (South Asia & Border Security)(克什米爾 · 開柏爾-普赫圖赫瓦 · 印中邊界)
📡 區域安全態勢評估: 開柏爾走廊武裝襲擊活躍度攀升,巴基斯坦與阿富汗塔利班邊界摩擦牽動中巴經濟走廊 (CPEC) 安全。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。