哥倫比亞商業日報《La República》於2026年9月7日發布自行盤點的榜單,指出逾25家國際企業正評估進入、投資或於委內瑞拉拓展新業務,涵蓋石油天然氣、發電、航空、消費品與營建材料五大領域。這份名單橫跨Repsol、Shell、BP、Chevron、Eni、Vitol、XRG等能源巨擘,以及Avianca、達美、聯合航空、卡達航空等航空業者,凸顯制裁鬆綁後拉美能源板塊的板塊挪移。
然而,「簽約」與「履約」之間存在巨大法律鴻溝。2026年1月9日美國第14373號行政命令啟動制裁解除程序後,OFAC陸續發布的一般許可(GL 46A、47、48、49)雖允許洽簽附條件契約,但實際鑽探、生產與付款仍須另行授權。目前僅有BP、Chevron、Eni、Maurel & Prom、Repsol及Shell等六家企業名列GL 50B,獲准執行作業。
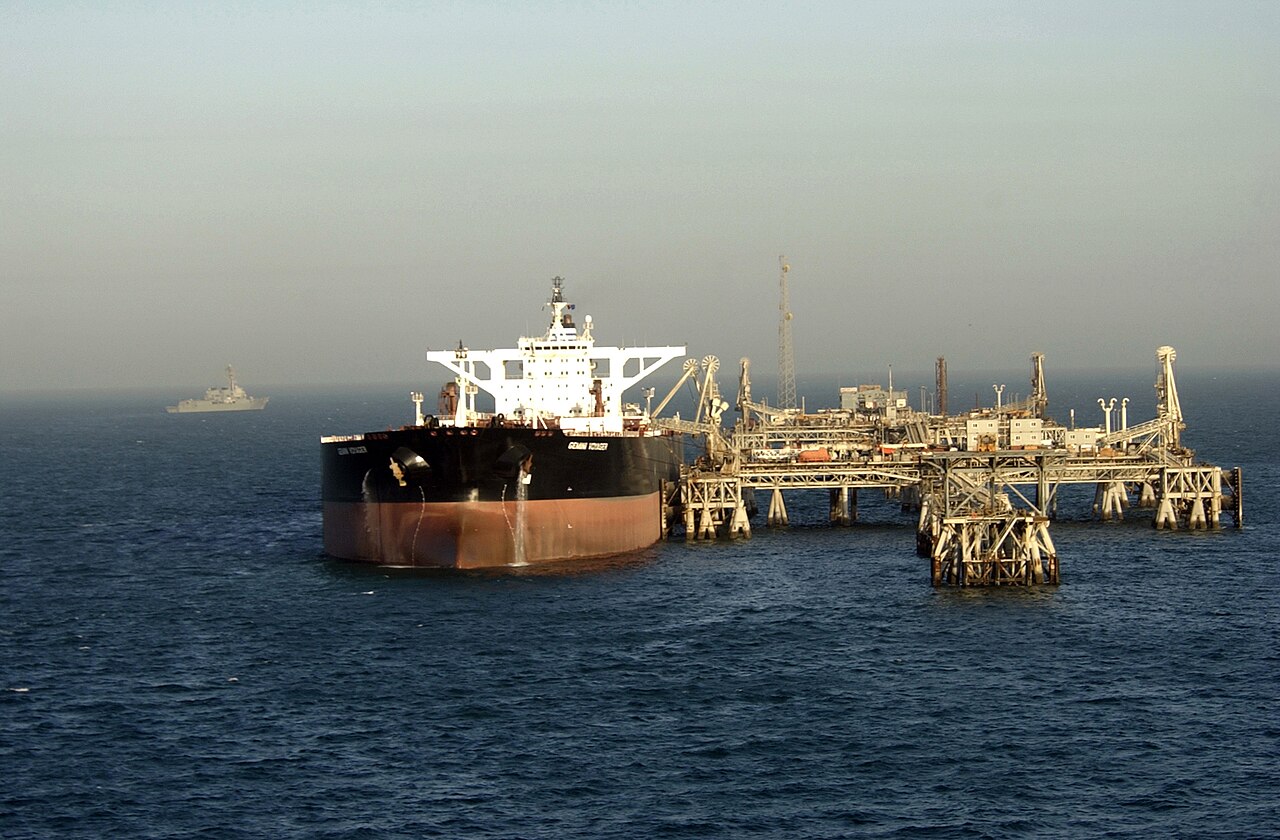
生產端方面,委內瑞拉7月產量約為每日111.7萬桶(OPEC二手來源)或120萬桶(PDVSA自報),8月出口約117萬桶/日,其中Chevron一家即負擔約30.8萬桶,約占總出口量的四分之一,Vitol與Trafigura合計占比約56%。
這場委內瑞拉能源回流潮,本質上是美國地緣戰略、能源供應鏈重組與委內瑞拉政經風險三方角力的縮影,背後的權力博弈值得深入拆解。
首先,美方鬆綁制裁絕非單純的善意,而是經過精密計算的戰略槓桿。第14373號行政命令及其後續GL 49、50B設計,強制要求所有與PDVSA的合約須受美國、英國、法國或新加坡法律管轄,糾紛亦須在指定司法轄區仲裁。這意味著華府即使讓出部分石油利益,仍能牢牢掌握法律最終解釋權與懲罰開關。對川普政府而言,委內瑞拉原油回流既是壓制油價、削弱俄羅斯與伊朗財政的籌碼,也是2026年期中選舉前展示「強勢外交」的內政工具。
其次,西方石油巨擘與中印買家的版圖重組已悄然成形。印度在今年稍早超越中國,成為委內瑞拉最大單一買家,4月數據顯示印度進口37.4萬桶/日,僅次於美國直購的44.5萬桶/日。這反映德里當局在俄羅斯原油受二級制裁威脅後,積極尋求替代來源,而委內瑞拉的重油正好與印度煉廠的加工特性高度匹配。中國買家則因委內瑞拉國家石油公司債務與付款機制問題而退居第三。
第三,臨時總統Delcy Rodríguez宣稱已簽署逾50份國際協議,並喊出「150萬桶/日」的產量目標,對照目前僅約111萬桶的現實,這個目標需要新增約35%的產能。然而委內瑞拉長期投資不足、煉油設備老化、電力基礎設施崩潰,加上政治黑天鵝風險(反對派動向、軍方態度、社會動盪),讓這份政治宣示與實務落差極大。最大的受益者將是擁有法律保護傘的西方六巨頭,而押注過早的中小型企業恐將淪為白手套或被迫承擔制裁逆轉的代價。
戰略貿易流向與供應鏈依賴度
HS 2709資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 每日約 1.02 億桶 (全球最大宗貿易商品)
01 起因觸發:2026年1月9日美國第14373號行政命令啟動制裁鬆綁
02 一階傳導:OFAC陸續核發GL 46A至49共五張一般許可,逐步開啟能源、電信、礦業通道
03 二階擴散:歐洲與拉美企業率先卡位,25家潛在投資者橫跨五大產業進場評估
04 三階擴散:印度取代中國成為最大買家,全球重油供應鏈重組
05 宏觀終局:若委內瑞拉產量回升至150萬桶/日,將壓抑Brent油價中樞3至5美元,重塑OPEC+內部權力平衡
跨事件因果網路圖譜 3 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
印度股市半年新低震盪:企業事件密集引爆關注名單
委內瑞拉制裁鬆綁後石油產能逐步回流,Vitol、Trafigura等大宗商品交易商掌控56%出口,強化新興市場油氣板塊對印度能源進口與股市的傳導效應;同時Chevron、Repsol等加大委內瑞拉佈局,可能排擠其他產油國的供應份額,間接影響印度能源股與相關企業估值波動。
賽萊默15億美元三券齊發 押注水利基礎建設長線紅利
委內瑞拉制裁鬆綁帶動能源板塊基礎建設需求回升,Xylem等水利與工業幫浦設備商透過15億美元發債布局Cornell Pump與Roper Pump收購案,反映能源上游重啟的長線資本支出紅利正在向工業基礎設備供應鏈擴散。
印度避險ETF空頭驟減逾五成:市場對盧比信心回溫訊號
委內瑞拉產能回歸與拉美能源板塊挪移,推升新興市場資源出口國匯率與資產配置想像空間,帶動WisdomTree印度避險ETF空頭部位驟減59.1%,反映國際資金對新興市場風險偏好回升的結構性翻轉訊號。
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。
歐洲布蘭特原油現貨價
地緣衝突(中東/紅海/俄烏)對全球航運與通膨成本的即時傳導價格。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。