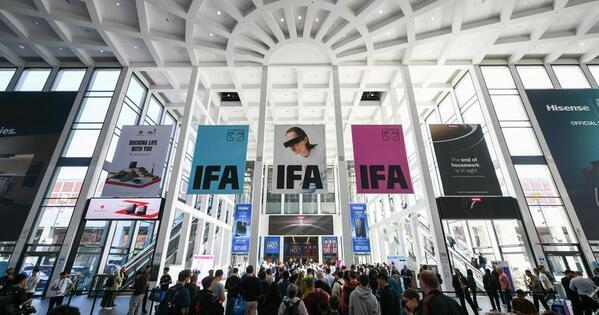
柏林國際消費電子展(IFA)執行長 Leif Lindner 於近期公開表示,中國企業已成為全球消費性電子產品創新的核心驅動力,這項聲明在歐洲科技產業圈引發高度關注。IFA 作為全球三大消費電子展之一,與美國 CES、台灣資訊月並駕齊驅,每年吸引全球頂尖品牌與供應鏈廠商齊聚柏林。
Lindner 指出,中國廠商在物聯網(IoT)、AI 驅動家電、顯示技術與穿戴式裝置等領域的迭代速度,已明顯超越歐美傳統巨擘。從智慧家庭生態系到高階電視面板,從掃地機器人到無線音訊裝置,中國品牌正從過去的「代工模仿者」轉型為「標準制定參與者」。
值得注意的是,這並非 IFA 首次為中國企業背書。事實上,IFA 近年來已成為海爾、美的、 TCL 、華為、聯想等中國旗艦品牌最重要的歐洲灘頭堡。德國柏林展會的主辦方明確承認,全球消費電子的研發重心已實質轉移至亞洲,特別是中國的珠三角與長三角科技聚落。這項表態也被視為歐洲消費電子產業在與亞洲對手的長期競爭中,罕見地公開承認落後的關鍵訊號。
本事件本質並非傳統意義上的地緣政治衝突或企業訴訟博弈,而是全球消費電子產業研發重心結構性轉移的客觀陳述。因此,本文將從歷史演進、技術脈絡與產業結構的角度,深度剖析中國消費電子產業崛起的深層成因。
回顧歷史軌跡,中國消費電子的崛起並非一蹴可幾。1980 年代以來,中國憑藉「來料加工」的出口導向模式,逐步建立起從被動元件、面板模組到整機組裝的完整供應鏈。進入 2010 年代後,隨著華為在 5G 通訊專利布局的突破、海爾併購 GE Appliances 的國際化躍進,以及京東方在 OLED 面板良率上的突破,中國企業開始從「規模製造者」蛻變為「技術定義者」。
從技術演進的角度觀察,中國消費電子的領先並非單一維度。三大結構性因素交織作用:第一,龐大的內需市場形成了「數據飛輪效應」,讓 AI 演算法在真實場景中能以極速迭代;第二,完整的硬體供應鏈壓縮了從概念到量產的時程;第三,新創企業與產業巨擘的併購整合,加速了跨域技術融合(如家電 + AIoT、通訊 + 終端)。
值得注意的是,這場典範轉移也對歐洲傳統家電品牌(如 Bosch、Siemens、Philips)構成存亡威脅。當中國品牌以極具侵略性的價格性能比席捲歐洲通路時,歐洲廠商正面臨毛利壓縮與品牌溢價流失的雙重夾擊。Lindner 的表態,實質上反映了柏林展會主辦方對「中國創新勢力已不可逆」的務實承認。
國際制裁與出口管制警報
🔴 極高風險 (CRITICAL)資料來源:OpenSanctions / US BIS Entity List
⚠️ 合規與地緣風險要點: 受美國出口管制條例 (EAR) 與外國直接產品規則 (FDPR) 全面封鎖,限制取得先進 EDA 工具、極紫外光 (EUV) 設備與 5G 射頻晶片。
對照 1980 年代日本消費電子(Sony、Panasonic、Sharp)席捲全球的歷史軌跡,再對比 2010 年代韓國三星、LG 的崛起,當前中國品牌的全球化進程,既延續了亞洲科技強權輪替的歷史規律,也展現出截然不同的新特徵。預測未來 3 至 5 年,全球消費電子產業將出現以下三種關鍵情境:
面對全球消費電子產業結構性轉移的不可逆趨勢,各利害關係人應採取以下戰略行動:
01 起因觸發:IFA執行長 Lindner 公開承認中國企業引領全球消費電子創新
02 一階傳導:海爾、美的、TCL、華為等中國旗艦品牌在歐洲通路加速滲透
03 二階擴散:歐洲老牌家電(Bosch、Siemens、Philips)毛利壓縮、估值下修
04 三階外溢:全球消費電子供應鏈研發重心實質轉移至中國珠三角與長三角
05 政策回應:歐盟啟動數位主權與供應鏈審查,醞釀新一波監管壁壘
06 宏觀終局:全球科技產業標準制定權與消費 AIoT 典範向亞洲傾斜
跨事件因果網路圖譜 4 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
從顯示器到穿戴光場:VITURE聯手S-GAME的600美元XR眼鏡,如何撬動Sony Micro-OLED消費市場
IFA執行長公開承認中國廠商在顯示技術、穿戴裝置與IoT領域的創新速度超越歐美巨擘,為VITURE等深圳新創憑藉Sony Micro-OLED與自研稜鏡光學切入高階XR消費市場提供了產業趨勢背書與供應鏈成熟度支撐
輝達開源FlashREINFORCE:解構GRPO霸主地位,重寫AI代理訓練成本公式
中國消費電子與AI硬體創新崛起(華為、聯想等)帶動中國AI生態系整體崛起,迫使輝達等美系算力供應商加速演算法效率優化以維持性價比優勢,開源FlashREINFORCE正是針對DeepSeek GRPO典範的反制。
三星Z Fold8與Flip8驚傳低價兜售:折疊機市場警鐘響起?
中國消費電子廠商在 IoT、AI 家電與顯示技術迭代速度領先歐美,直接壓縮三星折疊機在旗艦創新敘事的溢價空間,使 Z Fold8 灰色市場出現破盤拋售與需求動能轉弱訊號
AI巨頭監理攻防戰:第三方評估機制引爆美中算力管制新局
中國在AI驅動家電、IoT與穿戴裝置的快速迭代引發歐美產業警訊,間接強化Anthropic、OpenAI等美系AI巨頭主張對中國實施算力與模型蒸餾限制的正當性,形成新一輪美中AI監理攻防。