AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

⚡ 智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

美國砸重本擴增16座海事訓練中心:造船業大復興啟動
國際地緣

美國砸重本擴增16座海事訓練中心:造船業大復興啟動

#海事戰略 #造船業復興 #供應鏈重構 #國防工業 #藍色經濟 #地緣競爭
就緒
聲線:
倍速:
字級:
⚡ 核心事實

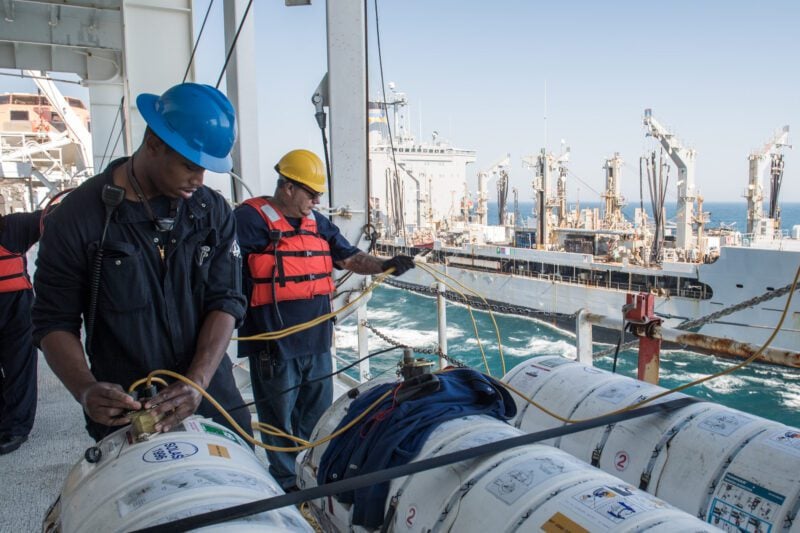
美國海事管理局(MARAD)近日宣布,將於全美新增 16 座海事訓練中心(Maritime Training Centers),配合聯邦政府大刀闊斧的造船業復興戰略,全面強化商船與遠洋輪的海事人培量能。這項布局隸屬於更宏大的《海事繁榮計畫》(Maritime Prosperity Plan)框架,目的在於徹底翻轉美國本土造船產能嚴重衰退、長年依賴外國船廠的戰略弱勢。

根據官方規劃,新設的16座訓練中心將與現有5座「州立海事學院」(State Maritime Academies)形成互補網路,預計每年可額外培訓逾 3,000 名合格船員,涵蓋甲板高級船員、輪機工程師及海事戰略後勤等專業職類。這是自1970年代美國國旗船隊(U.S.-flag fleet)規模開始萎縮以來,最大規模的一次海事人力資本投資行動。同時,美國造船業正迎來一系列超級訂單,從軍用油輪、支援艦到新一代破冰船皆已進入實質建造階段。

MARAD 局長指出,沒有船員就沒有戰略自主性(No mariners, no maritime sovereignty),凸顯華府已將海運人力視為國安資產的核心理念。這項計畫亦與國防部的艦隊擴張計畫同步推進,確保民間商船量能在戰時能順利轉化為軍事後勤支援的後備力量。

🧭 背景脈絡與深層解析

這項政策表面上是教育與產業投資,但其深層邏輯實為一場 地緣戰略級別的造船業霸權爭奪戰。美國海運霸主地位在過去半世紀急劇衰退,自1980年代雷根政府解除內河運輸管制後,美國註冊商船數量從巔峰時期的數百艘萎縮至目前僅剩約 175 艘可承載遠洋貨物的「有效國旗船」,與中國高達 5,500 艘以上的商船規模形成懸殊對比。

### 各方戰略角力與利益矩陣

1.
美國 vs. 中國造船霸權:中國掌握全球近 50% 的造船市占率,南韓與日本則瓜分高端船型(如 LNG 船、航空母艦級運輸船)的剩餘大餅。華府試圖透過關稅保護、補貼與訓練體系重建,將造船產業鏈從戰略競爭對手手中奪回。
2.
工會 vs. 自動化資本:「海事工程師福利聯邦」(MEBA)與「國際輪機師協會」(MM&P)等工會力挺人培擴張,認為這能保障高薪白領工作;但部分航商與私募基金則主張透過自動化技術降低人為成本,對訓練中心擴張興趣缺缺。
3.
軍事需求 vs. 商業紀律:五角大廈亟欲建立「戰略海運預備隊」,要求民間船隊維持可徵用的軍用規格;但商業市場偏好低成本的中國造二手船,形成結構性矛盾。這也是 16 座訓練中心背後 真正的政策拉鋸戰場。
4.
造船廠 vs. 港口物流商:新訓練中心若順利運作,將帶動本土修船廠、引擎供應鏈與港口現代化,形成沿海州的就業紅利;但部分環保團體與漁業權益組織對沿海開發可能造成的生態衝擊提出警告。

這場訓練中心擴張計畫,實質上是華府將「人」視為產業重建的瓶頸環節,試圖從根本扭轉美國造船業「有船沒人、有廠沒單」的尷尬處境。

🎯 各界影響評估
💻 產業與技術
海事工程師、輪機技師與造船焊接師的 人才溢價將顯著拉高,年薪中位數可望從現行的 7~9 萬美元逐步攀升至 12 萬美元以上。
📈 市場與投資
國防海事相關概念股(包括 Huntington Ingalls、General Dynamics、Bath Iron Works 等)及配套鋼材、艦載系統商將迎來 估值重估的多頭循環。
🛒 民眾與社會
短期內對終端消費品價格影響有限,但 中長期將推高海運運費基線,連帶使進口商品(從電子產品到民生用品)的到岸成本上漲。
🚢

戰略貿易流向與供應鏈依賴度

HS 2711

資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 年貿易量 >4.0 億噸

液化天然氣與管線氣 (Liquefied Natural Gas - LNG)
全球主要出口國市佔分佈 (Top Global Exporters) UN COMTRADE BENCHMARK
美國 (US) 墨西哥灣岸 LNG 出口樞紐 22%
卡達 (QA) 北方氣田巨型擴建計劃 20%
澳洲 (AU) 亞太主要長期合約供應國 19%
俄羅斯 (RU) 北極 Yamal LNG 船運出口 8%
馬來西亞 (MY) 東南亞區域出口主力 6%
⚠️ 關鍵地緣斷鏈與依賴脆弱點:
歐盟 48% LNG 依賴美國海運油輪取代俄管線氣
日本 世界第二大 LNG 買家,98% 依賴進口發電
台灣 97% 天然氣依賴進口,存量受地緣封鎖高度敏感
🔮 歷史借鏡與未來展望

回顧歷史,1940 年代羅斯福總統推動的「自由輪」(Liberty Ships)計畫曾讓美國在 4 年內建造超過 2,700 艘商船,將造船產能推至人類工業史的巔峰。今日的訓練中心擴張雖然規模不及當年,卻代表華府重新體認到「海運即國力」的戰略鐵律。對比 1980 年代美國放任本土造船業空心化、最終導致戰略海運預備隊幾近瓦解的慘痛教訓,本次的政策反轉可謂遲到但必要。

### 三種未來情境預測

1.
基準情境(機率 55%):16 座訓練中心如期於 2027~2028 年陸續啟用,配合現有 5 座州立學院形成 21 個據點的訓練網路,每年穩定供應逾 5,000 名合格船員。美國可承載遠洋貨物的主力船隊從 175 艘緩步回升至 250 艘左右,軍民通用海運動員能力達到「可接受但仍須強化」的門檻。
2.
極端風險情境(機率 25%):訓練計畫因預算卡關、政治角力或產業缺工而進度落後,部分州立學院遭預算刪減;同時中國以 低價傾銷與稀土戰略武器化 雙管齊下,使美國造船成本仍無法與亞洲競爭。結果是訓練出來的人才面臨「沒有船可上」的窘境,政策淪為選舉支票。
3.
轉折突破情境(機率 20%):在訓練量能到位後,造船業出現如同二戰時期的「軍民一體」整合,美國正式重新奪回全球前三大造船國地位,海軍後備動員能力大幅躍升,北極破冰船隊與太平洋戰略航道控制力同步強化,並帶動 AI 船舶、無人機貨輪等前瞻科技落地,使華府在西太平洋與北極圈的戰略籌碼顯著提升。
💡 總結與決策建議

### 具體行動決策建議

1.
即時避險與卡位策略:投資人應密切關注海事國防股的財報與國防預算審議進度,提前布局船舶焊接自動化、艦載電子戰系統、海事訓練模擬器三大關鍵供應鏈的中小型供應商,這些隱形冠軍企業的估值重估空間最大。
2.
中長期佈局:企業決策者應評估將海事相關業務(含訓練、認證、模擬器、造船檢測)納入中長期供應鏈多元化戰略,避免過度依賴單一國家或單一船廠。學術與職訓機構則應把握聯邦補助窗口,加速設立海事工程與造船技職學程。
3.
地緣風險對沖:對高度依賴海運的進口商而言,應預先建立「中國+1」以上的船隊來源分散機制,並密切追蹤 MARAD 與國防部的聯合公告,及早掌握船籍與船員徵用政策變化,做為合約與保險條款的調整依據。
蝴蝶效應連鎖傳導 6 階連鎖
⚡ 01 起因觸發

01 起因觸發:MARAD宣布全美新增16座海事訓練中心

🌊 02 一階傳導

02 一階傳導:州立海事學院、造船焊接學校招生量能暴增

💥 03 二階擴散

03 二階擴散:造船廠、艦載系統、港口物流鏈同步迎訂單

🔥 04 三階連鎖

04 三階外溢:北美西岸與墨西哥灣沿岸的就業與城鎮開發

🌪️ 05 系統共振

05 地緣結構:美中在西太平洋海運供應鏈的霸權爭奪白熱化

🌐 06 終局影響

06 宏觀終局:北極航道與印太戰略的海事後盾實質化

🔗

跨事件因果網路圖譜 3 驗證節點

AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章

起因 影響 後續
⚔️

ACLED 地緣衝突與安全熱區監測

ELEVATED (灰色地帶高壓)

監測熱區:台海與西太平洋第一島鏈 (Taiwan Strait & First Island Chain)(台灣海峽 · 巴士海峽 · 南海九段線)

近30日事件: 92 起 傷亡統計: 0 人
防空識別區 (ADIZ) 巡弋
52% 占比
海警船灰色地帶執法
31% 占比
聯合軍演與電子偵察
17% 占比

📡 區域安全態勢評估: 海空聯合戰備警巡與海警常態化執法壓縮海峽中線默契,牽動全球 50% 貨櫃船隊通過之黃金水道風險溢價。

INTELLIGENCE NETWORK

延伸情報網絡 • 推薦閱讀

以同領域因果連動與最新情報節點為軸心,延伸閱讀牽動全局的關鍵事件

瀏覽更多「國際地緣」 →
國際地緣
📅 2026-10-24 🛡️ 68 分

伊朗封鎖波斯灣警告升高能源戰略風險

伊朗武裝部隊總參謀長阿里・阿卜杜拉希宣稱,美國軍艦在任何時間、任何情況下都不可能進入波斯灣,並指控美軍已削弱伊朗的海上防禦能力。這番強硬表態出現在美國與以色列威脅可能再度攻擊伊…

🏠 首頁 🗺️ 地圖 💼 自選 📚 專題 🔒 登入