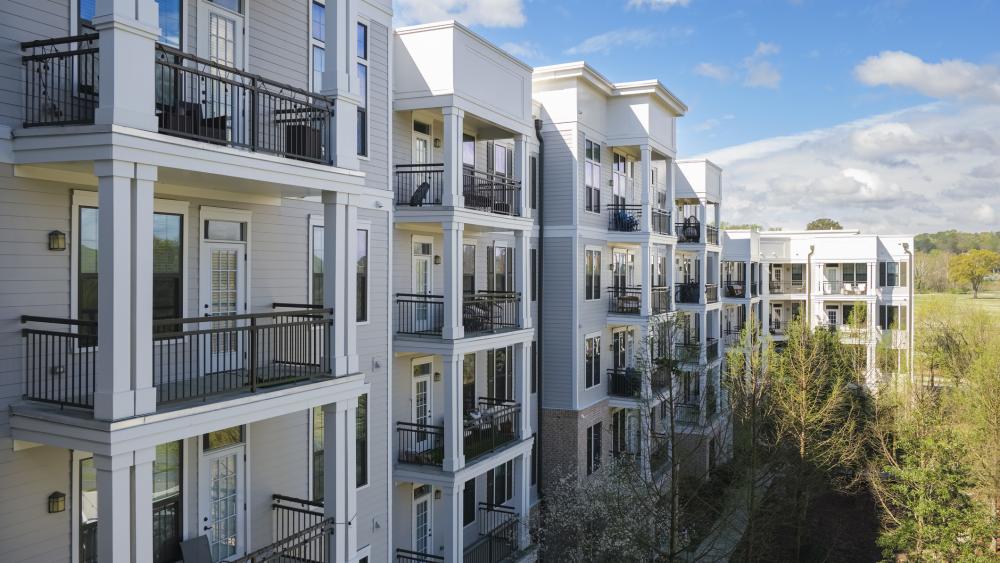
美國賓州大學史摩爾商學院(Penn State Smeal College of Business)三位教授 Brent Ambrose、Ed Coulson 與 Jiro Yoshida 近期宣布,其所研發的「賓州/ACY 另類通膨指數」(Penn State/ACY Alternative Inflation Index)已正式整合進全球金融專業人士常用的彭博終端(Bloomberg Terminal)。此指數追蹤的是「邊際租金」(marginal rent),亦即商業房東將新建住宅單元以當前市場費率出租時所收取的價格,藉此量測通膨走勢。
該指數與美國勞工統計局(BLS)發布的消費者物價指數(CPI)形成鮮明對比。BLS 的居住成本項目主要仰賴每半年一次的長期租戶續約租金調查,這些數據往往反映的是過去數月甚至更久以前的市場變化。研究團隊指出,其指數在歷史數據中平均領先官方 CPI 達七個月,能在政府數據出爐前提供前瞻性訊號。值得一提的是,在先前美國政府關門導致 BLS 停發通膨數據期間,該指數仍持續按月更新,成為市場少數能取得即時通膨脈動的替代來源。
此事件本質上是經濟學術界對官方統計方法論的一次重大挑戰,其核心矛盾圍繞在「統計慣性」與「市場真實溫度」的深層拉鋸,並非典型意義上的地緣或商業利益衝突,因此適合從技術原理與歷史演進脈絡深入剖析。
首先,CPI 居住成本項目佔整體通膨權重約 40%,是最大單一組成部分,但因仰賴長期租戶的續約租金,被學界普遍批評為「後視鏡指標」。續約租金的調整通常溫和且具黏滯性,無法即時反映新建案或換約時的市場跳躍式變動。學者 Ambrose 以駕駛公車做為經典類比:聯準會(Fed)猶如駕駛,透過擋風玻璃觀察路況,但 CPI 卻如同「後視鏡」,只能反映已發生的路徑;而「邊際租金」指標則可作為擋風玻璃上的前瞻感測器,提前警示彎道。
其次,官方統計面臨強烈的「契約慣性」鎖定效應。由於無數商業契約、社會安全給付、國債利率調整皆與 CPI 連動,BLS 為維持跨期一致性,無法輕易變更方法論。然而,這種穩定性卻犧牲了即時性,使得貨幣政策制定者在面對高通膨僵固性時,往往陷入「反應遲滯」的窘境——2021 至 2022 年通膨爆發期間,居住成本正是拖累 CPI 下行最慢的元兇。
從歷史脈絡觀察,另類數據(Alternative Data)的崛起是 2010 年代以降大數據與機器學習技術成熟的副產物,Zillow、Redfin 等平台累積的即時掛牌與成交數據,讓學界與投資界得以繞過官方統計的時間差。此一指數能被彭博終端納入,意味著華爾街正式承認「租金即時訊號」已成為機構投資決策不可或缺的基礎設施。
戰略貿易流向與供應鏈依賴度
HS 2709資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 每日約 1.02 億桶 (全球最大宗貿易商品)
從更宏觀的歷史視角觀察,2008 年金融海嘯後央行仰賴官方數據的決策模式屢遭詬病,另類數據的崛起正是市場對「統計時滯」的修正反應。這場靜默革命將持續重塑全球央行的決策儀表板。
01 起因觸發:學術團隊研發「邊際租金」指數,挑戰 BLS 仰賴續約租金的傳統方法論
02 一階傳導:彭博終端正式納入此指數,使其從學術象牙塔躍入華爾街主流決策圈
03 二階擴散:資產管理公司、避險基金與房地產開發商開始將領先訊號納入投資模型
04 三階深化:若數據持續精準,可能催生通膨衍生性商品與高頻通膨預估市場
05 宏觀終局:全球央行決策儀表板將逐步從「後視鏡」轉向「擋風玻璃」,另類數據成為政策制定的標準配備
跨事件因果網路圖譜 4 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
川普高喊經濟榮景 就業數據亮眼反成政治包袱
賓州/ACY 邊際租金指數平均領先官方 CPI 達七個月,證實核心居住通膨僵固,與目標文章中租金年增幅顯著高於官方 CPI 的「統計與庶民感受落差」形成直接因果佐證,強化 Fed 延後降息預期。
房貸利率連五週攀升突破7% 美元資產市場結構性裂痕浮現
通膨黏著與長端利率走高使房貸利率突破7%,而賓州邊際租金指數平均領先CPI七個月,將強化市場對通膨預期的定價,間接推升10年期公債殖利率與房貸成本
全球頂級遊艇產業典範轉移:Fraser Yacht執行長深度解析奢侈品市場未來版圖
賓州邊際租金指數整合至彭博終端,反映通膨測度方法的創新競逐;此與全球奢侈資產(超級遊艇)作為通膨避險工具的資金流向,同屬高通膨結構下的資產配置轉型主線
GCP Infra啟動庫藏股回購:英國基礎建設債的長線價值訊號
英國基建債的可用性付費機制與通膨保護條款,因賓州租金指數等前瞻通膨指標普及而更具定價透明度,間接影響GCP Infra等通膨連結資產的估值與庫藏股回購決策
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。