AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

⚡ 智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

消費信貸稱霸印度NBFC 傳統銀行加速金援分流
全球經濟

消費信貸稱霸印度NBFC 傳統銀行加速金援分流

#印度金融 #非銀行金融業 #消費信貸 #銀行生態 #信用風險
就緒
聲線:
倍速:
字級:
⚡ 核心事實

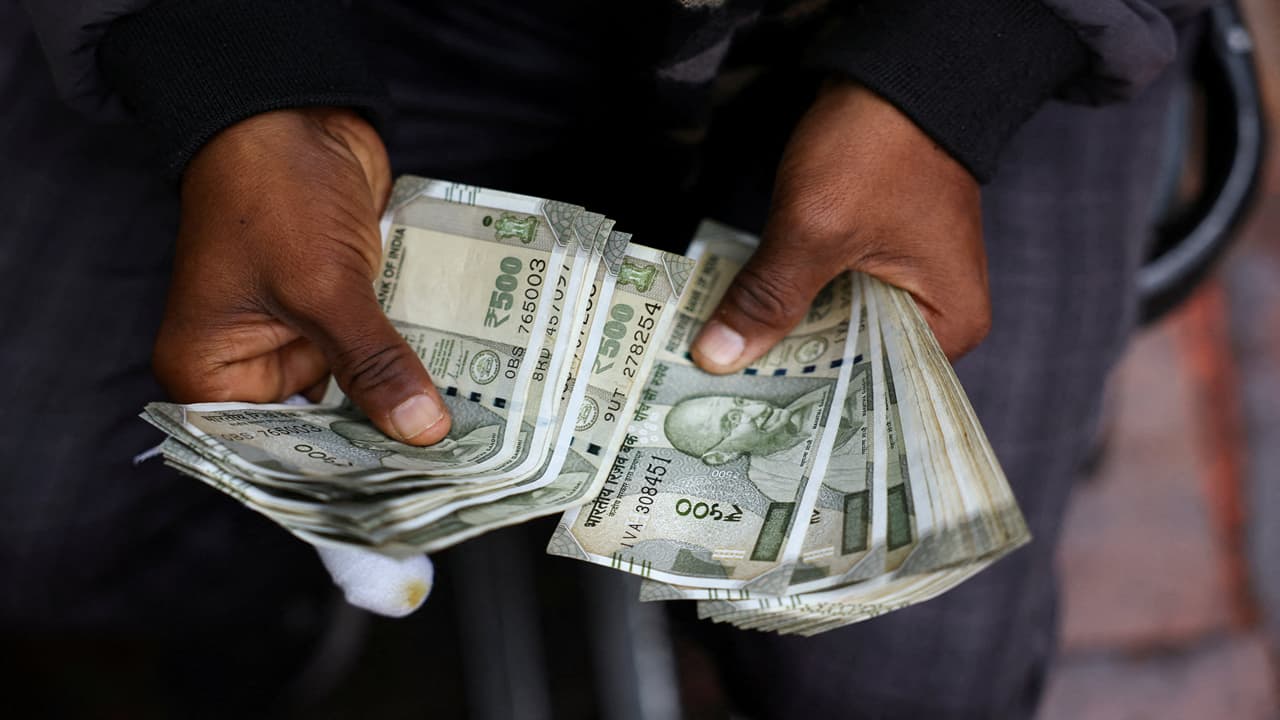
印度非銀行金融公司(NBFC)體系的信用擴張,正出現極具指標意義的結構性轉折。截至最新統計週期,消費信貸已成為NBFC整體放款組合中佔比最高的資產類別,超越了傳統的中小微企業貸款與商用車輛融資,成為印度影子銀行體系最重要的獲利引擎。

然而,這場繁榮並非全然由NBFC自有資金承擔。印度大型商業銀行正以「共同貸款」(Co-lending)與「直接轉付」(Direct Assignment)兩大機制,大量將資金輸送給NBFC夥伴,本質上等於傳統銀行體系透過NBFC這條管道,間接承擔了原本無法觸及的消費金融風險。

這個現象的核心矛盾在於:表面上NBFC是放款主體,但底層資金來源、資產負債表的真正承壓者,實際上是受到印度儲備銀行(RBI)嚴格監管的商業銀行。這使得印度消費信貸的擴張速度與品質高度依賴銀行與NBFC之間的信任鏈,一旦總體經濟逆轉,這條共生關係將成為風險傳導的高速公路。

🔥 背景脈絡與利益角力

理解印度NBFC與商業銀行之間的共生結構,必須從歷史脈絡切入,而非簡單套用「利益角力」框架。

印度金融體系長期存在一個結構性矛盾:廣大消費族群與微型企業,難以透過傳統銀行的KYC流程與抵押品要求取得信貸。NBFC因此填補了這個「金融沙漠地帶」,成為印度普惠金融的關鍵支柱。其演進可分為三個階段:

1.
萌芽期(1990-2010):NBFC主要聚焦商用車、房貸與設備融資,依賴自有資本與批發融資,資產規模有限。
2.
爆發期(2015-2019):數位身分認證(India Stack、UPI)與數據化徵信基礎設施成熟,消費信貸成為新藍海,背靠科技的新創NBFC大量湧現。
3.
整合期(2020至今):疫情後的消費復甦與AI驅動的風險定價技術,讓NBFC在無抵押個人貸款領域獲得爆炸性成長,但也引發RBI對「過度槓桿化」與「掠奪性放款」的監管警告。

在這個演進過程中,真正的張力來自監理套利(Regulatory Arbitrage):NBFC受到的資本適足率、流动性覆蓋率(LCR)與存款準備金要求遠低於銀行,但卻能從事與銀行高度相似的放款業務。這迫使RBI在2023-2024年間陸續祭出《風險加權資產》、《信用連結計畫》、《數位貸款指引》等新規,逐步收緊此一監理漏洞。

值得關注的是,傳統銀行並非被動旁觀者,而是主動參與這場盛宴。共同貸款機制讓銀行以較低的資本計提取得高收益資產,同時將信貸風險實質轉嫁給NBFC的資產負債表。這種「左手放貸、右手轉嫁」的結構,看似雙贏,實則在累積系統性的順周期性風險。

🎯 各界影響評估
💻 產業與技術
AI驅動的WhatsApp交易介面正在重塑消費信貸的獲客邊界,讓NBFC能在零實體據點的情況下完成KYC、授信與撥款全流程;
📈 市場與投資
NBFC的消費信貸資產正進入「甜蜜點」與「警戒點」並存的高敏感區間,投資人應重新評估印度金融類股的估值溢價;
🛒 民眾與社會
短期內消費者仍將享受便利的數位信貸服務,但當NBFC被監理機關要求緊縮放款標準或銀行因應資產品質惡化而撤出共同貸款時,弱勢族群的融資成本將快速攀升;
🔮 歷史借鏡與未來展望

這場印度消費信貸的盛宴,其歷史對照組最接近的是2015-2018年中國的互聯網金融泡沫與2021年後的清零政策。當時中國的消費金融ABS(資產證券化商品)與銀行透過信託通道輸血給消金公司的結構,與今日印度如出一轍,最終都因監管收緊與總體經濟轉冷而引爆風險。

基於這個歷史鏡像與當前印度經濟的結構性特徵,未來12-24個月可能出現以下三種情境:

1.
基準情境(機率約55%):RBI繼續以「精準導彈式」監理逐步收緊NBFC槓桿上限,消費信貸年增率從目前的25-30%緩降至15-18%;銀行端共同貸款業務維持成長,但風險加權資產計提逐步提高;NBFC板塊出現結構性整併,前五大業者市占率突破40%。
2.
極端風險情境(機率約20%):印度GDP成長跌破6%,失業率攀升至8%以上,消費金融不良率突破6%關卡;RBI被迫全面凍結新增共同貸款業務,並對前十大NBFC啟動壓力測試;HDFC Bank、ICICI Bank等龍頭銀行的消費金融曝險部位將面臨一次性資產減損,股價修正幅度可達20-30%。
3.
轉折突破情境(機率約25%):印度政府推動「信用社會2.0」改革,將NBFC納入統一的數位信用基礎設施,AI風控模型通過監理沙盒驗證並大規模商用;NBFC轉型為純粹的「金融科技作業平台」,與銀行形成更清晰的專業分工,板塊估值迎來第二波重估。

無論哪種情境成真,「NBFC消費信貸的黃金窗口期最多還剩24個月」已成為市場共識,錯過這個窗口的資金將被迫在監理收緊與資產泡沫破裂的夾縫中尋求出口。

💡 總結與決策建議
1.
即時避險策略:對於持有印度NBFC或中小型民營銀行曝險的投資人,應在未來兩個季度內將無抵押個人貸款占比超過30%的金融機構減倉至少20%,並同步建立印度主權債或國有銀行的防禦性部位,以對沖監理突襲風險。
2.
中長期佈局:密切關注RBI在2025年上半年的「數位信用基礎設施整合政策」與「共同貸款新規」,若政策方向明確支持「專業分工、穿透式監理」,則可在政策落地後的3個月內加碼具備科技輸出能力、且資產品質穩定的前三大NBFC。
3.
替代性資產配置:將部分新興市場資金從印度金融板塊轉向東南亞(特別是印尼與越南)的消費金融新創公司,藉由地理分散降低單一國家監理週期的衝擊,同時鎖定下一波「India Stack式」的數位金融基礎設施紅利。
4.
持續監控指標:每周追蹋、印度NBFC、消費信貸YoY成長率、共同貸款占銀行總放款比重、RBI季度金融穩定報告中的「家庭部門債務/GDP」數據,這三項指標的同向惡化將是系統性風險的領先訊號。
蝴蝶效應連鎖傳導 5 階連鎖
⚡ 01 起因觸發

01 起因觸發:數位基礎設施成熟與AI風控技術普及,推升NBFC在無抵押個人信貸的滲透率

🌊 02 一階傳導

02 一階傳導:印度大型商業銀行透過共同貸款與直接轉付機制,將資金大量導入NBFC

💥 03 二階擴散

03 二階擴散:NBFC資產負債表急速膨脹,觸發RBI啟動風險加權資產與流動性新規

🔥 04 三階連鎖

04 三階深化:監理成本上升與銀行端風控收緊,迫使NBFC進行產業整併與業務轉型

🌐 05 終局影響

05 宏觀終局:印度家庭部門債務佔GDP比重逼近危險閾值,可能成為新興市場系統性風險的新震央

🔗

跨事件因果網路圖譜 2 驗證節點

AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章

起因 影響 後續
⚔️

ACLED 地緣衝突與安全熱區監測

MODERATE (區域摩擦)

監測熱區:南亞與印太邊界 (South Asia & Border Security)(克什米爾 · 開柏爾-普赫圖赫瓦 · 印中邊界)

近30日事件: 145 起 傷亡統計: 120 人
恐怖襲擊與反恐
48% 占比
邊境巡邏對峙
28% 占比
政治集會暴力
24% 占比

📡 區域安全態勢評估: 開柏爾走廊武裝襲擊活躍度攀升,巴基斯坦與阿富汗塔利班邊界摩擦牽動中巴經濟走廊 (CPEC) 安全。
INTELLIGENCE NETWORK

延伸情報網絡 • 推薦閱讀

以同領域因果連動與最新情報節點為軸心,延伸閱讀牽動全局的關鍵事件

瀏覽更多「全球經濟」 →
全球經濟
📅 2026-10-24 🛡️ 88 分

Bose配件策略:小額支出維繫高價音訊生態

Bose 官方美國通路目前販售多款針對既有產品的配套設備,涵蓋喇叭支架、藍牙轉接器、充電底座、便攜式 PA 背包與耳罩替換套。**這五類配件的共同策略,是將使用摩擦與設備折舊轉…

全球經濟
📅 2026-10-24 🛡️ 86 分

IRS示警稅務身分詐欺與IP PIN防線升級

美國國稅局(IRS)於10月22日發布防範通知,敦促納稅人立即保護線上IRS帳號憑證,並申請免費的「身分保護個人識別碼」(IP PIN),以降低遭人冒用社會安全碼及金融資料提交…

全球經濟
📅 2026-10-24 🛡️ 86 分

嬰兒潮養育成本真相:通膨不是唯一變數

美國農業部曾以1973年家庭消費支出調查為基礎,估算養育一名子女至18歲約需6.525萬美元,但此數字未計入大學教育、托育支出與母職時間價值。**若依明尼阿波利斯聯儲銀行消費物…

🏠 首頁 🗺️ 地圖 💼 自選 📚 專題 🔒 登入

