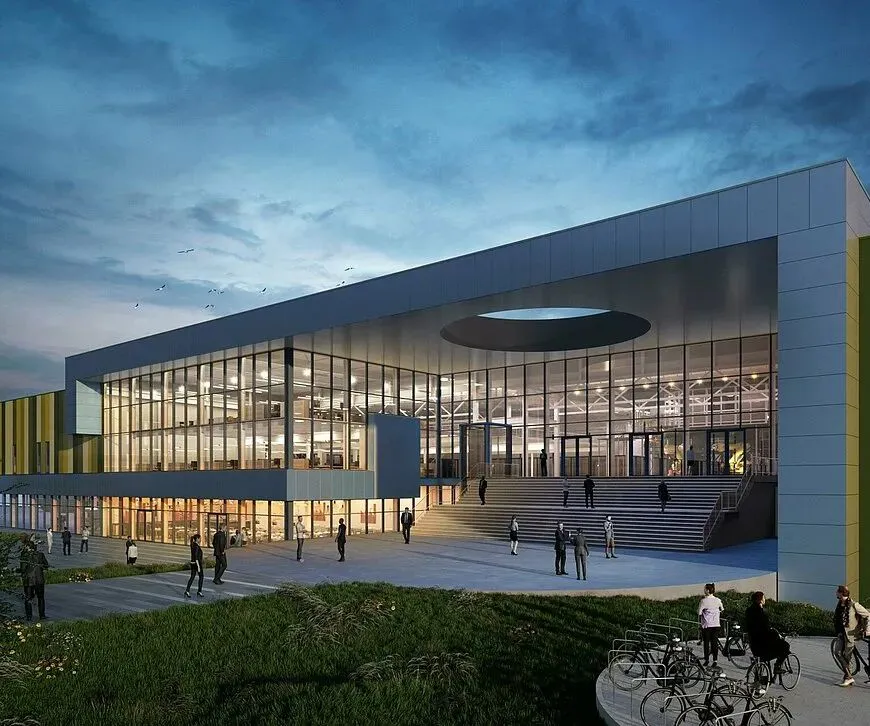
荷蘭半導體設備龍眼代表 ASML 近期正式於總部所在地維荷芬(Veldhoven)動土興建全新企業園區,這是該公司在全球晶片製造設備市場霸主地位下的關鍵基礎建設投資。作為全球唯一能量產極紫外光(EUV)曝光機的廠商,ASML 此次擴張並非單純的辦公空間擴增,而是對未來十年高階製程設備需求曲線的提前卡位。
事實上,ASML 在 EUV 與高數值孔徑 EUV(High-NA EUV)領域已形成近乎壟斷的技術護城河,市占率超過九成以上。新園區預期將容納數千名研發與工程人才,聚焦於下一代曝光機技術、量測設備以及人工智慧驅動的製程最佳化平台。 在台積電、三星、英特爾等晶圓代工巨頭積極推進 2 奈米、1.4 奈米甚至更先進製程節點的當下,ASML 的擴產動作將直接影響全球半導體產業的擴張節奏與地緣技術布局。
此事件本質屬於企業基礎建設與科技產業擴張的客觀發展事實,並不涉及傳統意義上的多方利益角力衝突。然而,若深入剖析其背後的歷史演進脈絡與結構性產業誘因,可見此擴產動作其實是多重壓力長期累積後的必然結果。
首先,從技術演進的歷史軸線來看,半導體製程自 1980 年代以來遵循「摩爾定律」(Moore's Law)一路微縮,傳統深紫外光(DUV)曝光機已逼近物理極限,唯有 EUV 才能繼續推進 7 奈米以下的關鍵節點。ASML 自 1990 年代起即孤注一擲投入 EUV 研發,歷經逾二十年燒錢與技術攻堅,終於在 2019 年實現量產突破,這條技術路徑的高度不確定性與資金密集度,是同時期競爭對手(如尼康、佳能)望而卻步的主因。
其次,從地緣與產業結構角度觀察,2019 年起美國透過外交與出口管制手段施壓荷兰政府,限制 ASML 將最先進 EUV 機台出口至中國,促使 ASML 將資源更集中於支援西方陣營的晶圓廠客戶。新園區的建設在某種程度上體現了 ASML 對「地緣技術聯盟化」趨勢的回應——將研發火種牢牢鎖在歐洲本土,確保技術不外流。
最後,從供應鏈韌性角度來看,後疫情時代全球半導體供應鏈重組浪潮中,歐盟積極推動「歐洲晶片法案」(European Chips Act),目標將歐洲於全球半導體產能佔比從 9% 提升至 20%。ASML 新園區的建設正是荷蘭響應此一產業戰略的旗艦級指標,象徵歐洲在半導體設備環節的核心戰略資產。
國際制裁與出口管制警報
🟠 高度管制 (HIGH RISK)資料來源:OpenSanctions / Dutch Export Control
⚠️ 合規與地緣風險要點: 荷蘭政府與美國協議管制 Twinscan NXT:1970i/1980i 等浸潤式 DUV 及全部 EUV 光刻機向特定受限制國家出口與維修授權。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
對比歷史,ASML 的此次擴產可與 2000 年代中期半導體景氣擴張期的晶圓廠大擴產相呼應,但本質上有所不同。以下預測未來三種關鍵情境:
針對不同利害關係人的具體行動建議如下:
01 起因觸發:ASML 於維荷芬總部正式動土興建新企業園區
02 一階傳導:荷蘭與歐洲上游光學、精密機械供應鏈訂單湧現
03 二階擴散:全球 EUV 與 High-NA 設備產能擴張加速,影響台積電、三星、英特爾製程推進時程
04 三階外溢:歐洲晶片法案政策紅利兌現,歐洲半導體產能佔比提升
05 宏觀終局:美中科技戰下的全球半導體供應鏈「陣營化」結構進一步固化,荷蘭成為西方陣營的設備戰略堡壘
跨事件因果網路圖譜 1 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章