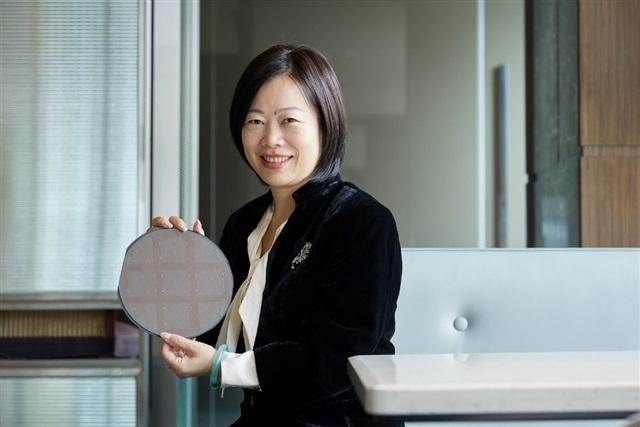
中國大陸玻璃大廠 WG Tech(江西)集團近期宣布,正全面加速從傳統顯示器玻璃業務轉向半導體級應用,鎖定「玻璃穿孔(Through-Glass Via, TGV)」基板技術作為下一波成長引擎。這項技術主要瞄準兩大高速成長領域:光通訊互連與先進封裝兩大高速成長領域。
在 AI 運算需求爆發式成長的推波助瀾下,傳統有機基板與矽中介層(Silicon Interposer)在訊號傳輸密度、熱穩定性與尺寸極限上正面臨嚴峻瓶頸。WG Tech 看準 TGV 基板具備更低訊號損耗、更高頻寬、耐高溫與成本競爭力等結構性優勢,企圖複製其在顯示玻璃領域的規模化製造經驗,直接切入半導體供應鏈。
值得注意的是,這並非單一企業的轉型,而是中國玻璃基板產業試圖在面板價格戰紅海之外,開闢第二條高毛利護城河的縮影。TGV 技術若順利量產,將為光模組、CPO(共封裝光學)與 2.5D/3D 先進封裝提供全新的載體選項,預期將對現有 ABF 載板、矽中介層供應商帶來長期潛在競爭壓力。
TGV 玻璃基板技術的崛起,本質上是材料科學與封裝架構的一次典範轉移,並非單純的政商陰謀或地緣角力事件,因此本節將聚焦於其技術原理演進、產業結構性誘因與供應鏈重組的深層脈絡。
一、技術演進脈絡:從顯示玻璃到半導體級基板
WG Tech 長期深耕於 TFT-LCD 與 OLED 用玻璃基板,面板產業已進入成熟期,價格戰壓縮毛利。TGV 技術要求玻璃厚度控制在 100 微米以下,並具備極高精度的雷射鑽孔與金屬化能力,與其原有製程具備高度延伸性。相較於現行主流的矽穿孔(TSV)技術,TGV 在成本、尺寸擴展性、高頻訊號完整性三大面向具備顯著優勢,因此被視為下一代光電整合的關鍵載體。
二、結構性誘發成因:AI 算力瓶頸驅動載體革命
當前 AI 加速器晶片(如 GPU 與 ASIC)正面臨「記憶體牆」與「I/O 牆」雙重限制,CPO 與光互連技術被迫加速商用化。玻璃基板因其超低損耗的介電特性,成為光訊號傳輸的理想介質,市場預估 2027 年後將逐步滲透至高效能運算與資料中心交換器市場。
三、供應鏈重組:跨界競合的新競合關係
TGV 並非要完全取代矽中介層或有機載板,而是形成互補與替代並存的新格局。對台灣 ABF 載板大廠(如欣興、景碩)與國際半導體設備廠而言,這既是新的合作商機,也是長期的技術競爭威脅。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
TGV 玻璃基板的發展軌跡,可對標過去幾項材料典範轉移的歷史進程,包括 1990 年代半導體用矽晶圓從太陽能延伸至 IC 應用,以及 2010 年代 ABF 載板從 BT 樹脂轉向更先進製程的演變。當年這些轉折初期都被視為高風險賭注,最終卻催生了兆元級的供應鏈。
面對 TGV 技術崛起帶來的供應鏈重組,產業參與者應採取以下行動策略:
01 起因觸發:面板產業毛利下滑,迫使玻璃基板廠尋求技術轉型出路
02 一階傳導:WG Tech 等中國玻璃廠啟動 TGV 技術研發與樣品送樣認證
03 二階擴散:光通訊模組廠與 AI 晶片商評估導入玻璃基板的可行性
04 三階擴散:ABF 載板、矽中介層供應商面臨技術升級與價格競爭壓力
05 宏觀終局:全球半導體封裝載板供應鏈進入材料典範轉移的新競爭時代
跨事件因果網路圖譜 3 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
AI豐國庫卻奪白領飯碗:Anthropic極限情境的勞動階級警訊
Anthropic 模型預示 AI 將驅動算力基建爆發式擴張,使光通訊頻寬、CPO 與 2.5D/3D 先進封裝需求急速膨脹,傳統有機基板與矽中介層逼近物理極限,直接催生 WG Tech 等玻璃基板廠以 TGV 技術切入半導體供應鏈的結構性機會。
澳洲前總理疾呼:傾國家之力加速AI部署,守護國家戰略利益
澳洲前總理疾呼以戰時速度加速 AI 部署,凸顯印太地緣科技競賽白熱化,間接推動各國尋找 AI 算力背後的次世代載板方案,使 TGV 玻璃基板在光通訊互連與先進封裝的戰略價值同步攀升,成為 WG Tech 跨入半導體的市場拉力。
印度頂尖學府BITS Pilani獲百萬美元捐款,前瞻材料研發中心劍指商業化最後一哩
BITS Pilani 設立 AMRIT 材料中心聚焦半導體、感測器等前瞻材料商業化,與中國玻璃基板廠以 TGV 切入半導體載板同屬全球「非傳統材料搶攻半導體供應鏈」主線,分別從基礎材料端與載板製造端回應同一波先進封裝與異質整合的材料革命。
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。