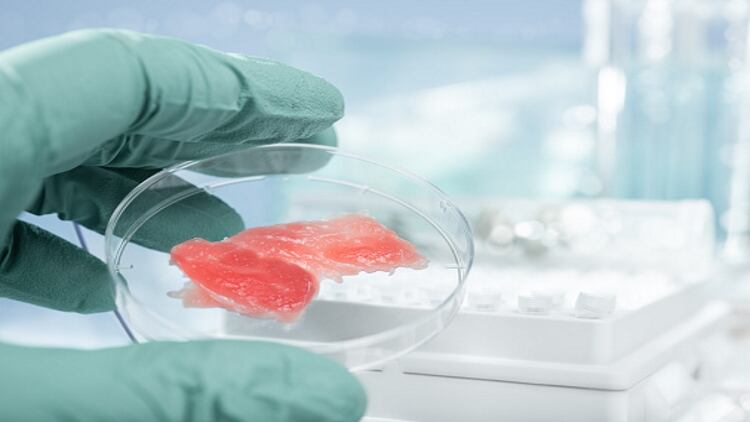
在北京市區的一間實驗室中,一支小型科學家團隊正致力於攻克當代食品科學的聖杯——透過生物反應器與 3D 列印技術量產實驗室培養肉。這項技術獲得了來自中國最高層的國家級戰略支持,被視為解決中國糧食安全的核心解方。
作為全球第二大人口國,中國消耗了近三分之一的全球肉類產量,同時也是全球最大的肉品與乳製品進口國。在此背景下,去年發布的關鍵政策文件明確將「建構多元化糧食供應體系」列為核心目標,並呼籲積極發展生物農業、開發新型食物資源。
然而,技術量產僅是方程式的一環。去年 APAC 細胞農業協會在中國四大城市進行的調查顯示,雖然僅有 10% 的消費者聽過「細胞培養食品」,卻有高達 77% 的人表示願意一試。但「嘗鮮」與「持續消費」之間存在巨大鴻溝。 過去七年,包含 Beyond Meat、Impossible、Oatly 在內的西方植物基蛋白質品牌相繼鎩羽而歸,關鍵原因在於這些產品(漢堡、香腸)難以融入中式家常料理。
值得注意的是,新加坡曾被譽為全球培養肉產業中心,如今 Avant Proteins 倒閉、Shiok Meats 高層離職、Eat Just 暫停生產;南韓則憑藉海洋水產部 2,100 萬美元投資,取代新加坡成為亞太區替代蛋白質新創與製造重鎮。
本事件表面上是科技與食品產業的議題,但骨子裡卻是國家安全戰略與消費市場現實之間的深層結構性矛盾。中國高層將培養肉視為如同太陽能板與電動車一樣的「國家級產業政策工具」,企圖透過規模化量產壓低單位成本,複製過去在綠能產業創造的「中國式典範轉移」。
然而,食品與綠能產品存在本質差異:消費者購買太陽能板是理性經濟決策,但選擇吃什麼卻是文化、情感與歷史記憶的綜合產物。 這正是本議題無法單純套用「利益角力」框架的核心原因——它涉及的是深層的人類學結構性誘因。
從歷史演進脈絡觀察,2019 年全球公部門對替代蛋白質投資僅 3,600 萬美元,疫情爆發後於 2020 年暴增至 1.65 億美元,2022 年更逼近 6 億美元高峰;然而 2025 年該數字已回落至 5 億美元以下,與英國政府估算的每年 100 億美元需求資金相比,當前公部門投入僅達標不到 5%。 中國雖編列 10 億美元投入生物科技,但多數資金流向製藥與奈米技術,北京該實驗室僅獲得約 1,100 萬美元補助,凸顯戰略口號與實際資源配置的落差。
文化層面的矛盾更為棘手。PwC 調查發現,亞太消費者仍傾向增加紅肉、家禽與海鮮的攝取量;Kantar 數據則顯示 41% 亞洲人曾嘗試植物基產品,但回購率低迷。Tractus 顧問 Cathy Gu 的觀察一針見血:「剛開始很有興趣,因為很新奇;嘗過之後興趣就消退了,我們又回到平常的食物,對它沒興趣了。」 這說明替代蛋白質在亞洲面臨的根本問題是消費動機不足,而非純粹的價格或技術問題。
戰略貿易流向與供應鏈依賴度
HS 8507資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $1,300 億美元 / 年 (複合成長率 >24%)
01 起因觸發:中國最高層將培養肉納入糧食安全戰略,啟動國家級政策與資金支持
02 一階傳導:西方植物基品牌(Beyond Meat、Oatly)因未適配中式料理集體撤出中國市場
03 二階擴散:新加坡從亞太培養肉中心淪為「新創墳場」,南韓憑藉2,100萬美元投資取而代之
04 三階擴散:全球公部門對替代蛋白質投資從2022年6億美元高峰降至2025年5億美元以下
05 宏觀終局:中國若複製電動車式補貼戰略成功,2030年代將重塑全球肉品貿易格局,徹底顛覆巴西、美國畜牧業供應鏈
跨事件因果網路圖譜 2 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
馬來西亞科研造市:URIIS 2026 集結 20 校 200 項技術打通產學最後一哩
中國培養肉面臨消費市場驗證的「實驗室到餐桌」斷層,與馬來西亞 URIIS 2026 同樣聚焦於解決生技農糧領域「實驗室到市場」資金斷層、法規陌生與量產可行性等結構性痛點,構成亞太新興市場生技商業化路徑的同步探索
FITT Forward 2026:印度深科技十年路線圖的兩日定錨
印度透過 FITT Forward 2026 將半導體、AI、淨零能源等深科技列為十年路線圖核心,與中國以國家安全驅動培養肉等新型食物資源開發,皆屬新興經濟體在糧食安全與科技自主戰略下的同步佈局