AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

⚡ 智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

ASML 推 12 吋光罩:2033 年高數值孔徑 EUV 量產路線圖定錨
前瞻科技

ASML 推 12 吋光罩:2033 年高數值孔徑 EUV 量產路線圖定錨

#半導體 #極紫外光微影 #高數值孔徑EUV #AI加速器 #晶片製造設備
就緒
聲線:
倍速:
字級:
⚡ 核心事實

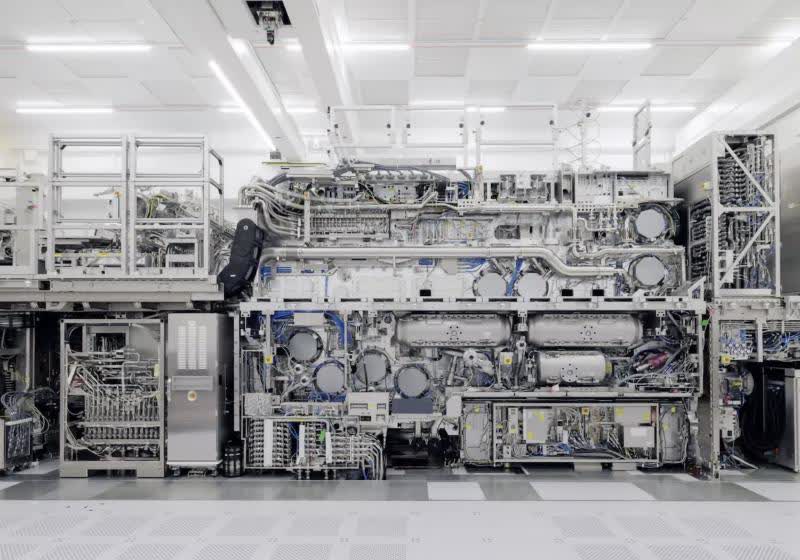
光刻機龍頭 ASML 近日正式向用戶端揭曉旗下次世代「高數值孔徑極紫外光微影平台」(High-NA EUV)的升級藍圖,預計將現行 6 吋光罩格式全面升級至 12 吋。這項調整核心目的在於解決 High-NA EUV 曝光面積不足的結構性痛點——儘管 High-NA 平台具備列印更細微電路的能力,但受限於光罩尺寸,單次曝光可覆蓋的晶粒(die)面積相對受限,無法滿足 Nvidia、Google 等資料中心等級 AI 加速器日益龐大的單晶片尺寸需求。

根據 ASML 公布的時程,公司預計於 2031 年展示搭載 12 吋光罩的 High-NA EUV 試點產線,並於 2033 年正式進入高量產階段。此次升級預估可為用戶端晶圓代工廠帶來約 40% 的生產力提升,單一曝光範圍將能涵蓋與現行 EUV 設備同等級、最大約 800 平方公釐的晶粒面積,為下一代 AI 與雲端資料中心晶片提供充足的設計餘裕。

目前 Intel 已率先將 High-NA EUV 導入筆電處理器生產線;台積電與三星則尚未在邏輯晶片的高量產製程中部署該設備。

🧭 背景脈絡與深層解析

本事件本質為半導體製造設備世代交替的技術演進,並非傳統意義上的地緣政治角力,但其中確實存在用戶端、代工端與設備端三方之間的技術路線博弈與生態系主導權之爭。深入剖析其結構性衝突,可從以下三個層面理解:

1.
用戶端的尺寸焦慮與設計自由度之爭:當前 AI 加速器、客製化雲端晶片(ASIC)與高階 GPU 的單晶粒面積正急速膨脹,Nvidia、AMD、Google TPU 等設計公司幾乎已逼近現行 EUV 光罩能經濟列印的極限。High-NA EUV 雖解析度更佳,卻因光罩縮小而限制了單次曝光範疇,形成「看得更清卻印不夠大」的結構矛盾。12 吋光罩的導入正是 ASML 對此客戶痛點的回應,但這同時也意味著用戶端必須承擔更高的光罩成本與供應鏈重組風險。
2.
三大代工廠的採用節奏分歧:Intel 已成為 High-NA EUV 的先行者,憑藉其在製程節點推進上的急迫性率先導入筆電晶片量產;台積電與三星則態度相對保守,至今未在邏輯晶片高量產線部署 High-NA。這背後反映的不只是技術成熟度的疑慮,更涉及 龐大的資本支出與折舊風險評估——一座 High-NA EUV 機台造價逾 3.5 億美元,導入時機的早晚將直接影響三大廠的先進製程競爭力與毛利率結構。
3.
ASML 的生態系綁定戰略:從技術演進脈絡觀察,ASML 透過提前揭露 12 吋光罩時程,等同向全球半導體供應鏈發出強烈訊號——High-NA EUV 不是過渡性平台,而是具備長期迭代路線的戰略級基礎設施。此舉一方面鞏固了 ASML 在 EUV 市場的絕對寡占地位(全球唯一供應商),另一方面也迫使光罩供應商(如 Photronics、Toppan)、光罩檢測設備商(如 KLA)以及 EUV 光阻化學品廠商必須提前投入對應的 12 吋規格研發,形成以 ASML 為核心的技術生態系鎖定效應。
🎯 各界影響評估
💻 產業與技術
12 吋光罩將重塑次世代晶片設計的物理邊界,單晶粒可列印面積倍增,使 AI 加速器、HBM 整合封裝設計得以在單一曝光層次中完成,減少拼接曝光(stitching)帶來良率損耗。
📈 市場與投資
ASML 透過提前揭露 2033 量產藍圖,有效延長了 High-NA EUV 平台的營收壽命週期,對股價估值提供明確的能見度。
🛒 民眾與社會
終端消費品短期內不會感受到直接衝擊,但 2033 年後搭載次世代製程的 AI 伺服器、旗艦級 GPU 與高效能行動裝置處理器將具備更高的運算密度與能源效率。
🛡️

國際制裁與出口管制警報

🟠 高度管制 (HIGH RISK)

資料來源:OpenSanctions / Dutch Export Control

管轄體系: 荷蘭外貿部 · 美國三邊半導體協議
涉案受限實體 / 項目 艾司摩爾先進曝光機出口管制 (ASML Export Restrictions)
Dutch Strategic Goods Decree US-NL-JP Trilateral Semiconductor Agreement

⚠️ 合規與地緣風險要點: 荷蘭政府與美國協議管制 Twinscan NXT:1970i/1980i 等浸潤式 DUV 及全部 EUV 光刻機向特定受限制國家出口與維修授權。

🚢

戰略貿易流向與供應鏈依賴度

HS 8542

資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年

積體電路與先進半導體晶片 (Electronic Integrated Circuits)
全球主要出口國市佔分佈 (Top Global Exporters) UN COMTRADE BENCHMARK
台灣 (TW) 先進製程與晶圓代工 (TSMC) 38%
南韓 (KR) DRAM/NAND 記憶體 (Samsung/SK) 21%
中國 (CN) 成熟製程與封裝測試 14%
美國 (US) 晶片設計與架構 IP (NVIDIA/Intel) 11%
新加坡 (SG) 東南亞區域轉運與晶圓封測 6%
⚠️ 關鍵地緣斷鏈與依賴脆弱點:
美國 72% 先進 AI 晶片依賴台灣製造
歐洲 85% 車用與工控晶片依賴亞洲代工
中國 年進口半導體金額超越原油(>$3,500億)
🔮 歷史借鏡與未來展望

回顧半導體微影設備的歷史演進,每一次光罩尺寸與數值孔徑的世代交替(如 1980 年代從 4 吋過渡至 6 吋、2010 年代 EUV 商業化)都帶來了長達 10 至 15 年的產業重組週期。ASML 此番 12 吋光罩的時程揭露,可比擬為「High-NA EUV 的工業化聖戰宣告」,其後續發展將依以下三種情境演進:

1.
基準情境(機率約 55%):ASML 依既定時程於 2031 年完成試點、2033 年進入量產。台積電在 2 奈米後續節點(A14 甚至 A10)正式導入 High-NA EUV,三星則在 2 奈米世代跟進。Intel 因提前佈局取得 2 至 3 年的製程領先優勢,光罩供應鏈完成 12 吋規格全面升級,整體半導體產業進入新一波生產力紅利期。
2.
極端風險情境(機率約 25%):12 吋光罩的開發遭遇非預期的物理瓶頸或供應鏈整合困難,時程延後 2 至 3 年。三星與台積電可能轉向「多重曝光 + 現行 EUV」的混合路線作為替代方案,削弱 High-NA EUV 的不可替代性。ASML 的營收能見度蒙上陰影,但同時也為中國自主微影設備廠商(如上海微電子)爭取到寶貴的技術追趕窗口。
3.
轉折突破情境(機率約 20%):12 吋光罩搭配 High-NA 的成熟速度超乎預期,2031 年試點階段即達到商業可用水準。Intel 與台積電提前進入軍備競賽,AI 晶片單晶粒面積突破 1,000 平方公釐大關,運算效能與能源效率出現典範轉移級的躍進。此情境下 ASML 將進一步鞏固全球絕對寡占地位,光罩供應鏈的早期佈局者將獲取超額報酬。
💡 總結與決策建議

面對 ASML 此次明確的世代交替藍圖,相關利害關係人應採取以下戰略行動:

1.
半導體設備與材料供應商即時佈局:光罩製造、光罩檢測、EUV 光阻與薄膜沉積等次系統供應商應立即啟動 12 吋規格的研發與產線調整規劃,目標於 2028 至 2029 年間完成認證,以確保 2031 年 ASML 試點產線啟動時能同步進入供應鏈。錯過此一規格升級週期將等同退出次世代微影競賽。
2.
代工廠資本配置與製程路線圖對齊:台積電與三星應加速評估 High-NA EUV 的導入時點,避免在 2 奈米後續節點失去製程密度優勢。建議採取「模組化導入」策略,先於試產線小規模部署,待良率與成本結構驗證後再進入主力產線,以控管資本支出風險。
3.
投資人關注生態系擴散效應:除 ASML 本體外,應密切追蹤 EUV 光罩供應鏈(Photronics、Toppan、Hoya)、檢測設備商(KLA)以及 EUV 光阻領導者(信越化學、JSR)的資本支出動向。12 吋光罩規格升級將催生一條全新的次產業價值鏈,早期佈局者將享有 5 至 7 年的技術領先紅利期。
蝴蝶效應連鎖傳導 4 階連鎖
⚡ 01 起因觸發

01 起因觸發:AI 加速器單晶粒面積逼近現行 EUV 光罩物理極限,迫使 ASML 啟動 High-NA 平台光罩規格升級

🌊 02 一階傳導

02 一階傳導:ASML 與三大代工廠(Intel、台積電、三星)展開新一輪製程節點協商,光罩與檢測設備供應鏈啟動 12 吋規格研發

💥 03 二階擴散

03 二階擴散:EUV 光阻、薄膜材料、量測設備等次系統供應商被迫提前佈局次世代規格,資本支出結構重新洗牌

🌐 04 終局影響

04 宏觀終局:2033 年後 AI 晶片單晶粒可列印面積突破 800 平方公釐限制,全球半導體製程密度與能源效率進入新世代,AI 算力供給瓶頸獲得結構性緩解

🔗

跨事件因果網路圖譜 6 驗證節點

AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章

起因 影響 後續
📋 因果連鎖文章 點擊直接閱讀
起因 ⬆ 88% 關聯度

AI新瓶頸!MLCC電容ETF引爆被動元件淘金熱

AI伺服器(如GB300平台)對MLCC被動元件需求暴增,反映整體AI算力基建高速擴張;此需求驅動輝達、Google等資料中心級AI加速器單晶片尺寸持續放大,直接催生ASML加速推進12吋光罩High-NA EUV於2031年試點、2033年量產的升級藍圖,以解決曝光面積瓶頸。

後續 ➡ 78% 關聯度

科技巨擘同框表態 AI安全不能打折 黃仁勳主張節制不立法

黃仁勳主張AI安全應以工程節制取代立法介入,此立場與ASML推動High-NA EUV升級相輔相成:前者降低監管不確定性,後者則為Nvidia等AI加速器客戶提供2033年後更大型單晶片的製造產能,兩者共同鞏固美國AI基建與算力軍備競賽的硬體後盾。

後續 ➡ 72% 關聯度

Meta奧克拉荷馬資料中心工安意外 奪命工傷揭露AI基建狂潮下的勞安監管黑洞

Meta奧克拉荷馬資料中心致命工安意外凸顯AI基建狂潮下硬體產能瓶頸,與ASML升級12吋光罩以提升單次曝光面積的訴求相互呼應——皆反映AI晶片單晶尺寸膨脹與產能擴張壓力,已向上游設備端與下游工地端同步傳導。

後續 ➡ 72% 關聯度

RF氮化鎵智權戰開火:半導體新典範的專利攻防與地緣博弈

RF GaN IP 戰凸顯先進製程與化合物半導體自主化壓力,與 ASML 推動 High-NA EUV 12 吋光罩量產路線圖同屬美中科技冷戰下先進半導體設備與材料的縱深佈局,兩者皆為下一代 AI/通訊晶片產能競賽的關聯節點


INTELLIGENCE NETWORK

延伸情報網絡 • 推薦閱讀

以同領域因果連動與最新情報節點為軸心,延伸閱讀牽動全局的關鍵事件

瀏覽更多「前瞻科技」 →
🏠 首頁 🗺️ 地圖 💼 自選 📚 專題 🔒 登入
