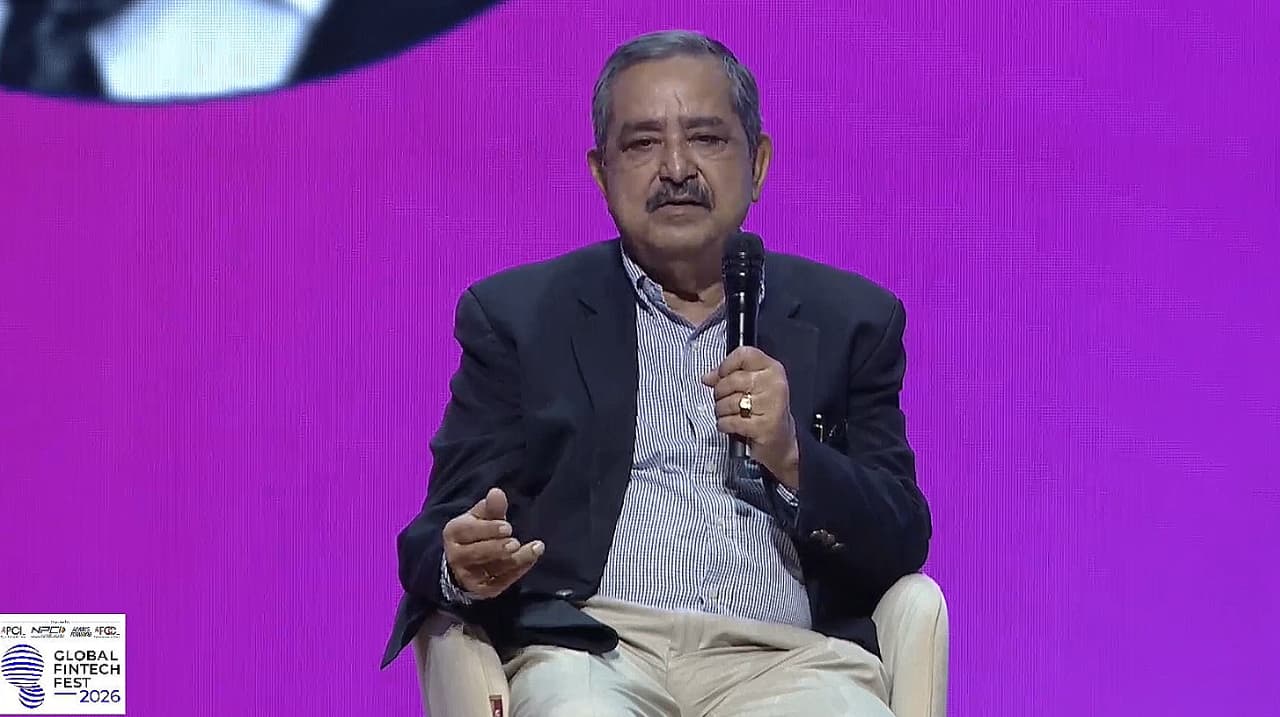
印度政府智庫 NITI Aayog 副董事長 Ashok Kumar Lahiri 於「2026 全球金融科技節」公開表示,印度經濟已「表現得不錯」,並將很快重新找回其魔力(mojo)、重返經常帳順差時代。他坦言身為改革派,從不稱現況為「非常好」,直指當前最大挑戰為製造業占 GDP 比重過低。
數據顯示,印度 2025 年 4 至 6 月當季 GDP 成長率高達 7.8%,遠超市場預期,展現即便面對伊朗戰事與全球不確定性升溫,仍具備強韌的內生動能。2025-26 財年經常帳赤字僅 252 億美元,約占 GDP 的 0.6%,遠低於過去市場恐慌的 3% 警戒線。
在投資結構上,Lahiri 強調「國內儲蓄才是主力,外資僅為輔助」,並指出近年外資湧入再生能源、資料中心、半導體及電子製造等領域,是極為正面的訊號。此外,他倡議銀行業應善用 UPI 每日巨量交易數據,徹底改革信用評估機制,將廣大非正式部門與微型中小企業(MSME)納入正式信貸體系,實現更精準的風險定價。
Lahiri 的發言表面是經濟成就的巡禮,實則折射出印度發展戰略中三條深層結構性張力線的拉扯,這些張力遠比表面的 GDP 數字更值得決策者警惕。
第一條張力線:製造業振興的「不可能三角」。 印度當前面臨的是開發中國家最經典的產業升級悖論——一國欲從農業主導躍升至工業與服務業並重,必須讓製造業占 GDP 比重顯著拉升。但 Lahiri 坦承,已開發國家製造業占比下滑,是發生在「遠高於印度的每人所得水準」之上。這意味著印度若要在人均所得僅約 2,800 美元的階段強推製造業,將面臨土地取得成本、勞動法規、電力供應穩定度、與東協低成本競爭的四重夾擊,「印度製造」與「世界工廠 2.0」的美夢,可能在中等收入陷阱前撞牆。
第二條張力線:內資為主 vs. 外資引流的資本論戰。 Lahiri 引述 19 世紀美國從歐洲進口資本、東亞則靠本國儲蓄支撐 FDI 的歷史對照,明確反對過度依賴外國資本,主張以國內儲蓄承擔主要投資重任。這與莫迪政府過去十年大力招商引資、推動 PLI 製造獎勵計畫的路線存在微妙矛盾。事實上,外資湧入半導體、資料中心與綠能是「利潤獵殺」,內資投入傳產與基建才是「國家建設」,如何平衡兩者並避免熱錢驟退的「停滯性衝擊」,將是 RBI 與財政部最大的考驗。
第三條張力線:金融深化與普惠信貸的技術革命。 Lahiri 提出將 UPI 每日產生的高頻支付軌跡數據,導入銀行授信模型,為 6,300 萬家 MSME 與廣大地下經濟建立「數位信用身分」。這項提議的深遠意義在於:印度若成功,將催生全球首個「無需正式發票或資產抵押」即可獲得銀行貸款的信貸評估典範轉移,重塑發展中國家的金融中介邏輯。但其中涉及隱私保護、演算法偏見、與監理沙盒的爭議,也將引發新一輪的政策辯論。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
01 起因觸發:NITI Aayog 副董事長於 2026 全球金融科技節發表樂觀但具改革壓力的演說
02 一階傳導:印度盧比、新興市場 ETF、印度主權債信評展望面臨重估
03 二階擴散:外資對印度半導體、資料中心、綠能 PLI 計畫的投資節奏加速或放緩
04 宏觀終局:印度若成功跨越中等收入陷阱,將牽動全球供應鏈「中國+1」戰略的天秤,加速製造業從東協與中國分流至南亞
跨事件因果網路圖譜 3 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
從政策對話到百億實戰:拉瑪佛沙揭南非印度經濟夥伴新典範
印度積極推動製造業回流與關鍵礦物布局,與南非在再生能源與關鍵礦物領域的合作形成策略聯盟,延伸印度「全球製造+資源外交」總體戰略的具體實踐。
印度礦業跨出國界:Deccan Gold啟動吉爾吉斯煉金廠
印度政府強調製造業占GDP比重過低,亟欲轉型為全球礦業營運商,Deccan Gold跨出海外煉金即為印度礦業從本土勘探升級為國際布局的關鍵節點,呼應產業政策方向。
亞利桑那尤馬:北美跨境經貿的隱形戰略咽喉點
印度製造業振興與內生動能強化,呼應全球近岸外包與供應鏈韌性浪潮,推升高雄尤馬等北美戰略咽喉點的物流樞紐價值,形成印度內需擴張與全球供應鏈重組的雙向共振。
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。