AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

⚡ 智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

印度金融科技新銳 Yubi 推出 TopScore 平台 劍指信用素養普及化
全球經濟

印度金融科技新銳 Yubi 推出 TopScore 平台 劍指信用素養普及化

#金融科技 #信用評分 #印度金融市場 #普惠金融 #新創企業
就緒
聲線:
倍速:
字級:
⚡ 核心事實

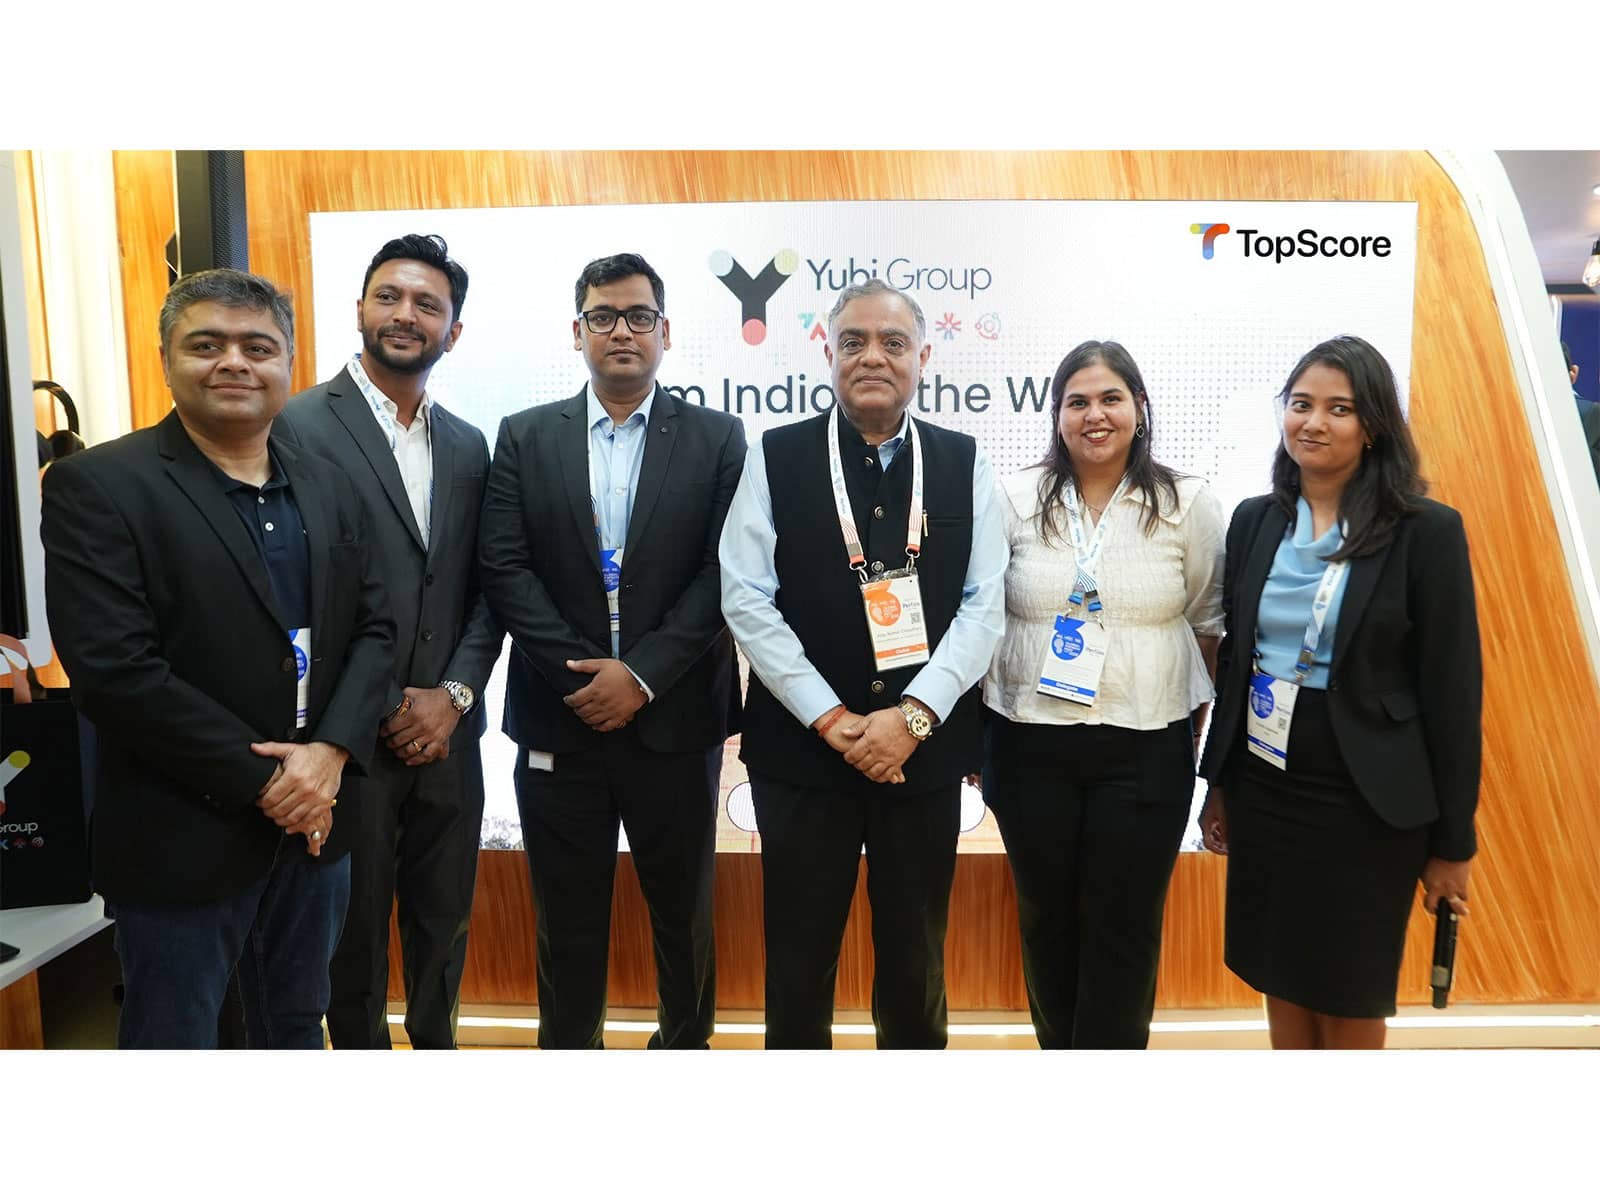
印度金融科技產業巨擘 Yubi Group 於 2026 年全球金融科技節(GFF 2026)正式推出全新消費端信用健康意識教育平台「TopScore」,瞄準的核心痛點是廣大印度借貸者長期面臨的信用知識落差與信用素養不足問題。

Yubi Group 在印度 B2B 借貸基礎設施領域深耕多年,此次的 TopScore 屬於該集團極少數直接面向 C 端消費者的產品布局。該平台的核心理念並非直接提供信用分數,而是透過教育內容、健康診斷工具與個人化建議,協助使用者理解信用報告中的關鍵指標,例如還款歷史、信用利用率與帳戶年資等。

根據印度儲備銀行(RBI)與多家國際機構的統計數據,印度仍有數億成年人從未進入正規金融體系的信用視野,信用足跡的稀缺直接限制了其取得教育貸款、創業資金甚至住房貸款的機會。 此次活動選在全球金融科技節發布,亦凸顯 Yubi 企圖藉由國際舞台為印度普惠金融議題定調的戰略意圖。

值得注意的是,Yubi 本身已是印度 B2B 借貸基礎設施的主要參與者之一,TopScore 的推出意味著該公司正嘗試從企業端向下延伸至消費者端,建立更完整的信用生態系閉環。

🔥 背景脈絡與利益角力

此事件本質上並非傳統的政商角力或地緣博弈,而是金融科技典範轉移下的普惠金融深層結構演進。為了深入理解其戰略意涵,必須從以下三個歷史脈絡與結構性誘發成因來解析。

一、
印度信用基礎設施的歷史斷裂。印度信用資料體系長期由 CIBIL、Experian、Equifax 等少數機構寡占,信用報告對一般民眾而言如同「黑盒子」。多數中低收入階層因缺乏正規銀行往來紀錄,在信用評分模型中幾乎處於「隱形」狀態。RBI 近年推動 Account Aggregator 框架與新興數位借貸監理,正是試圖打破這層結構性壁壘。
二、
B2B 金融科技平台面臨的成長天花板。Yubi 過去深耕企業間借貸撮合,雖然規模快速擴張,但 B2B 模式高度仰賴機構客戶,難以直接累積品牌認知。TopScore 的推出實為一次典範轉移的嘗試——從基礎設施供應商轉型為消費者金融健康品牌,藉由教育內容建立使用者黏著度,最終導流回核心業務。
三、
全球金融科技節的戰略舞台選擇。GFF 2026 是印度政府與監理機關高度重視的國際級活動,於此場合發布不僅獲得政策能見度,也向國際投資人傳達 Yubi 跨足 C 端的明確訊號,這對於其未來資本運作具有高度訊號價值。
🎯 各界影響評估
💻 產業與技術
對技術架構師而言,TopScore 代表的是信用資料 API 化與教育內容引擎模組化的整合挑戰。平台需串接多家信用局資料、進行即時信用模擬運算,同時兼顧 RBI 嚴格的資料在地化與隱私規範。
📈 市場與投資
對投資人而言,Yubi 從純 B2B 跨入 B2C 是估值邏輯重估的重大訊號。若能成功累積消費者流量,將有助於提升整體敘事溢價與未來 IPO 估值錨點,但也伴隨獲利模型未經驗證的執行風險。
🛒 民眾與社會
對終端借貸者而言,TopScore 的核心價值在於將信用知識從專業術語轉化為可理解的健康指標,有機會協助數億印度消費者在申請貸款前先進行自我健檢,降低被拒貸或落入高利貸陷阱的風險。
🔮 歷史借鏡與未來展望

比對過往金融科技平台的發展軌跡(如 Credit Karma 在美國市場的崛起、ClearScore 於英國的擴張),TopScore 在印度的未來演進路徑可歸納為以下三種情境。

1.
基準情境(機率約 55%):TopScore 在未來 18 至 24 個月內成功累積千萬級活躍用戶,建立印度市場信用素養教育的品牌龍頭地位。平台透過免費信用監測吸引流量,再以信用商品導流、訂閱制進階分析工具、金融機構合作分潤等多元模式變現。Yubi 借此鞏固消費端品牌敘事,並為下一輪融資或潛在 IPO 鋪路。
2.
極端風險情境(機率約 25%):因 RBI 對消費端信用建議的監理趨嚴,加上 CIBIL 等傳統信用機構可能推出競爭性教育產品,TopScore 面臨獲利模式難以突破的困境。若用戶增長停滯於早期階段,Yubi 將被迫縮減 C 端布局,回防核心 B2B 業務,整體估值敘事將回歸傳統金融基礎設施商的定位。
3.
轉折突破情境(機率約 20%):TopScore 與 Yubi 既有 B2B 借貸基礎設施形成強烈協同效應,透過消費者信用數據回流優化企業端風險定價模型。此一雙邊市場效應若被驗證,將成為印度金融科技史上最具代表性的「B2B2C 閉環典範」,並吸引跨國金融科技巨擘尋求收購或策略聯盟的機會。

綜合判斷,印度普惠金融的結構性紅利仍將持續釋放,TopScore 能否勝出的關鍵不在於技術先進性,而在於能否真正建立消費者信任與監理合規的雙重護城河。

💡 總結與決策建議
1.
即時觀察指標:密切追蹤 TopScore 上線後 90 天內的下載量、活躍用戶留存率,以及是否與 RBI 或印度政府普惠金融倡議達成官方合作,這將是判斷其市場定位是否穩固的最關鍵風向球。
2.
中長期佈局思維:對布局印度金融科技領域的投資人而言,應優先關注「基礎設施 + 消費者品牌」雙軌發展的業者,單純 B2B 模式的天花板已逐漸浮現,具備 C 端敘事能力的平台將享有更高的估值乘數。
3.
風險控管要點:須留意 RBI 對消費端信用建議平台的監理動向,特別是資料使用授權、廣告揭露義務與信用分數模擬的合規邊界,避免因監理不確定性導致平台業務被迫調整。
蝴蝶效應連鎖傳導 5 階連鎖
⚡ 01 起因觸發

01 起因觸發:Yubi Group 於 GFF 2026 發布 TopScore 信用素養教育平台

🌊 02 一階傳導

02 一階傳導:印度消費端信用教育市場競爭升溫,CIBIL 等傳統機構面臨跨界挑戰

💥 03 二階擴散

03 二階擴散:印度金融科技 B2B2C 商業模式驗證,吸引國際創投與策略投資人目光

🔥 04 三階連鎖

04 三階擴散:RBI 可能加速完善消費端信用建議監理框架

🌐 05 終局影響

05 宏觀終局:印度普惠金融結構性紅利釋放,數億信用弱勢族群逐步進入正規金融體系

🔗

跨事件因果網路圖譜 4 驗證節點

AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章

起因 影響 後續
📋 因果連鎖文章 點擊直接閱讀
⚔️

ACLED 地緣衝突與安全熱區監測

MODERATE (區域摩擦)

監測熱區:南亞與印太邊界 (South Asia & Border Security)(克什米爾 · 開柏爾-普赫圖赫瓦 · 印中邊界)

近30日事件: 145 起 傷亡統計: 120 人
恐怖襲擊與反恐
48% 占比
邊境巡邏對峙
28% 占比
政治集會暴力
24% 占比

📡 區域安全態勢評估: 開柏爾走廊武裝襲擊活躍度攀升,巴基斯坦與阿富汗塔利班邊界摩擦牽動中巴經濟走廊 (CPEC) 安全。

INTELLIGENCE NETWORK

延伸情報網絡 • 推薦閱讀

以同領域因果連動與最新情報節點為軸心,延伸閱讀牽動全局的關鍵事件

瀏覽更多「全球經濟」 →
全球經濟
📅 2026-10-25 🛡️ 78 分

美國貧富差距為何加速惡化

美國貧富差距正從長期擴張進入加速集中階段。**2026年第三季,相關聯邦資料顯示,最富有的1%家庭財富占比由第一季的31.7%升至32.5%,增加逾8.5兆美元**;相較之下,…

🏠 首頁 🗺️ 地圖 💼 自選 📚 專題 🔒 登入


