AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

⚡ 智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

土耳其玻璃巨擘砸重金挺進印度:磁控濺鍍塗佈機部署的戰略意涵
前瞻科技

土耳其玻璃巨擘砸重金挺進印度:磁控濺鍍塗佈機部署的戰略意涵

#磁控濺鍍塗佈機 #先進玻璃製造 #土耳其-印度產業合作 #顯示器供應鏈 #建築節能玻璃
就緒
聲線:
倍速:
字級:
⚡ 核心事實

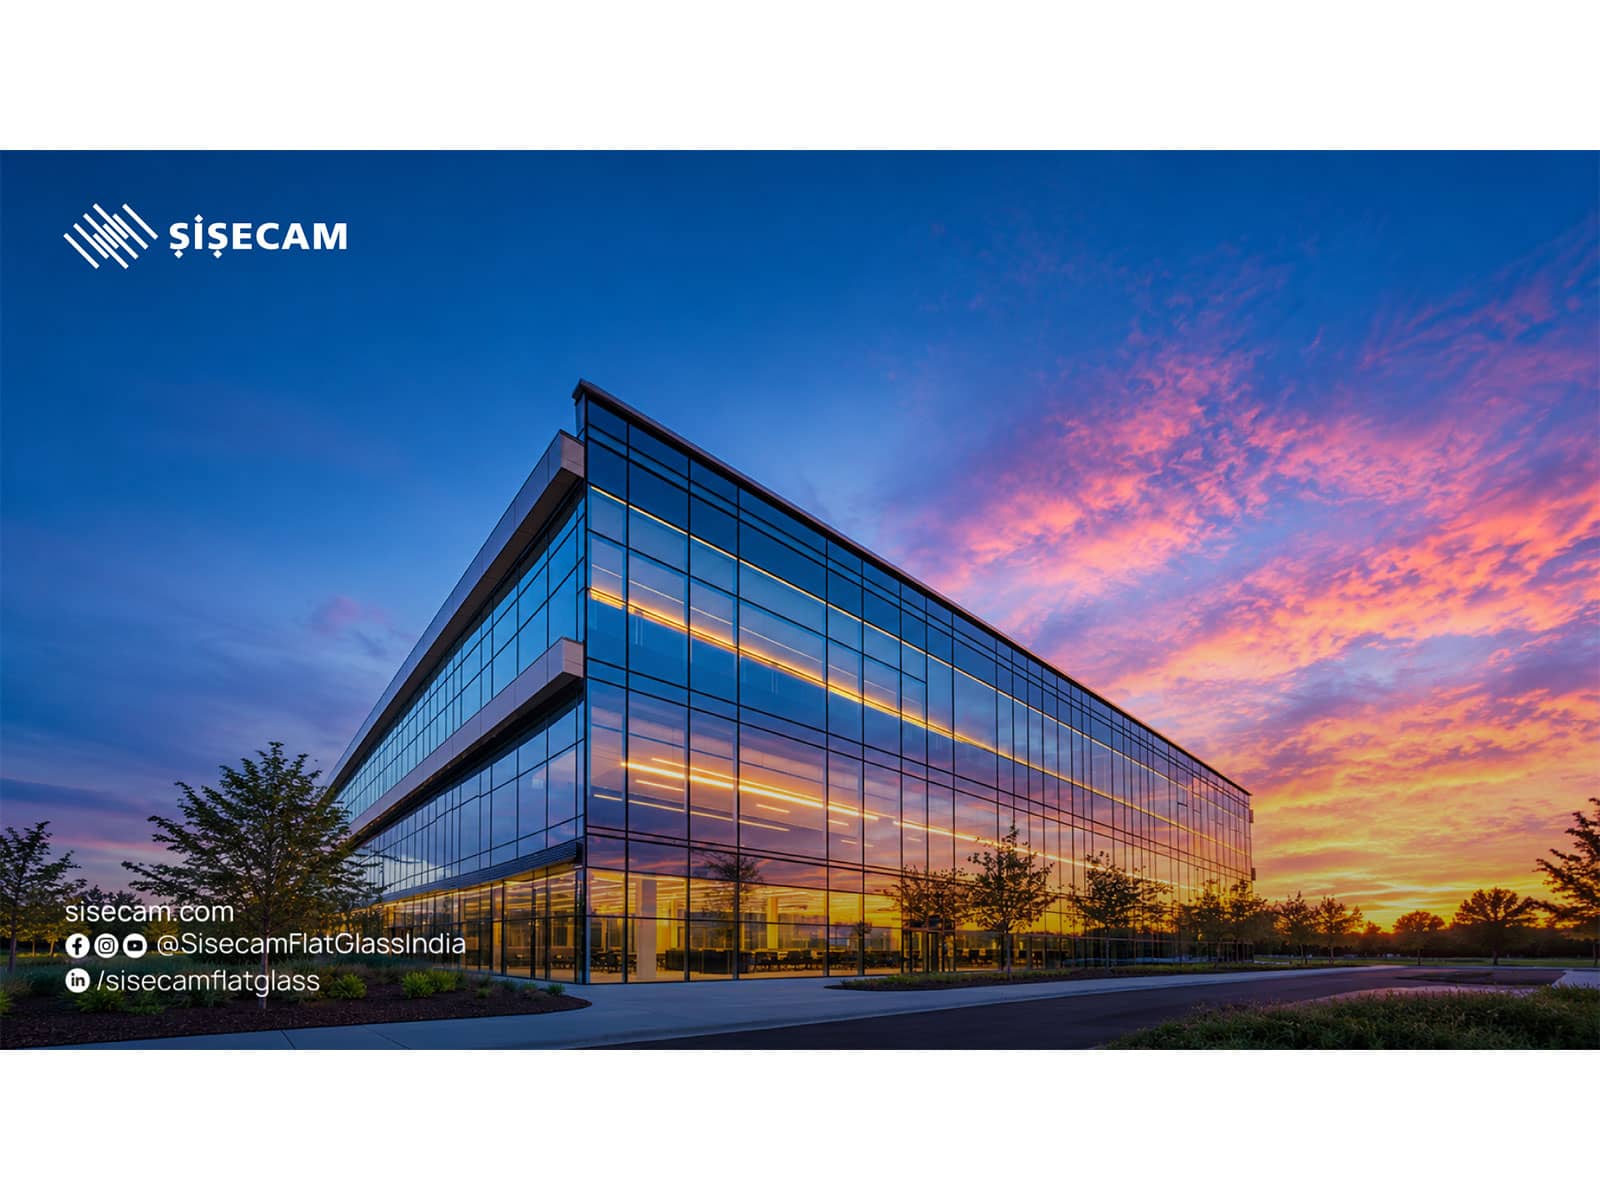
土耳其 Şişecam 集團近日宣佈在印度部署一座最先進的磁控濺鍍塗佈機(Magnetron Sputtering Coater),象徵這家橫跨歐亞的玻璃產業巨擘對印度市場的長期承諾再度升級。磁控濺鍍技術為當代平板玻璃深加工的核心製程,能在玻璃基材上沉積奈米級金屬或氧化物薄膜,賦予玻璃低輻射(Low-E)、抗反射、電磁屏蔽與自潔等多功能特性。

此項投資並非單純的產能擴張,而是 Şişecam 將高附加價值節能玻璃產品線導入南亞的戰略前哨。印度總理莫迪推動的「印度製造」與節能建築法規,正快速拉抬當地對高性能玻璃的需求,而 Şişecam 透過部署此類關鍵設備,意圖從源頭切入並鞏固其在印度中高端玻璃市場的技術主導地位。

🧭 背景脈絡與深層解析

此事件本質為產業技術佈局與供應鏈重組的客觀進展,並非傳統意義上的地緣政治或企業壟斷衝突,故應從產業演進與技術脈絡的角度深入解析,而非生搬硬套利益博弈框架。

首先,磁控濺鍍技術的演進脈絡值得回顧。 該技術起源於 1970 年代的半導體薄膜沉積需求,隨後被引入玻璃產業,用於生產建築用 Low-E 節能玻璃。1990 年代後,隨著全球節能減碳法規趨嚴,磁控濺鍍塗佈機成為現代浮法玻璃深加工廠的標準配備。一條具備磁控濺鍍能力的產線,其產品單價較普通浮法玻璃高出 3 至 5 倍,毛利率結構截然不同。

其次,Şişecam 進入印度的時機與動機值得剖析。 Şişecam 為土耳其最大、全球前五大玻璃製造商之一,業務橫跨平板玻璃、玻璃器皿、玻璃包裝與化學品。印度市場過去由 Saint-Gobain(法國)、AGC(日本)、Guardian(美國)及本土的 Gold Plus、Asahi India 等企業分食。Şişecam 早在 2022 年即宣佈在印度古吉拉特邦投資建設浮法玻璃生產基地,如今進一步引進磁控濺鍍設備,意味著其印度佈局已從基礎浮法玻璃升級至高附加價值的深加工層級。

再者,磁控濺鍍設備的國產化與供應鏈結構亦為觀察重點。 全球磁控濺鍍設備市場長期由德國 Leybold Optics(如今為 Bühler 集團旗下)、德國 Von Ardenne 等歐洲設備商主導。印度本土設備自製率極低,Şişecam 引進此設備將進一步加深印度對歐洲高端製造設備的依賴。這也呼應了印度政府推動 PLI(生產連結激勵)方案的同時,仍須面對關鍵製程設備進口替代的結構性挑戰。

最後,從產業結構性誘因來看,印度節能建築法規(ECBC, Energy Conservation Building Code)的逐步強制實施,以及住宅與商業地產市場的蓬勃發展,構成了高性能玻璃需求的基本面驅動力。Şişecam 此時的設備部署,正是精準對接這一波結構性成長紅利的戰略卡位。

🎯 各界影響評估
💻 產業與技術
磁控濺鍍製程的引進將提升印度本地 Low-E 玻璃與多功能薄膜玻璃的產能。對設備工程師與製程整合人才的需求顯著增加,尤其是在真空技術、靶材選用(銀、氧化錫銦)與製程參數優化等領域。
📈 市場與投資
Şişecam 的印度擴張凸顯新興市場節能建材的長線紅利。關注 Saint-Gobain India、Asahi India Glass 等印度本土玻璃廠商的市占率與資本支出動向,評估其在高階深加工領域的競爭壓力與轉單效應。
🛒 民眾與社會
終端消費者將受惠於更高品質、節能效果更佳的建築玻璃。預期 3 至 5 年內,印度新建住宅與商業建築採用 Low-E 節能玻璃的比例將顯著提升,帶動空調能耗降低,間接減少電費支出。
🚢

戰略貿易流向與供應鏈依賴度

HS 8542

資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年

積體電路與先進半導體晶片 (Electronic Integrated Circuits)
全球主要出口國市佔分佈 (Top Global Exporters) UN COMTRADE BENCHMARK
台灣 (TW) 先進製程與晶圓代工 (TSMC) 38%
南韓 (KR) DRAM/NAND 記憶體 (Samsung/SK) 21%
中國 (CN) 成熟製程與封裝測試 14%
美國 (US) 晶片設計與架構 IP (NVIDIA/Intel) 11%
新加坡 (SG) 東南亞區域轉運與晶圓封測 6%
⚠️ 關鍵地緣斷鏈與依賴脆弱點:
美國 72% 先進 AI 晶片依賴台灣製造
歐洲 85% 車用與工控晶片依賴亞洲代工
中國 年進口半導體金額超越原油(>$3,500億)
🔮 歷史借鏡與未來展望
1.
基準情境(機率約 55%):Şişecam 的磁控濺鍍設備順利於 2025 至 2026 年間完成安裝與試產,古吉拉特邦基地逐步擴大 Low-E 玻璃產能,印度市場節能玻璃滲透率年增 8% 至 12%。Şişecam 在印度中高端市場取得 15% 至 20% 市占,成為 Saint-Gobain 與 AGC 的有力競爭者。此情境下,印度對歐洲磁控濺鍍設備的進口需求維持穩定成長。
2.
極端風險情境(機率約 20%):印度 ECBC 法規執行力道不如預期,或新一波房地產市場降溫導致建材需求萎縮,Şişecam 高階產能利用率不足,投資回收期延長至 7 年以上。同時,若歐洲能源價格再度飆升,設備成本上升可能壓縮 Şişecam 集團整體毛利率。
3.
轉折突破情境(機率約 25%):Şişecam 印度基地成為集團在亞太市場的戰略樞紐,進一步吸引印度本土太陽能玻璃與車用玻璃供應鏈向其靠攏。若印度政府將磁控濺鍍設備納入 PLI 獎勵清單,本土設備自製率有望在 2030 年前突破 30%,形成歐洲技術輸入與在地化量產並行的雙軌格局。
💡 總結與決策建議
1.
即時避險策略:對持有 Saint-Gobain India 與 Asahi India Glass 等競爭對手部位的投資人,應密切追蹤 Şişecam 古吉拉特邦基地的試產進度與產能爬坡時程,重新評估印度玻璃產業的競爭版圖,避免在競爭加劇時被動承受市占流失的估值修正壓力。
2.
中長期佈局:關注印度 ECBC 法規的強制實施時程表與執行細則,這將是節能玻璃需求爆發的關鍵政策催化劑。優先佈局具備深加工技術與在地化產能優勢的玻璃供應鏈上游企業,包含靶材供應商、真空設備代理商與節能玻璃安裝服務商,預期將在 2026 至 2030 年間迎來結構性成長紅利。
蝴蝶效應連鎖傳導 4 階連鎖
⚡ 01 起因觸發

01 起因觸發:Şişecam 宣佈於印度部署磁控濺鍍塗佈機,深化南亞市場承諾

🌊 02 一階傳導

02 一階傳導:印度 Low-E 節能玻璃與多功能玻璃產能擴張,本地深加工供應鏈成形

💥 03 二階擴散

03 二階擴散:歐洲磁控濺鍍設備商(Leybold Optics、Von Ardenne)對印度出口動能增強

🌐 04 終局影響

04 宏觀終局:印度 ECBC 節能法規驅動建築玻璃升級潮,全球綠色建材供應鏈加速向亞洲傾斜

📚

領域延伸情報推薦 相關延伸研讀

依主題領域自動關聯之高參考價值外電情報

⚔️

ACLED 地緣衝突與安全熱區監測

MODERATE (區域摩擦)

監測熱區:南亞與印太邊界 (South Asia & Border Security)(克什米爾 · 開柏爾-普赫圖赫瓦 · 印中邊界)

近30日事件: 145 起 傷亡統計: 120 人
恐怖襲擊與反恐
48% 占比
邊境巡邏對峙
28% 占比
政治集會暴力
24% 占比

📡 區域安全態勢評估: 開柏爾走廊武裝襲擊活躍度攀升,巴基斯坦與阿富汗塔利班邊界摩擦牽動中巴經濟走廊 (CPEC) 安全。
INTELLIGENCE NETWORK

延伸情報網絡 • 推薦閱讀

以同領域因果連動與最新情報節點為軸心,延伸閱讀牽動全局的關鍵事件

瀏覽更多「前瞻科技」 →
前瞻科技
📅 2026-10-25 🛡️ 64 分

Kraken推加密收益ETF 鏈上股市競爭白熱化

Kraken正將去中心化金融(DeFi)收益產品延伸至代幣化股票與ETF,嘗試把鏈上固定收益、交易所交易與傳統證券的經濟利益放進同一套數位化基礎設施。這項布局的意義不在單純新增…

🏠 首頁 🗺️ 地圖 💼 自選 📚 專題 🔒 登入
