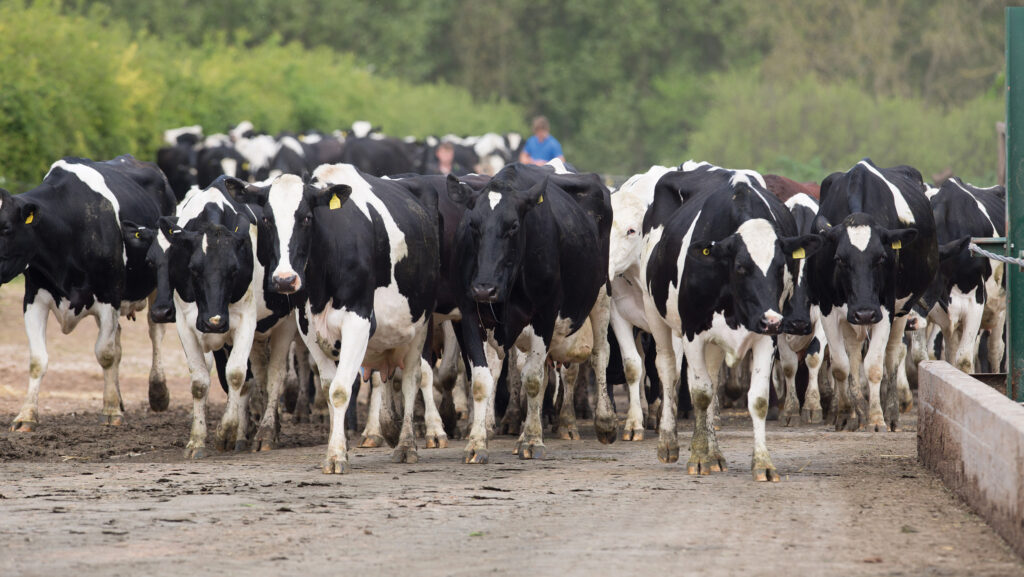
英國權威乳業顧問機構 Kingshay 發布 2026 年度《Dairy Costings Focus》報告,揭示截至 2026 年 3 月底的乳業年度呈現極端矛盾的局面。1,089 個常規牧場與 88 個有機牧場的數據顯示,常規荷斯登-弗里斯蘭(Holstein-Friesian)牛群平均產量創下歷史新高的 8,848 公升/牛,並伴隨整體群體飼料邊際貢獻(MOPF)達到 £2,708/牛,較前一年成長 3%。
這份表面上亮眼的成績單,背後卻是多重危機交織的一年:夏季乾旱、冬季洪災、奶價從歷史高峰急速回落,加上因美國對伊朗採取軍事行動而飆漲的肥料與燃料價格。平均奶價達 41.74 便士/公升,為歷史第三高,但較前一年下跌 1.12 便士,凸顯產量提升難以抵銷地緣政治帶來的成本衝擊。
值得注意的是,乳脂與蛋白質含量雙雙攀升至 4.37% 與 3.46%,體細胞數(SCC)更降至歷史新低的 154,000,代表牧場管理效率確實有所精進。然而,勞動力成本創下 £18.76/小時 的歷史新高,五年內飆漲 51%,結構性通膨壓力已深植產業鏈。
本事件本質為農牧業經濟在極端氣候與地緣政治雙重夾擊下的客觀財務與技術紀錄,並非典型的政商利益博弈事件,因此分析重心應置於歷史背景、技術演進與結構性成因。
一、極端氣候成為新常態的歷史轉折
Kingshay 報告明確指出,強烈聖嬰現象預期將使 2027 年夏季比 2026 年更炎熱,乾旱與水患交替已不再是偶發天災,而是週期性結構風險。從歷史脈絡來看,英國乳業長期仰賴溫和海洋性氣候與穩定牧草生長,然而近年的氣候極端化迫使產業被迫從「看天吃飯」轉向「主動調適」,這是一場深層典範轉移。
二、地緣衝突對農牧業供應鏈的傳導機制
報告點明「因美國對伊朗行動導致肥料與燃料價格飆漲」這一關鍵敘事。這揭示了中東地緣衝突不再僅是石油或航運問題,而是直接透過氮肥(天然氣衍生品)價格與柴油成本,衝擊數千公里外的牧場營運底層。農牧業的脆弱性在於其成本結構高度能源密集化,這也是為何即便產量創新高,利潤仍被壓縮。
三、性能鴻溝與產業集中化的結構性誘因
報告揭示頂尖 25% 牧場與平均牧場之間,每年僅在獸醫與保健成本上就存在 £13,400/牧場的差距(頂尖 £16,907 vs. 平均 £30,307)。這反映出行業內部存在巨大的技術與管理落差,驅動產業加速朝向規模化、數據化與專業化集中。同時,淘汰率達 28.9%,且 53.3% 的淘汰牛隻集中在前三胎,顯示高產量榨取與提早淘汰策略已成為主流商業模式,這對生物多樣性與長期基因庫保存構成隱憂。
對照 2018 年英國乾旱、2022 年烏俄戰爭肥料危機等歷史重大事件,本次報告揭示的「氣候+地緣雙重變數」並非短期衝擊,而是 2020 年代後半的常態化風險結構。以下為未來 12 至 24 個月可能發展的三種情境:
面對氣候常態化與地緣成本溢價的雙重新常態,相關決策者應採取以下行動:
01 起因觸發:美國對伊朗軍事行動導致肥料與燃料價格飆漲,疊加英國本土夏季乾旱與冬季洪災
02 一階傳導:英國 1,089 個常規牧場與 88 個有機牧場承受成本與氣候雙重夾擊,產量雖創新高但 MOPF 利潤遭壓縮
03 二階擴散:飼料商、肥料供應商與乳品加工廠面臨需求結構改變;有機奶價跳漲 9.2% 反映子市場供應緊縮
04 三階外溢:英國零售乳製品通膨壓力升高;勞動力成本五年漲 51% 推升整體食品供應鏈薪資螺旋
05 宏觀終局:農牧業從防禦性資產轉型為高波動景氣循環產業,加速產業集中化與技術洗牌,氣候韌性與數據化能力成為核心競爭力
跨事件因果網路圖譜 3 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
印度股匯膠著:油價破百壓境吞噬價值買盤
美國對伊朗軍事行動引發中東地緣風險升溫,國際油價逼近每桶 100 美元,導致英國乳業肥料與燃料生產成本飆漲,擠壓牧場毛利空間,形成產量創新高但奶價實質回落的脆弱繁榮
撒哈拉種鳳梨:布吉納法索如何突破氣候死局
極端氣候與地緣衝突導致英國肥料與燃料成本飆漲,印證撒赫爾國家推動糧食自給、減少進口依賴的策略合理性。布吉納法索軍政府暫停稻米進口、推動鳳梨等國產替代種植,正是回應全球肥料供應鏈因軍事行動中斷所造成的糧食安全壓力。
OPEC+十月凍產決議:油市不確定性下的戰略定錨
OPEC+延後增產以捍衛油價,推升全球能源成本中樞,與中東軍事衝突疊加,使英國乳業面臨燃料與肥料漲價的額外通膨壓力,加劇產量創高但成本結構脆弱的矛盾。
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。




