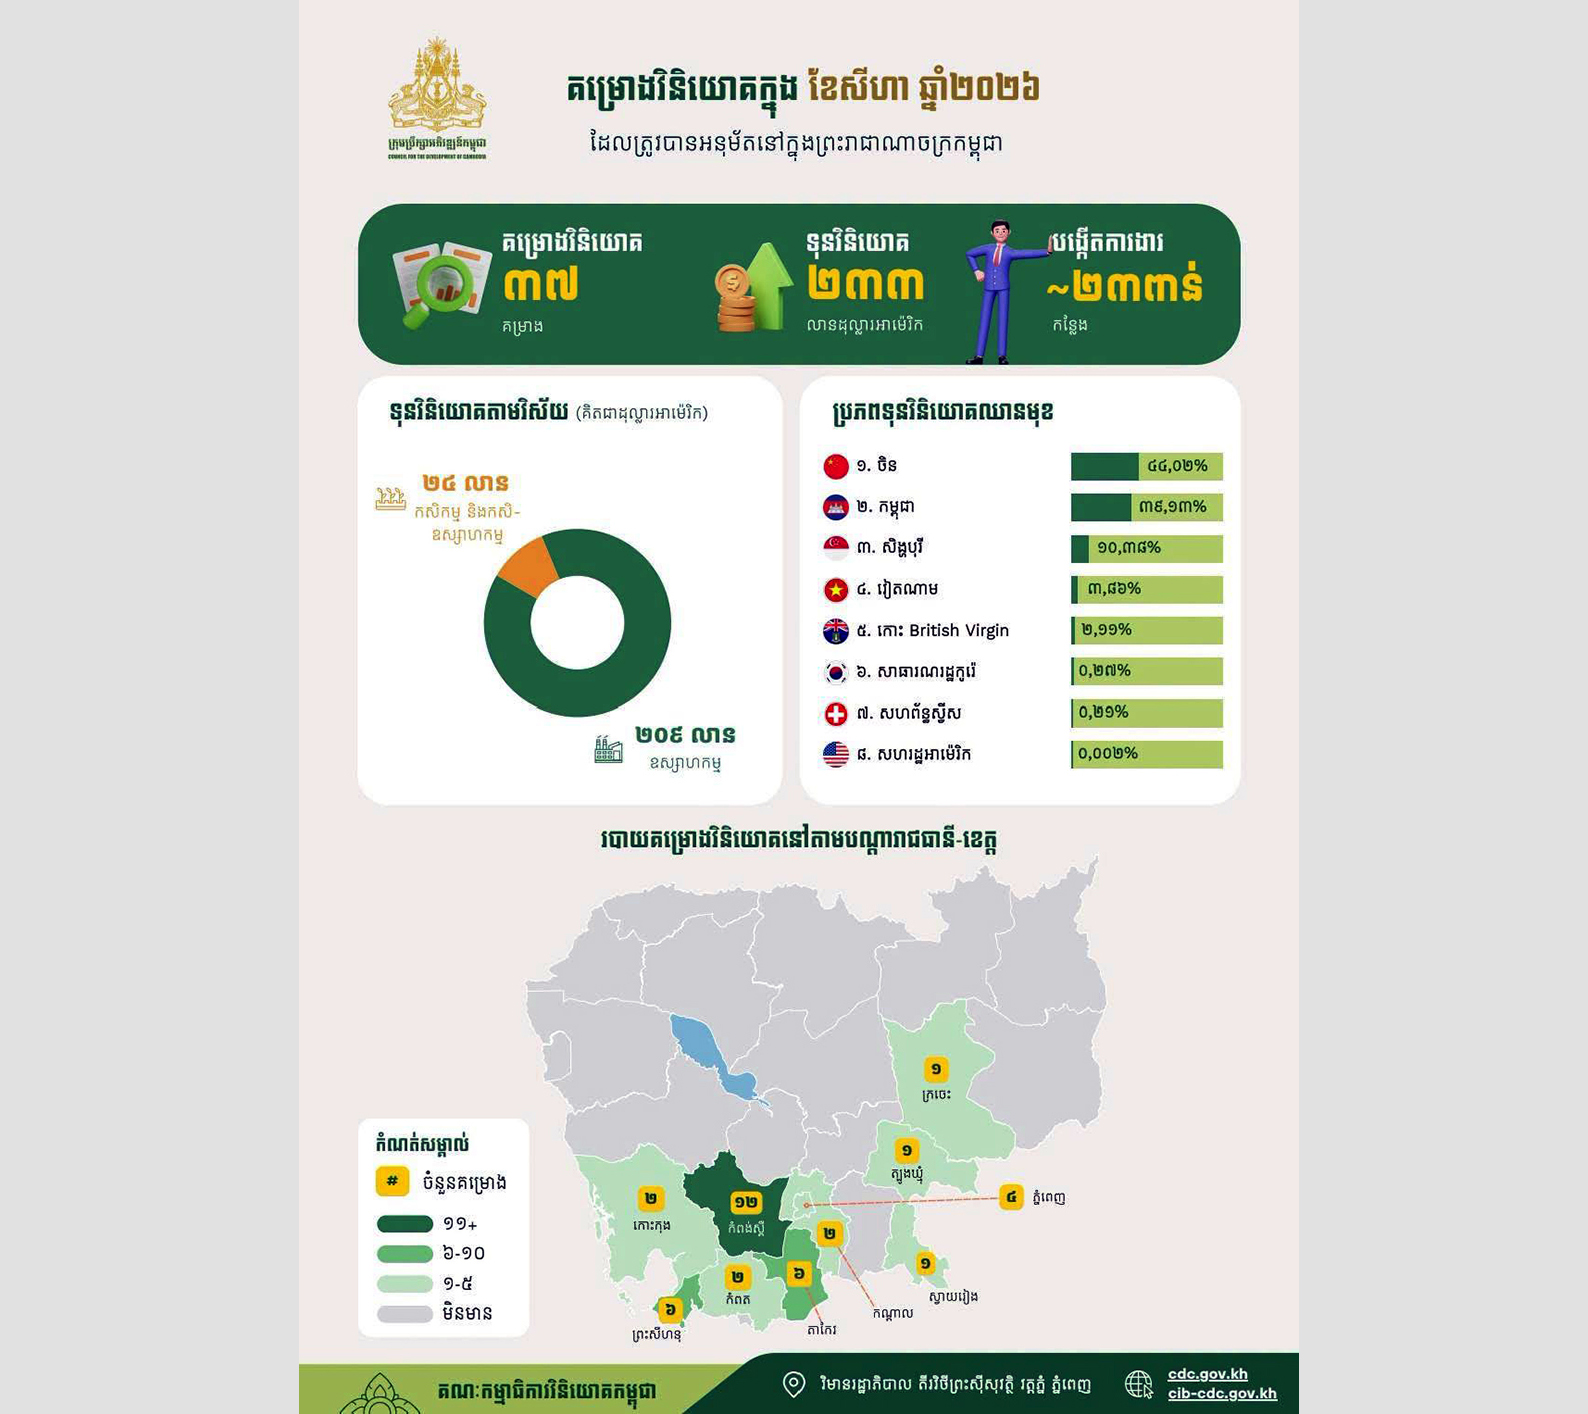
根據柬埔寨發展委員會(CDC)最新公布的數據,2026年8月單月共有37件新投資案通過CDC與各省投資次委員會審核,合計投資金額約2.33億美元,預計將為當地創造約23,000個就業機會。其中CDC中央核准27件、金額約1.98億美元,各省次委員會核准10件、金額約3,500萬美元。
以產業別細分,工業類別吸金能力最強,囊括約2.09億美元的資金;農業與農工業則進帳約2,400萬美元。在外資來源國方面,中國以44.02%的佔比穩居第一,柬埔寨本地資本佔39.13%居次,新加坡則以10.38%排名第三。CDC指出,2026年前八個月柬埔寨持續吸引品質型投資,尤其在基礎建設與觀光旅遊業,投資金額呈現穩定增長態勢。
這則看似平淡的官方招商數據,背後折射的是東南亞地緣經濟版圖的深層結構性位移,值得從歷史脈絡、外資戰略佈局與產業聚落演進三個面向深入解讀。
首先,從歷史脈絡來看,柬埔寨自1990年代從長期內戰與赤棉浩劫中復甦以來,始終是東南亞最依賴外資驅動經濟的小型經濟體之一。早期投資以成衣紡織為主,但隨著勞動成本上升與中美供應鏈脫鉤壓力,柬埔寨正逐步從「低成本製造基地」轉型為「中國外貿轉進的緩衝區」。
其次,從外資戰略佈局觀察,中國以44.02%的絕對優勢佔據柬埔寨投資榜首,這並非偶然現象,而是「一帶一路」倡議與中國製造業「走出去」戰略的具體落實。柬埔寨的低關稅優勢(與中國、東協的FTA網路)、相對低廉的勞動力,以及與中國深厚的政治關係,使其成為中國供應鏈多元化佈局中的關鍵節點。新加坡的10.38%則反映星國作為東南亞金融與物流轉運中心的傳統角色,其資金多透過控股公司或合資架構進入柬埔寨。
第三,從產業聚落演進角度分析,工業類別獨佔2.09億美元(佔總投資約90%),顯示柬埔寨正加速朝向輕工業製造、農工業加工與觀光基礎建設三軌並進的模式發展。這也意味著柬埔寨經濟對單一產業(成衣)的依賴正在鬆動,朝向更多元但同時也更深嵌於區域供應鏈的結構轉型。然而,這份數據並未揭露的是:實際動工的投資案比例、技術移轉的深度、以及就業機會的品質——這才是評估柬埔寨「投資品質」是否真正提升的關鍵指標。
對照過去十年柬埔寨FDI(外人直接投資)的演進軌跡,從2010年代的成衣紡織單一引擎,到2020年代後的工業多元化轉型,本次2026年8月的投資數據可作為觀察其未來走向的重要風向球。以下預測三種可能情境:
面對柬埔寨這波投資新局,相關決策者應採取以下分層策略:
01 起因觸發:柬埔寨發展委員會(CDC)2026年8月核准37件投資案、總額2.33億美元
02 一階傳導:中國資金以44.02%佔比穩居首位,新加坡與本地資本分佔其餘
03 二階擴散:工業類別吸納90%資金,推動柬埔寨從成衣單一引擎轉向多元工業聚落
04 宏觀終局:柬埔寨實質嵌入中國供應鏈外移版圖,成為東南亞「中國+1」戰略的關鍵緩衝區
領域延伸情報推薦 相關延伸研讀
依主題領域自動關聯之高參考價值外電情報



