行政院於週四宣布,台灣將在2033年前投入約新台幣3000億元(約美金95.1億元),用於鞏固半導體與晶片設計技術領先優勢。
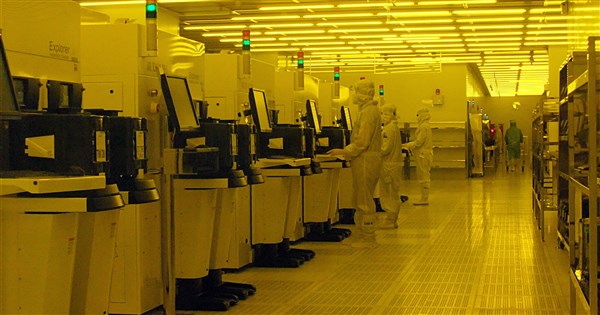
根據國科會工程處長洪樂文說明,「台灣晶片驅動產業創新方案」涵蓋兩大主軸,第一期為期2024至2028年,聚焦研究基礎建設與晶片設計軟體(EDA)。在硬體面,7所大專院校半導體學院將獲得設備補助,並透過統一服務平台共享資源;國家應用研究中心的兩大研究機構將建置「次1纳米原子級製程驗證線」,為超越現有2奈米量產極限做準備。
在軟體面,政府將重點扶植本土開發電子設計自動化(EDA)工具,這項技術過去長期由少數國際大廠壟斷,但先進封裝領域的EDA仍處於相對未開發狀態,構成台灣切入的戰略機會。工研院將打造「智慧型EDA雲端平台」,整合產學研工具形成完整設計鏈。
此外,行政院同步端出中小企業升級方案,目標協助至少100萬家中小企業與微型企業導入數位化與AI技術,自明年起年度預算逼近新台幣250億元。
這場規模達新台幣3000億元的國家級半導體戰略佈局,本質上是一場應對「矽盾失效風險」與「產業鏈技術主權」的深度自救行動,背後折射出極其複雜的技術演進脈絡與結構性危機。
從歷史技術演進觀察,全球EDA市場長期由Cadence、Synopsys、新思(Siemens EDA)三巨頭寡佔,市佔率超過七成,台灣雖坐擁全球最完整的晶圓代工生態系,卻在最上游的設計工具環節高度仰賴外商。一旦國際地緣衝突升級導致EDA授權中斷,台積電與聯發科等產業巨擘將面臨「有硬體、無軟體」的斷鏈危機。
更深層的技術矛盾在於:當前台積電2奈米製程已於2025年第四季進入量產,摩爾定律逼近物理極限,產業重心正從「製程微縮」轉向「先進封裝」(如CoWoS、SoIC、3D IC)。然而,先進封裝的EDA工具開發難度極高,因其涉及跨領域的光學、力學、熱學與電學耦合模擬,傳統三大EDA商也尚未建立完整解決方案。
台灣選擇此時切入,等同於在下一個技術典範轉移的起跑線上卡位,其戰略邏輯是:「利用台灣在晶圓代工與封測的領先優勢,從最熟悉的下游應用場景回頭定義上游EDA標準」。這並非要取代三巨頭,而是在先進封裝這塊處女地建立新的技術主權。
國際制裁與出口管制警報
🟠 高度管制 (HIGH RISK)資料來源:OpenSanctions / US BIS Semiconductor Direct Product Rule
⚠️ 合規與地緣風險要點: 依美國商務部 EAR 規範,全面暫停為受限制客戶代工 7 奈米及以下之先進 AI 加速晶片與 GPU 處理器。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
回顧歷史,荷蘭ASML耗時30年、累計投入逾百億歐元研發,才從挑戰者變成EUV獨家供應商;三星在2010年代砸下重金追趖台積電,最終仍屈居第二。台灣這項3000億元的EDA自主戰略,能否複製「製程領先」的成功方程式,將取決於未來5-10年的執行紀律與生態系整合。以下為三種情境推演:
面對這場國家級半導體戰略轉向,產業參與者必須即時調整戰術,以下為最高優先級建議:
01 起因觸發:行政院「台灣晶片驅動產業創新方案」啟動,2024-2033年投入3000億元鞏固技術領先
02 一階傳導:7所大專院校半導體學院獲設備補助,工研院建置EDA雲端平台與先進製程試量產線
03 二階擴散:本土EDA新創公司、IP供應商、AI佈局工具商崛起,相關人才薪資與創投估值同步重估
04 三階擴散:三巨頭(Cadence、Synopsys、Siemens EDA)面對亞洲競爭者,可能祭出降價、併購或專利戰反擊
05 宏觀終局:台灣從「晶圓代工獨佔」進化為「半導體全鏈主導」,矽盾從硬體延伸至軟體,徹底改寫全球科技地緣格局
跨事件因果網路圖譜 6 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
數位島嶼結盟RingCentral:代理型語音AI攻入紐西蘭
全球企業通訊進入「全棧整合、代理化AI」超級週期,驅動雲端與AI基礎設施需求爆發,台灣3,000億自研EDA與次1奈米製程布局,正是為鞏固亞太AI晶片供應鏈優勢的回應策略。
副駕娛樂螢幕全面入侵車艙 三分之一車主從未點亮
車用面板躍升為繼晶片、電池後的戰略物資,凸顯車廠高度依賴進口EDA與高階顯示驅動IC的供應鏈脆弱性,強化台灣砸3000億元發展自有EDA與次1奈米製程驗證線的政策正當性與急迫性。
泛林研發董事套現3百萬美元:AI晶片盛世下的內部人減持警訊
台灣砸3000億發展本土EDA與次1奈米製程,與泛林研發等國際半導體設備大廠形成競爭加劇與供應鏈重塑壓力,內部人套現可視為對此產業競合變數的提前反應
FITT Forward 2026:印度深科技十年路線圖的兩日定錨
印度透過FITT Forward 2026宣示深科技自研戰略,與台灣投入3000億發展本土EDA同屬全球半導體供應鏈重組下,各國追求設計工具與製程自主化、降低對國際大廠依賴的同步進程




