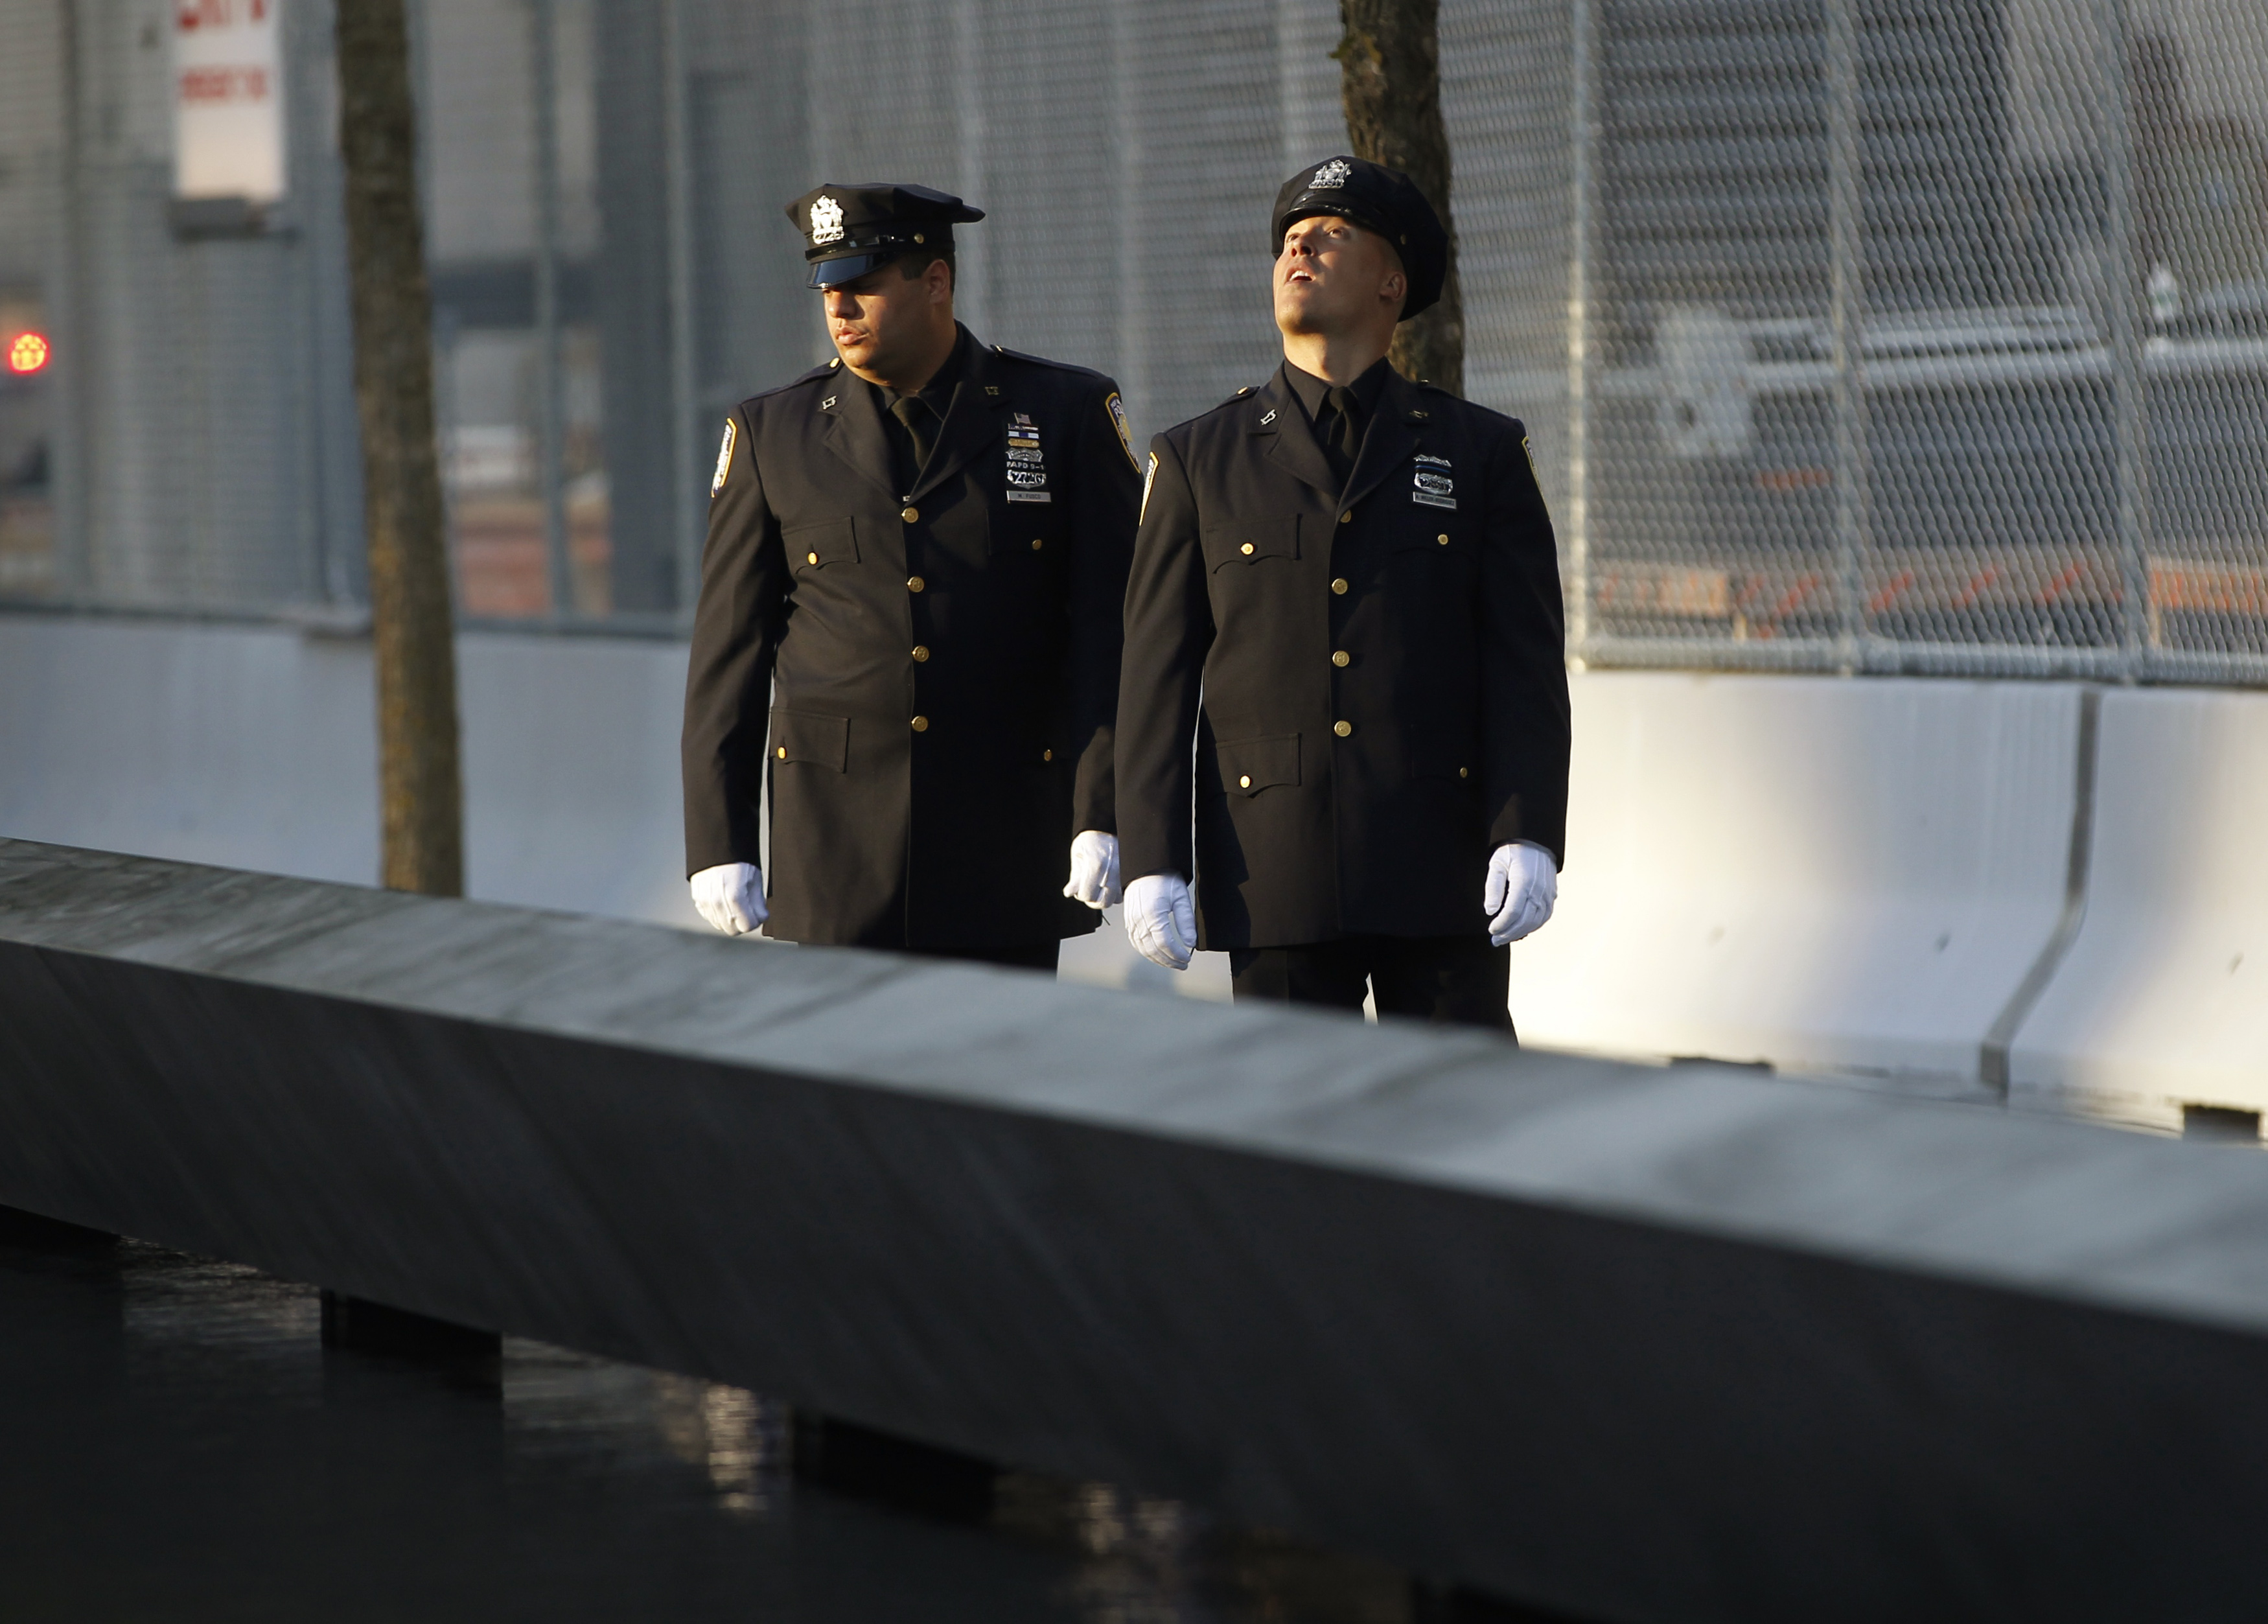
2001年9月11日,恐怖攻擊不僅摧毀世貿雙塔,更重創坐落於曼哈頓下城的美國金融命脈。前聯準會理事 Roger W. Ferguson, Jr. 回憶,當日上午時分,聯邦準備系統正副主席、紐約聯邦準備銀行總裁與財政部長均不在華盛頓境內,無法立即決策。身為當時唯一在 DC 的理事兼副主席,他獨自扛起聯準會的初期應變指揮權。
攻擊發生後不到一小時,聯準會隨即發表聲明,確認 Fedwire 支付系統運作正常並將延長運作時間,這是危機初期穩定市場信心的關鍵一步。面對可能發生的擠兌與流動性枯竭,聯準會迅速啟動「非常規」機制:貼現窗口放款從平常的 5,900 萬美元,在 9 月 12 日當天暴增到 450 億美元;公開市場操作室更破天荒地宣布,將以聯邦資金利率無限量買進所有拋售的美國公債,使聯準會持有的證券規模在短時間內翻倍至 610 億美元。
為避免支票清算系統因全美禁飛令而癱瘓,聯準會出動百架專機改以卡車陸運遞送支票,並史無前例地大幅提高「在途浮存 (float)」,確保企業與個人能在既定時間表提領款項。同時,聯準會與歐洲央行等外國央行簽訂高達 900 億美元的臨時換匯協議,這是史上首次以如此規模提供美元流動性。短短數日內,FOMC 更將聯邦資金利率目標調降 50 個基點,及時為震盪中的金融體系注入強心針。
這起事件本質上是一場史無前例的金融基礎設施危機與公共政策應變的經典案例,並非傳統意義上的地緣政治或企業壟斷角力。然而,深入剖析其決策過程,仍可清楚看見中央銀行在極端不確定性下,面臨「恐慌信號」與「市場信心」之間的深層結構性矛盾。
的借鏡往往比當下的新聞更具前瞻性。九一一聯準會的應變模式,已成為後續每一次危機的「劇本原型」。展望未來,我們必須將其置於當前地緣與金融環境下,預判三種情境演進:
未來五年內,全球將進入低度衝突、溫和通膨的新常態。聯準會將逐步縮表並回歸傳統利率政策工具,但九一一所奠定的「非常規工具箱」已永久制度化。美元換匯協議將擴展為常態性的「央行流動性安全網」,覆蓋更多新興市場央行。金融市場波動度維持在歷史均值附近,但「尾部風險」將因央行干預能力增強而被人為壓低。
若台海、南海或中東爆發高強度衝突,或關鍵金融基礎設施遭受大規模網路攻擊,九一一式的實體破壞可能以數位形式重演。屆時央行將面臨「支付系統癱瘓 + 美元短缺 + 跨國結算中斷」的三重打擊,必須重啟九一一模式,甚至動用數位美元 CBDC 作為緊急支付工具。全球金融市場短期內將出現劇烈去槓桿,美元資產可能出現「信任危機」與「避險需求」並存的矛盾走勢。
九一一揭示了實體金融基礎設施的脆弱性,這將加速全球央行數位貨幣 (CBDC) 與代幣化結算系統的全面落地。未來十年,我們可能見證 FedNow、數位歐元與中國數位人民幣的擴張與競合。當「央行數位神經系統」成熟時,下一次九一一等級的危機,央行將能在數秒內注入流動性,無需依賴延遲數日的實體支票清算。金融危機管理的典範將從「非常規干預」轉向「內建韌性 (built-in resilience)」,這是貨幣政策史上的根本性典範轉移。
從九一一的歷史教訓提煉出可執行的戰略指南,對應當前高度不確定的全球環境:
01 起因觸發:九一一恐怖攻擊重創曼哈頓下城金融基礎設施,數十家大型金融機構總部受損
02 一階傳導:聯準會獨留在 DC 的副主席 Ferguson 臨危決策,啟動史無前例的流動性挹注與非常規貨幣工具
03 二階擴散:支票清算系統因禁飛令癱瘓,聯準會改以陸運並擴大浮存;央行換匯協議首次大規模簽訂
04 三階外溢:FOMC 緊急降息 50 個基點,金融市場在數週內恢復秩序,避免系統性金融崩潰
05 制度遺產:央行換匯機制成為後續 2008 與 2020 危機的核心工具,「最後造市者」角色正式確立
06 宏觀終局:實體金融基礎設施脆弱性驅動全球支付系統數位化,成為當前 CBDC 與分散式結算轉型的歷史源頭
跨事件因果網路圖譜 4 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
九一一事件經濟餘震廿四載:全球供應鏈與反恐支出的深層裂變
兩者皆聚焦九一一事件後金融體系的連鎖反應:目標文章闡述降息與減稅如何助長房市泡沫並引爆2008年金融海嘯,候選文章則還原聯準會在攻擊當日的緊急流動性投放與降息決策,屬於同一「央行危機應對與長期貨幣政策後遺症」主線的前後因果鏈結
美元強勢�指兩月新高:地緣風暴與聯準會鷹派交織的全球匯率新博弈
911事件後聯準會建立美元流動性換匯機制成為現代美元強勢周期的制度基礎,2026年地緣衝突下聯準會鷹派升息預期與美元指數創兩月新高,呼應911後聯準會以美元供應穩定全球金融的核心職能再度成為市場焦點
Albéa集團七連金:永續評鑑如何重塑全球包裝產業供應鏈
911後聯準會緊急降息50bp與Fedwire延長運作、貼現窗口放款暴增等非常規機制,成為當代央行危機應對典範;此一架構延伸至對全球金融基礎設施穩定的高度關注,包裝業永續供應鏈與金融資本市場穩定同屬跨國企業運營韌性的延伸議題
AI重塑永續貿易金融:東協供應鏈透明化的千億美元新賽局
AI驅動的供應鏈溯源與永續金融透明化,是金融基礎設施韌性議題的當代延伸;2001年九一一事件凸顯支付系統與清算網路的單點脆弱性,今日東協企業透過AI強化供應鏈數據可視性,正是試圖將類似的營運韌性邏輯從金融支付鏈延伸至實體貿易與跨境結算場域,降低地緣與營運突發事件對供應鏈資金流的連鎖衝擊。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。