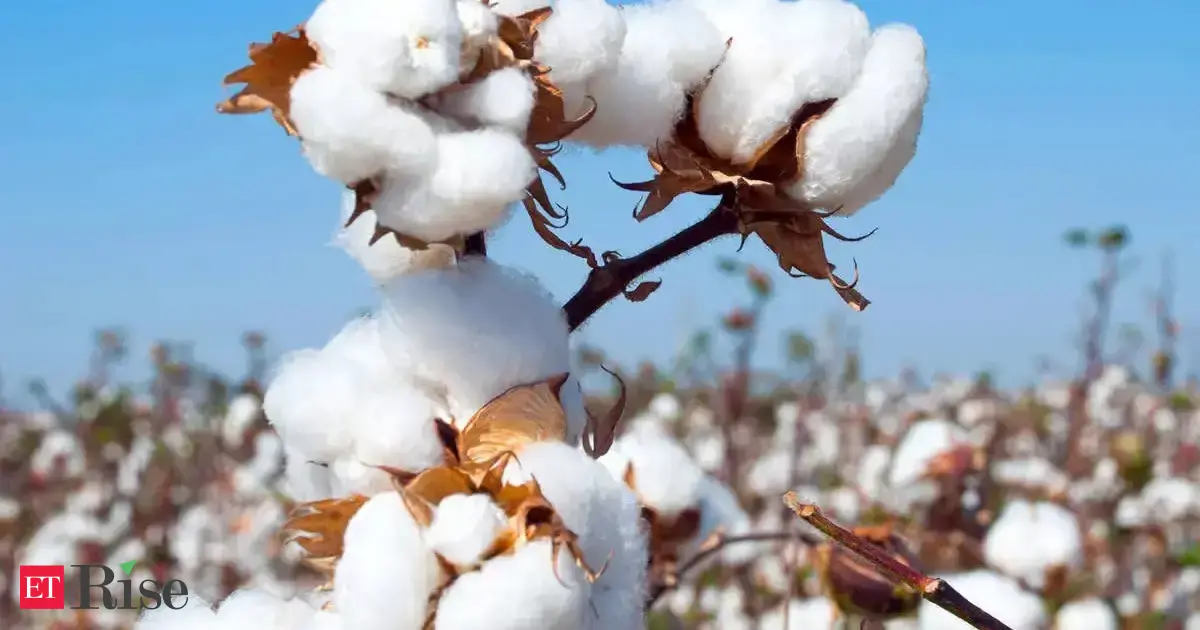
印度紡織成衣業正面臨一場嚴峻的成本風暴,根據印度服裝出口推廣委員會(AEPC)數據,棉花紗線價格自2026年初的每公斤250盧比,暴漲60%至約400盧比,對整個紡織價值鏈的毛利造成直接擠壓。
印度為全球第二大棉花生產國,惟2025-26棉花年度產量估計僅為2,909.1萬包(暫定值),較2020-21年度的3,524.8萬包大幅萎縮約17.5%。短缺約達1,000萬包的缺口,使紡紗廠的棉花庫存僅能支應四到六週的運轉,原料斷炊風險迫在眉睫。
為紓解危機,業界向商工部長Piyush Goyal請命,主張延長棉花進口免稅期、透過「棉花任務」(Cotton Mission)提高國內產量,並考慮調控紗線出口以抑制價格。Tiruppur出口商協會估計,生產成本因此飆升最高達15%,在印度剛透過FTA取得市場准入利多的此刻,競爭力反遭成本逆風吞噬,形成政策期待與產業現實之間的鮮明落差。
此事件表面為單純的原物料漲價,實則是「全球貿易板塊重組」與「國內農業結構轉型」兩股力量交織下的深層矛盾,並不存在地緣政治陰謀或企業壟斷式的零和博弈,而是典型的產業結構性誘因問題。
第一、農地作物轉型的結構性衝擊:印度政府將棉花減產歸因於「農民轉種其他更具收益的作物」。這反映出印度農業經濟的深層變遷——在全球化學肥料價格波動、基改作物推廣受阻、全球穀物與油籽需求走強下,農民基於市場訊號做出理性選擇,導致棉花種植面積萎縮。此一轉變具有高度路徑依賴性,短期內難以逆轉。
第二、FTA紅利與成本逆風的時間錯位:印度近年積極簽署多邊自由貿易協定,企圖複製其在IT服務業的成功經驗,透過市場准入擴大成衣出口。然而,FTA屬於「需求端」利多,棉花與紗線短缺卻是「供給端」衝擊,兩者若無法在時間軸上對齊,反而形成「左手拿到入場券、右手卻被成本壓垮」的結構性悖論。
第三、紡織價值鏈的利潤分配不均:紡紗廠因庫存僅剩四至六週,面臨停產威脅;下游成衣製造商則因品牌用戶端的採購合約週期較長,短期內無法將成本轉嫁。最終承受擠壓的,是夾在上游原料商與全球品牌買家之間的中小型製造商,尤其是Tiruppur這類以中小企業為主軸的成衣聚落。
第四、政策工具的兩難:延長棉花進口免稅可緩解短期缺口,卻可能打擊國內棉農收益;若限制紗線出口抑制國內價格,則可能削弱印度在全球紗線市場的出口競爭力。這是一道沒有完美解方的政策選擇題。
對照歷史經驗,2008年糧食危機期間印度也曾因棉花供給失衡導致紡織業大規模洗牌;2010-11年印度棉花因蟲害與出口禁令曾使紗線價格在18個月內翻倍,當年Tiruppur地區有近三成中小型染整廠被迫歇業。此次事件的規模與時機,使其成為印度紡織業近十五年來最嚴峻的成本衝擊之一。
01 起因觸發:印度棉花種植面積萎縮、農民轉種經濟作物,導致2025-26年度產量下滑至2,909萬包
02 一階傳導:棉花供給缺口達1,000萬包,紗線價格暴漲60%,紡紗廠庫存見底
03 二階擴散:成衣製造商生產成本飆升15%,Tiruppur等聚落毛利遭嚴重擠壓
04 政策回應:印度政府面臨進口免稅、出口調控、農業升級等多元政策工具抉擇
05 跨國外溢:歐美買家加速「中國+1」多元化採購,孟加拉、越南伺機接收轉單
06 宏觀終局:若危機未解,印度成衣業將錯失FTA戰略紅利期,全球紡織供應鏈板塊加速位移
跨事件因果網路圖譜 3 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
印度砸重金打造克什米爾影視基地 AVGC產業鏈全面擴張
印度聯邦積極推動AVGC等文化戰略產業升級之際,國內紡織成衣業卻面臨棉紗暴漲60%的原料斷鏈危機,凸顯莫迪政府產業政策布局與實體製造業困境之間的結構性落差,文化軟實力擴張與工業硬實力衰退形成同期並行的雙線敘事
英國債市動盪掀定存升級潮:個人投資人如何鎖定5.9%高息債券
印度棉紗暴漲60%反映全球原物料通膨壓力,與英國長債殖利率飆升共同構成全球資金追逐高息避險、實質資產與原物料同步重估的宏觀主線
阿曼鬆綁政府採購上限:自由工作者迎RO 5,000新藍海
印度作為鋼鐵與紡織大國同步面臨原料與副產物循環利用壓力,金德爾鋼渣公路與印度棉紗斷鏈同屬印度製造業供應鏈結構調整脈絡
ACLED 地緣衝突與安全熱區監測
MODERATE (區域摩擦)監測熱區:南亞與印太邊界 (South Asia & Border Security)(克什米爾 · 開柏爾-普赫圖赫瓦 · 印中邊界)
📡 區域安全態勢評估: 開柏爾走廊武裝襲擊活躍度攀升,巴基斯坦與阿富汗塔利班邊界摩擦牽動中巴經濟走廊 (CPEC) 安全。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。