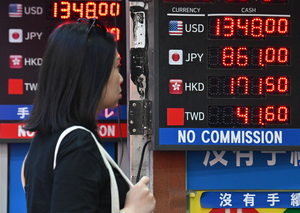
隨著韓元對美元匯率自2024年10月以來首次回升至1,330兌1美元區間,南韓散戶再度大舉湧入美股市場,形成新一波結構性資金外流潮。根據韓國證券集中保管院所揭露的最新數據,截至9月當週,南韓境內投資人持有的美國股票市值已攀升至 1,918.4億美元,較7月底的1,714.6億美元大幅擴張,8月底亦已達1,883.6億美元,9月動能持續向上。
值得注意的是,買盤結構正出現明顯位移。過去韓國資金高度集中於半導體類股,但近期已快速分散至短天期債券與多元題材。9月最獲青睞的標的並非任何科技巨頭,而是iShares發行的0至3個月美國國庫券ETF(SGOV),淨買超達1億2,982萬美元。相較之下,8月初時SGOV僅排名第18位、淨買超7,108萬美元,不到一個月內排名與金額均呈倍數跳升,顯示避險與收益需求同步升溫。
同時,IonQ等量子運算概念股淨買超9,386萬美元,Alphabet亦獲1億2,982萬美元買盤進駐,與SGOV並列榜單。法人分析指出,韓元升值降低了換匯成本,加上美股回檔提供「逢低承接」機會,雙重利基推動資金回潮;然而這股回購潮恐反過來對韓元形成新一輪貶值壓力。
本事件本質屬於全球資本跨境流動的結構性現象,其核心並非傳統的政商博弈或地緣衝突,而是匯率機制、資產價格與散戶行為三者交織所形成的動態博弈,因此本段落將深入剖析其歷史背景、資金遷徙的演進脈絡與深層結構性成因。
一、匯率傳導的結構性邏輯
韓元兌美元的波動直接決定了韓國散戶購買美股的「實際成本」。當韓元走弱時,美元資產變得昂貴,散戶會猶豫;當韓元轉強,購買力回升,資金便加速回流。這是一種典型的「匯率套利式資金流動」,也是為何韓元升至1,330區間後,散戶買盤迅速回溫的根本原因。
二、從科技集中到多元分散的板塊輪動
回顧2023至2024年,韓國散戶的美股曝險高度集中於輝達(NVIDIA)、特斯拉(Tesla)、超微(AMD)等AI與半導體題材,形成強烈的「科技押注」傾向。然而本次數據顯示,資金正快速分散至三大新方向:
三、與實體經濟背離的「海外淘金熱」
這波資金外流的更深層結構性矛盾在於:南韓國內KOSPI指數雖具備低本益比優勢,但散戶仍傾向將資金導向海外。這與韓國國內儲蓄率高、企業治理改革遲滯、內需動能不足等長期結構性因素有關。Woori Bank經濟學家閔庚源(Min Kyung-won)即警告,外資可能再度賣超韓股、韓國散戶持續買入美股,將使韓元升值空間受限,形成自我強化的負向循環。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
對照2008年金融海嘯後韓元從1,100急貶至1,500的歷史經驗,以及2022年聯準會暴力升息期間韓元跌破1,400的慘痛記憶,本波韓元回升至1,330區間屬於中期修正而非趨勢反轉。展望未來6至12個月,韓元與南韓散戶美股買盤的聯動關係將呈現以下三種情境:
無論何種情境,短天期美債ETF(SGOV)的買盤熱度將成為衡量全球風險情緒的領先指標,其排名與金額的快速攀升,已為市場投射出明確的避險訊號。
面對韓元匯率波動與南韓散戶資金外流的結構性趨勢,各方參與者應採取差異化策略:
01 起因觸發:韓元兌美元升值至1,330區間,創2024年10月以來新高
02 一階傳導:南韓散戶換匯成本降低,美股買盤動能急速回溫
03 二階擴散:買盤結構從半導體集中轉向SGOV、IonQ、Alphabet多元分散
04 宏觀終局:散戶持續買入美股反過來對韓元形成貶值壓力,恐觸發央行干預與資本管制討論
跨事件因果網路圖譜 3 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
油價飆升與債券殖利率走高的雙重夾擊,美股面臨估值修正壓力
美國10年期公債殖利率突破4.5%與油價走高引發美股估值修正及科技股回檔,恰為韓元回升後的南韓散戶提供「逢低承接」美股的進場理由,直接觸發此波結構性資金外流潮
Fed利率決策前夕 GBP/USD卡1.35關卡震盪 英鎊通膨降溫添降息底氣
聯準會利率決策前夕美元強勢與降息預期重定價,影響韓元兌美元匯率走向,韓元回升至1,330區間正是Fed政策預期與全球匯市重新定錨的連動結果
聯準會利率決策成華許夢魘 比特幣逆勢突圍的總經邏輯
聯準會利率政策不確定性與華許鷹派發言推升殖利率波動,間接抬升美元計價資產的避險與收益需求,解釋韓國散戶同步加碼SGOV短債與科技股逢低布局的雙軌配置邏輯
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。




