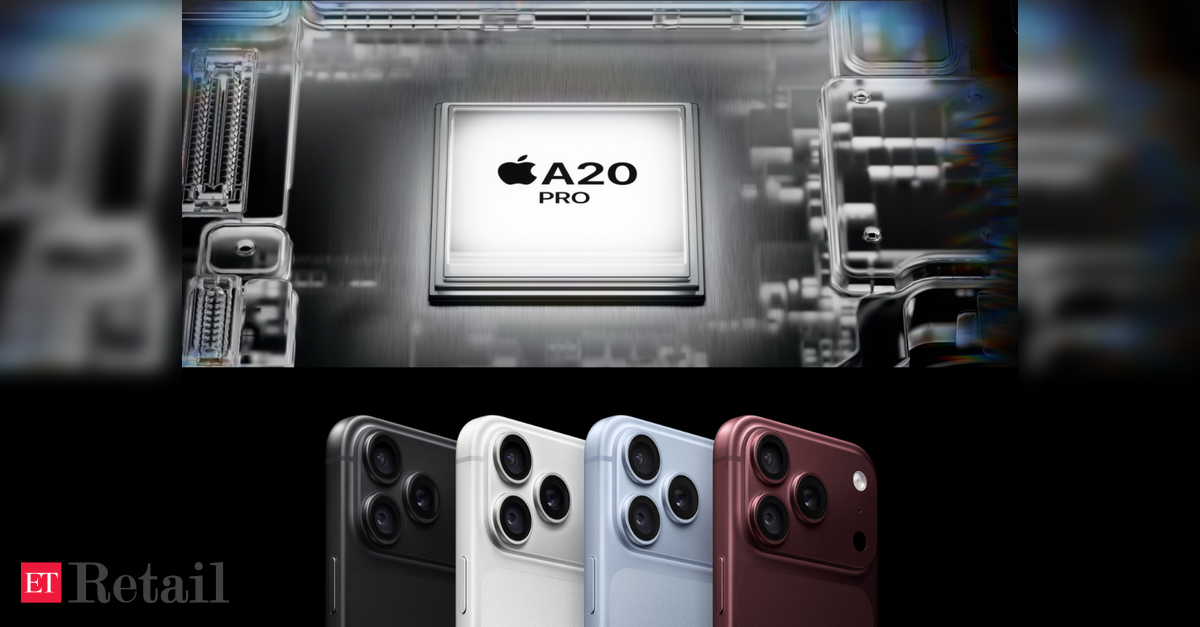
印度《經濟時報》旗下 ETRetail 近期發表分析指出,iPhone 售價若啟動新一輪調漲,將對全球消費電子產業造成深層結構性衝擊。這項定價變動並非單一產品的價格調整,而是在零組件成本攀升、美元強勢升值、地緣政治關稅壁壘升高,以及品牌溢價策略轉向等多重壓力下,蘋果被迫啟動的價格重構機制。
回顧過去十年,蘋果在 iPhone 產品線上長期採取「高價鎖定、世代升級」的定價哲學,標準款售價多維持在 799 至 999 美元區間。然而,隨著台積電先進製程晶片代工價格上調、索尼高階感測器產能吃緊、OLED 面板由三星與 LG 寡占,以及美中科技脫鉤導致的關稅成本轉嫁,BOM(物料清單)成本結構已逼近售價的臨界點。
更關鍵的是,蘋果近年積極推動「服務營收」轉型,硬體毛利貢獻佔比逐年下降,使其在面對成本壓力時,反而擁有更高的定價彈性空間。這場調價風暴不僅是單一企業的商業決策,更是整個高階智慧型手機市場進入「新定價紀元」的重要前哨訊號。
從事件本質觀察,iPhone 漲價並非單純的供需問題,而是全球消費電子產業鏈長年累積的結構性矛盾總爆發,其背後涉及多方利益博弈與權力角力。
第一、蘋果與上游供應商的利潤分配戰:台積電、三星、索尼等關鍵零組件供應商因應自身產能擴張與資本支出回收,持續調高晶圓代工、記憶體、影像感測器等報價。蘋果雖以「量」制價,但當零組件佔比超過售價 40% 的臨界線後,壓縮空間已所剩無幾,供應鏈議價天平開始向零組件端傾斜。
第二、美中科技脫鉤下的關稅成本轉嫁衝突:美國對中國組裝廠(如鴻海、和碩、緯創)祭出的關稅與實體清單管制,使得 iPhone 在美國本土的「Made in China」成本結構出現裂痕。蘋果雖加速「印度製造、越南組裝」的去中化佈局,但短期間良率爬坡與物流重組的隱性成本,反而推升了單機製造成本。
第三、品牌溢價與消費者價格彈性的拉鋸:在新興市場如印度、巴西、東南亞,iPhone 售價早已逼近當地人均月收入的 50% 以上,若再調漲將直接衝擊滲透率。但在成熟市場如美國、歐洲、日本,蘋果用戶的價格敏感度低、品牌黏著度高,使其擁有調價的「安全邊際」。
第四、安卓陣營的戰略反擊機會:三星 Galaxy S 系列、小米 14 Ultra、OPPO Find X 系列正虎視眈眈。iPhone 漲價將為安卓高階機創造「相對性價比」的切入空窗,迫使蘋果在「維持毛利」與「市佔流失」之間做出艱難取捨。
國際制裁與出口管制警報
🟠 高度管制 (HIGH RISK)資料來源:OpenSanctions / US BIS Semiconductor Direct Product Rule
⚠️ 合規與地緣風險要點: 依美國商務部 EAR 規範,全面暫停為受限制客戶代工 7 奈米及以下之先進 AI 加速晶片與 GPU 處理器。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
回顧歷史,2018 年 iPhone XS 售價首次突破 1000 美元大關時,曾引發市場恐慌與銷售衰退,但隨後透過分期的金融手段與 Pro 系列的產品區隔化解危機。如今新一輪漲價的歷史背景更為複雜,通膨高企、利率高原期、地緣碎片化、AI 硬體軍備競賽四大變數同時交織。以下為三種未來情境推演:
面對 iPhone 漲價所牽動的全球消費電子結構性轉變,各方利害關係人應採取以下具體行動決策:
01 起因觸發:台積電先進製程漲價、美元升值、美中關稅成本攀升三重壓力同時夾擊
02 一階傳導:蘋果被迫啟動 iPhone 售價重構,並影響 iPad、MacBook、AirPods 全產品線定價
03 二階擴散:安卓陣營(三星、小米、OPPO)取得高階市場相對競爭優勢,加速印度、東南亞市場重新洗牌
04 三階深化:全球消費電子供應鏈出現「區域化雙軌制」,中國組裝鏈與印度/越南新鏈並行運作
05 宏觀終局:消費電子產業進入「AI 驅動的軟硬整合服務時代」,硬體單機利潤模式逐步被「訂閱+生態系」取代,全球科技消費市場結構性重組
跨事件因果網路圖譜 2 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
ACLED 地緣衝突與安全熱區監測
MODERATE (區域摩擦)監測熱區:南亞與印太邊界 (South Asia & Border Security)(克什米爾 · 開柏爾-普赫圖赫瓦 · 印中邊界)
📡 區域安全態勢評估: 開柏爾走廊武裝襲擊活躍度攀升,巴基斯坦與阿富汗塔利班邊界摩擦牽動中巴經濟走廊 (CPEC) 安全。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。




