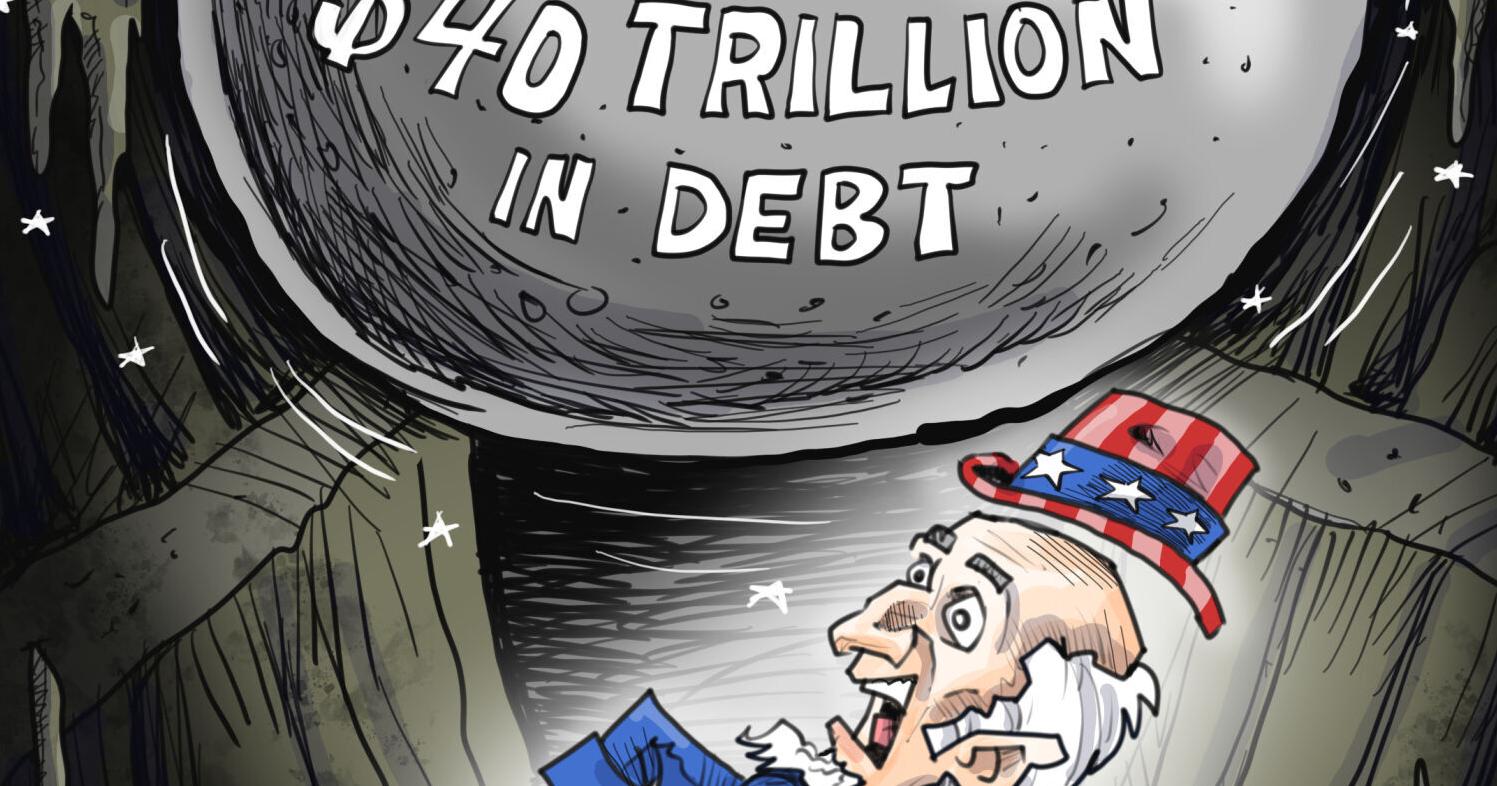
《水牛城新聞報》(Buffalo News)近日彙整刊出八幅以美國國債為主題的政治漫畫,這些作品透過誇張、詼諧的筆法,對持續飆漲的聯邦債務提出尖銳批判。美國國債已正式突破 36 兆美元大關,平均每位納稅人背負的債務已逼近 27 萬美元,凸顯華府在預算紀律上的長期失能。
這八幅漫畫並非單一立場的創作,而是橫跨自由派與保守派漫畫家之手,呈現出罕見的「跨光譜共識」:無論黨派傾向,皆對國債膨脹速度表達深切憂慮。部分作品聚焦於國會長年無法通過實質財政改革,部分則諷刺行政部門在社福與國防開支上的兩難取捨。
值得關注的是,這類彙整型漫畫專欄在美國地方媒體中已形成固定傳統,每逢重大預算攻防、債務上限談判或國會休會期間,地方報皆會邀請全國知名政治漫畫家供稿。此次專欄的時機點,恰逢美國國會再度面臨預算協商與潛在政府關門風險,使漫畫的批判力道更具時代意涵。
本事件本質上並非傳統意義上的多方利益角力,而是美國社會集體焦慮的輿論投射。美國國債問題的歷史脈絡,可追溯至 1980 年代雷根政府時期的減稅與國防擴張政策,自此開啟長達四十餘年的結構性赤字循環。從柯林頓時代短暫的財政盈餘,到 2008 年金融海嘯後的大規模紓困,再到 COVID-19 疫情期間史無前例的財政刺激,每一次危機都讓債務基線進一步上移。
更深層的結構性矛盾在於:美國的「社會安全網」與「醫療保險」兩大強制性支出,已佔聯邦預算近半,加上人口老化推升的社福壓力,使得任何有意義的削減都將觸碰高度政治敏感的選票紅線。同時,國防預算、利息成本(已超越國防開支成為聯邦第三大支出)與跨國防稅務抵減,形成難以撼動的「財政剛性三巨頭」。
政治漫畫作為美國第四權的延伸,其功能不僅是娛樂,更是社會壓力的視覺化壓力閥。當八位漫畫家不約而同以國債為題,意味著這個議題已從華府菁英圈的專業辯論,滲透至一般民眾的日常餐桌話題,這正是社會契約鬆動的前兆訊號。
回顧歷史,1990 年代柯林頓政府透過加稅與撙節,曾短暫實現財政盈餘;2011 年與 2023 年的債務上限危機,則透過兩黨妥協勉強化解。然而,每一次的化解手段都是「提高上限」而非「削減債務」,形成治絲益棼的惡性循環。基於此一歷史路徑依賴,本事件未來可能演變為以下三種情境:
面對國債結構性攀升所帶來的長尾風險,各層級行動者應採取差異化策略:
跨事件因果網路圖譜 4 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
華爾街下周聚焦:非農報告將定調聯準會降息路徑
文章#8972揭示美國國債突破36兆美元、財政懸崖逼近,為聯準會降息空間設下政治與債務紀律約束,間接限制非農數據所引發的政策反應函數,為目標文章利率路徑定調提供長端背景條件
沃許重塑聯準會鷹派路線:九月升息風暴與AI世紀豪賭
沃許重啟鷹派抗通膨信譽並暗示九月升息,美國國債突破36兆關卡的政治壓力升溫,選舉前升息將引爆財政紀律與債市信心危機,政治漫畫跨光譜批判國債為社會輿論先期警訊
油價破百叩關亞股全線重挫:美伊衝突衝擊波與通膨魅影
美國財政紀律失能、國債突破36兆導致通膨壓力難解,疊加聯邦資金成本攀升,使10年期美債殖利率居高不下;國債融資壓力削弱美國對外政策彈性,間接加劇中東局勢敏感度,推升油價與PPI年增率至5.4%,引發亞股全線重挫。
iPhone漲價風暴:消費電子產業典範轉移的深層訊號
美國國債持續膨脹與預算赤字擴大,迫使美元維持強勢以吸引外資買盤;強勢美元直接推升iPhone等美元計價消費電子的海外市場售價,並推高BOM成本中以美元計價的關稅與物流費用,成為蘋果啟動漲價的結構性壓力來源之一。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。