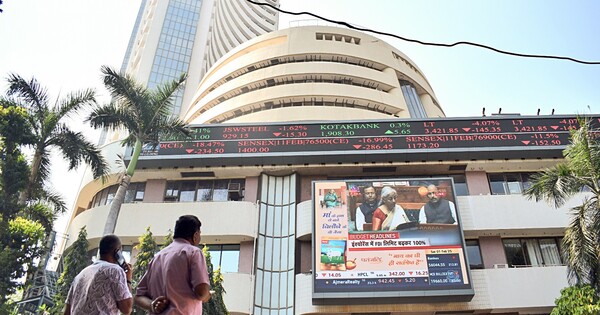
印度股市於特別預算會議(Special Budget Session)召開首日呈現平盤開出格局,Nifty 50指數與BSE Sensex雙雙在狹幅區間整理,市場觀望氣氛濃厚。背景核心在於美國川普政府於2025年第二季啟動的「對等關稅」(Reciprocal Tariffs)機制,對印度紡織、皮革、珠寶、農產品及汽車零組件等出口密集型產業加徵10%至25%不等的邊境調整稅,直接衝擊占印度GDP約19%的出口板塊。專家普遍認為,本次特別預算會議將成為莫迪政府展示財政紓困力度的關鍵舞台,可能端出包括出口退稅加速、生產連結獎勵(PLI)方案擴大、關稅退還(IGST refund)流程簡化等組合拳。市場同時關注資本利得稅調整、股利稅制變革與基礎建設支出規模等結構性指標。從盤面觀察,外資機構投資者(FII)連續數週呈現淨賣超後暫時觀望,內資共同基金則維持淨流入,顯示本土資金對政策紅利仍存期待。這場預算會議被視為莫迪第三任期能否穩住經濟基本盤、重建投資人信心的重要試金石。
印度正面臨內外雙重壓力的關鍵戰略十字路口。外部層面,川普政府的關稅大刀直接命中印度經濟的軟肋——勞動密集型出口產業。印度紡織業雇用超過4500萬從業人員,約占全國製造業就業的15%,而該產業對美出口占其總出口比重高達25%至30%。當美國以「對等關稅」為名實施邊境稅調整時,印度塔塔集團旗下的服飾品牌、Reliance Industries的零售紡織板塊、以及廣布於泰米爾納德邦(Tamil Nadu)和古吉拉特邦(Gujarat)的中小企業供應鏈,立即面臨利潤壓縮與訂單流失的雙重夾擊。
內部層面,莫迪政府面臨嚴峻的財政紀律與刺激需求的兩難。印度財政赤字雖控制在GDP的4.9%左右,但若推出大規模出口補貼或產業紓困方案,將使原本已捉襟見肘的財政空間更加緊縮。同時,儲備銀行(RBI)為穩定盧比匯率與控制通膨,難以同步祭出降息政策,形成貨幣與財政政策的錯位矛盾。
政治算計上,最大受益者無疑是與莫迪政府關係緊密的信實工業(Reliance)與阿達尼集團(Adani Group)等大型財團,他們有望透過PLI擴大方案取得更多政策資源傾斜;而受創最深的則是缺乏政策遊說能力的中小型出口商與農民團體。反對黨國大黨(INC)與草根國大黨(Trinamool Congress)已醞釀在國會發動猛烈質詢,質疑政府的關稅談判策略過於被動。從地緣經濟視角觀察,印度正試圖在美中對抗格局中維持「戰略自主」定位——既不願全面倒向美國成為反華包圍網的一環,又必須避免激怒華府導致關稅進一步升級,這種「騎牆式」平衡術的邊際效益正快速遞減。
回顧歷史,2019年莫迪首次執政末期也曾面臨美國取消印度GSP(普惠制)優惠的衝擊,當時印度政府透過擴大PLI 1.0方案與調降公司稅(從30%降至22%),成功穩住市場信心並推升FII回流。若本次預算能複製類似2019年9月的「公司稅大減稅」震撼彈,Nifty有望在短期內挑戰25,000點心理關卡。然而,更具參考價值的是1991年印度外匯危機,當時拉吉夫·甘地政府透過IMF紓困與經濟自由化改革,最終開啟印度長達30年的成長奇蹟;如今莫迪面臨的結構性挑戰,與當年有異曲同工之處。
🔵 樂觀情境(機率25%):莫迪政府端出超預期財政紅利,包含全面調降出口關稅退稅流程、PLI 3.0擴大至綠能與半導體,並祭出總額超過1.5兆盧比的基礎建設支出。Nifty有機會在3個月內突破26,000點,盧比回升至84兌1美元區間。關鍵觀察指標為資本支出預算年增率是否超過15%。
🟡 基準情境(機率50%):預算內容符合市場預期,提供溫和的產業紓困與稅制優化,但缺乏結構性驚喜。Nifty將在24,000至25,500區間盤整,盧比維持85至86弱勢整理,外資維持淨賣超但力道減緩。
🔴 悲觀情境(機率25%):美國擴大對印關稅至全面25%並納入更多品項,印度政府因財政空間受限無法有效反制,Nifty跌破22,000點心理支撐,盧比貶破87關卡,可能觸發亞洲新興市場連鎖拋售潮。
關鍵觀察指標(Trigger Points):美國貿易代表署(USTR)最新政策動向、印度7月經常帳赤字數據、莫迪與川普雙邊通話結果、以及印度儲備銀行9月利率決議。
第一,對政府決策者:莫迪政府應把握預算會議契機,展現「結構性改革」而非「短期紓困」的決心,建議優先推動勞動法規鬆綁、土地徵收制度改革與稅制簡化,以根本性改善印度製造的投資環境。同時,應加速與歐盟、英國的FTA談判,分散對美市場依賴。
第二,對企業高層:跨國企業應啟動「中國+1」策略的深度在地化,在印度建立完整的次級供應商網路,避免重蹈此次關稅風暴中供應鏈單點失效的覆轍。建議保留6至9個月現金流緩衝,並透過外匯避險工具鎖定盧比波動風險。
第三,對專業投資人:當前Nifty的估值已部分反映悲觀預期,建議採「分批進場、逢回加碼」策略,重點關注政策受惠的國防、鐵路與數位基建類股。避免追高已漲幅過大的消費類股,轉而布局估值合理的銀行與優質中小型股。
第四,對一般民眾:印度本地消費者應密切關注通膨走勢,優先配置抗通膨資產如黃金ETF與通膨連結債券,並強化自身在AI、數據分析等新興領域的技能投資,以確保在產業轉型浪潮中維持職場競爭力。
川普政府2025年Q2啟動對等關稅機制
印度紡織、皮革、汽車零組件出口訂單銳減
莫迪政府啟動特別預算會議端出產業紓困方案
亞洲新興市場連鎖拋售或資金回流效應波及全球
跨事件因果網路圖譜 6 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
印度2026-27年度聯邦預算:揭開「2047已開發印度」國家戰略藍圖
兩者同屬印度聯邦預算主線的演進脈絡:目標文章聚焦特別預算會議對川普對等關稅的止血與資本市場博弈,文章#25則進一步將預算定位提升至『2047已開發印度』國家戰略層級,揭示資本支出11-13兆盧比、『七大優先議程』資源再分配等長週期配置框架,為莫迪政府預算操作的戰略上位邏輯
印度預算的真正戰場:8至9%成長才是國家命脈,股市雜訊別走偏
同為印度2025-26年度預算主軸的政策論述:目標文章描述市場對預算的觀望與外資淨賣超情境,文章#18透過前NITI Aayog執行長康特的聲明,將爭論焦點拉回『8-9%實質GDP成長』的結構性追求,呼籲預算定位為『成長預算』而非『民粹預算』,兩者形成『市場雜訊vs.國家戰略』的互補敘事
印度預算的真正戰場:8至9%成長才是國家命脈,股市雜訊別走偏
印度股市波動與FII連續賣超構成康特發聲的政策背景
美國數據能蓋過川普風暴?本週關鍵總經風向球深度解讀
川普對等關稅衝擊印度出口,莫迪以特別預算回應
ACLED 地緣衝突與安全熱區監測
MODERATE (區域摩擦)監測熱區:南亞與印太邊界 (South Asia & Border Security)(克什米爾 · 開柏爾-普赫圖赫瓦 · 印中邊界)
📡 區域安全態勢評估: 開柏爾走廊武裝襲擊活躍度攀升,巴基斯坦與阿富汗塔利班邊界摩擦牽動中巴經濟走廊 (CPEC) 安全。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。