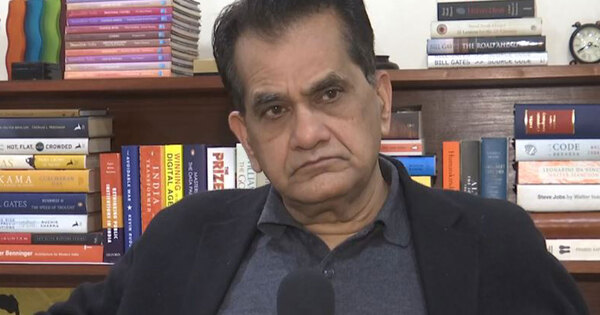
印度前國家轉型委員會(NITI Aayog)執行長、前G20夏爾巴人阿米塔夫‧康特(Amitabh Kant)於印度2025-26年度聯盟預算(Union Budget)前夕公開發表聲明,強調印度決策圈應將國家戰略焦點鎖定在「8%至9%實質GDP成長率」的結構性追求上,而非被短期股市波動與外資進出雜訊所干擾。康特指出,印度的中長期國力競逐——涵蓋從「5兆美元經濟體」目標推進、製造業「印度製造」(Make in India)落地、AI與半導體供應鏈建置、青年就業(每年約1,200萬新進勞動力)——皆要求持續的高成長動能。他同時呼籲財政部長席塔拉曼(Nirmala Sitharaman)必須在資本支出、消費稅制改革(GST rationalization)、個人所得稅調降與財政赤字紀律之間取得精準平衡,並將預算定位為「成長預算」(Growth Budget)而非「民粹預算」(Populist Budget)。此番言論發生的時間節點,正值印度基準指數Nifty 50在2025年初劇烈波動、印股市值短暫突破5兆美元後回落、外資(FII)連續多月淨賣出的敏感時刻,具有強烈的政策方向定錨意涵。
康特的發言表面上是一則溫和政策建言,實則觸及印度經濟治理深層的三重結構性矛盾。第一層矛盾是「成長目標 vs. 財政紀律」的拉鋸:印度政府為刺激消費與投資,已在2024-25年度將資本支出提升至約11.11兆盧比(約1,330億美元),同時財政赤字占GDP比重仍高達4.9%,要在2025-26年度收窄至4.4%以下,需要在減稅與擴張之間走鋼索。康特所屬的改革派技術官僚體系(Reformist Bureaucracy)主張以資本支出乘數效應帶動私部門投資,呼應莫迪政府第三任期的「包容性成長」敘事;但選舉壓力與農民、青年失業議題,使財政部面臨結構性減稅的誘惑。第二層矛盾是「股市繁榮 vs. 實體經濟脫鉤」的辯證:印度股市市值占GDP比重已飆升至約140%(孟買證交所BSE數據),遠超新興市場平均的80%,本益比高達22-24倍,市場參與者超過1億戶,散戶槓桿(Margin Trading)規模暴增。一旦市場修正,將對執政黨的政治敘事與消費信心造成非對稱衝擊——這正是康特警告「不要被股市波動分散焦點」的深層邏輯。第三層矛盾是「地緣紅利 vs. 結構瓶頸」的角力:美中科技脫鉤為印度帶來「中國+1」供應鏈轉移的歷史機遇,塔塔、Adani Group等本土財團正積極佈局半導體、電動車、AI基礎設施;然而土地取得、勞動法規、州際稅務爭議、出口製造生態系不成熟等結構性短板,仍持續消耗印度的成長紅利。從受益者光譜來看,大型本土企業集團、ICT服務出口商、國防與綠能供應鏈業者將持續受惠;中小型傳統製造商與非正規部門(informal sector)則承受轉型陣痛。康特此番表態,某種程度是對執政黨內民粹傾向的「柔性制衡」,也是對國際投資人釋出的政策可預期性訊號。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
歷史對照:
康特的發言令人回想起1991年拉奧(Manmohan Singh)擔任財政部長時的歷史性預算——在印度面臨外匯存底僅剩兩週用量的存亡危機時,拉奧以「敢於改革」的預算啟動了經濟自由化,將GDP成長從「印度式成長率」(Hindu rate of growth, 3.5%)推向5-6%。另一個對照組是2014-2018年莫迪第一任期的「擴張性財政」路線,當時印度連續八年維持7%以上成長,被譽為「莫迪經濟奇蹟」,但2019年後因銀行業壞帳、農村危機與疫情衝擊而中斷。當前印度站在類似1991年的結構轉折點:地緣紅利(中國+1供應鏈轉移、AI革命、人口紅利)與結構瓶頸(土地、勞動、官僚)並存,未來五年預算的戰略選擇,將決定印度能否在2030年前突破「中等收入陷阱」,成為真正的全球第三大經濟體。
未來情境預測:
若2月1日公布的聯盟預算展現強烈改革意志——資本支出維持12%以上成長、GST結構性簡化、新稅制優化、財政赤字明確路徑圖——印度2025-26年度GDP可望加速至7.5-8.5%,FII回流啟動,Nifty挑戰26,000-27,000點,盧比回穩於83-84區間。觸發指標(Triggers):預算中資本支出年增率≥15%、GST改革宣布時程表、PLI方案擴大至新興產業。
預算呈現「溫和擴張+有限改革」格局,資本支出年增5-8%,小幅個人所得稅調整,但GST與土地/勞動法改革延遲。GDP維持6.5-7%,股市於24,000-25,500區間盤整,盧比溫和走弱至85-86。觸發指標:赤字目標維持4.4%以下、農業與中小企業信用支持方案明確。
預算因政治壓力過度傾向民粹(重大減稅但無對應開源)、赤字失控破5%、結構性改革缺席;疊加全球景氣放緩與油價飆升,印度成長跌破6%,FII加速撤離,Nifty修正至21,000-22,000區間,盧比貶破88,觸發主權評等展望負向調整風險。觸發指標:赤字目標放寬、GST改革無時程、農業福利支出大幅擴張。
對政府決策者:
對企業高層:
對專業人士與一般民眾:
核心結論:印度正站在「成為全球第三大經濟體」的最關鍵五年窗口,預算將是政策意志的試金石。短期股市雜訊與外資進出,絕非國家戰略應聚焦之處;真正的勝負,在於能否以結構性改革兌現8-9%的成長承諾。
觸發起因:康特於聯盟預算前夕發表成長優先聲明,定錨政策方向
第一層連鎖環節:印度財政部預算政策走向影響資本支出、稅制與赤字路徑
第二層傳導效應:FII資金流向、盧比匯率、印度主權信評與企業獲利預期連鎖反應
最終全球跨國影響:印度GDP成長軌跡牽動亞太供應鏈重組、新興市場資產配置與全球第三大經濟體排名競爭
跨事件因果網路圖譜 4 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
印度預算大開盤:莫迪政府的關稅止血與資本市場博弈
同為印度2025-26年度預算主軸的政策論述:目標文章描述市場對預算的觀望與外資淨賣超情境,文章#18透過前NITI Aayog執行長康特的聲明,將爭論焦點拉回『8-9%實質GDP成長』的結構性追求,呼籲預算定位為『成長預算』而非『民粹預算』,兩者形成『市場雜訊vs.國家戰略』的互補敘事
印度2026-27年度聯邦預算:揭開「2047已開發印度」國家戰略藍圖
印度中長期成長戰略的制度化承接:文章#25揭示「2047已開發印度」藍圖要求年均7-8%成長持續22年,與康特主張的8-9%結構性成長目標在量化邏輯上完全一致,並進一步將資本支出(11-13兆盧比)、七大優先議程等政策工具具體化,是康特呼籲的「成長預算」願景的後續政策落地路徑
印度預算大開盤:莫迪政府的關稅止血與資本市場博弈
印度股市波動與FII連續賣超構成康特發聲的政策背景
印度2026-27年度聯邦預算:揭開「2047已開發印度」國家戰略藍圖
2025-26預算成長論述為2026-27預算奠基
ACLED 地緣衝突與安全熱區監測
MODERATE (區域摩擦)監測熱區:南亞與印太邊界 (South Asia & Border Security)(克什米爾 · 開柏爾-普赫圖赫瓦 · 印中邊界)
📡 區域安全態勢評估: 開柏爾走廊武裝襲擊活躍度攀升,巴基斯坦與阿富汗塔利班邊界摩擦牽動中巴經濟走廊 (CPEC) 安全。




