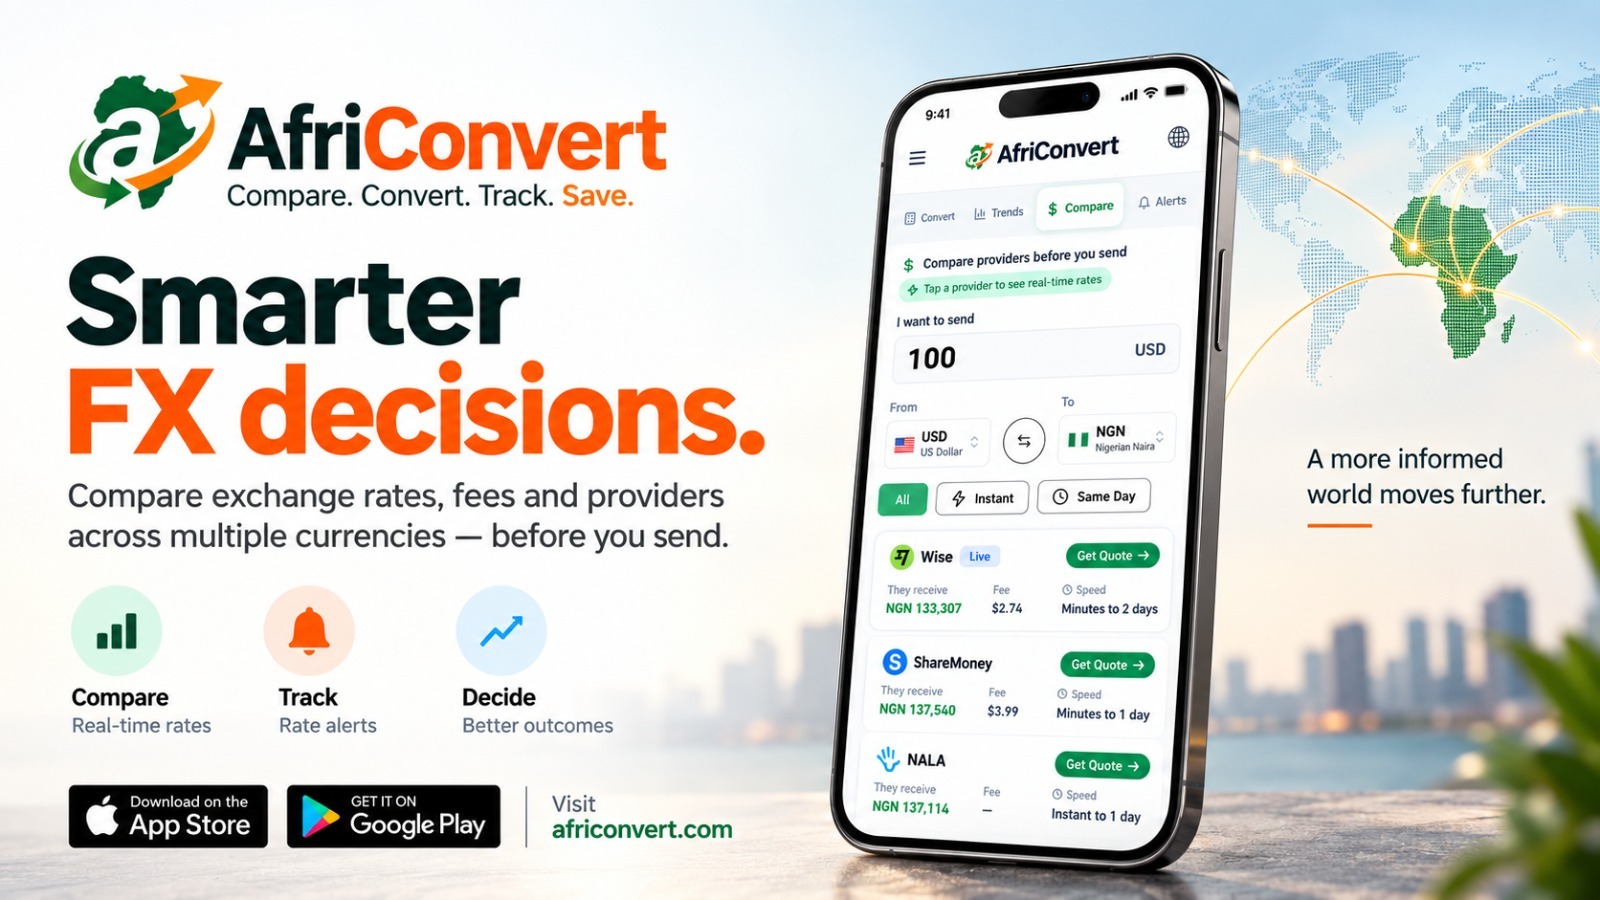
總部位於非洲的金融科技新創企業 AfriConvert,正積極打造一套專注於全球外匯(FX)市場決策的情報平台,旨在解決跨境貿易與匯款過程中,因匯率資訊不透明、價差過大所衍生的痛點。傳統非洲企業在進行跨境交易時,往往需承受高達 5% 至 10% 的隱性匯兌成本,主因在於資訊不對稱與中介結構複雜。
AfriConvert 的核心產品結合即時匯率資料彙整、歷史波動分析與市場深度視覺化,協助進出口商、跨境電商平台及中小企業財務主管,在資金實際流動之前做出更精準的匯率避險與換匯時機判斷。平台透過演算法自動比對非洲各國央行牌告匯率、銀行間批發價差與黑市平行匯率,為使用者提供決策前的「匯率儀表板」。
此一新興工具的崛起,反映出非洲金融基礎建設正從傳統銀行主導,逐步邁向資料驅動的決策輔助時代。對長年被高換匯成本侵蝕利潤的非洲中小企業與海外投資人而言,AfriConvert 等工具的問世,意味著外匯資訊民主化的里程碑正在成形。
非洲外匯市場的結構性困境,並非單純的資訊不足問題,而是歷史殖民遺產、貨幣政策碎片化與金融基礎建設薄弱所共同堆疊的深層矛盾。此處的「利益角力」並非傳統政商博弈,而是制度層面的結構性張力,適合從歷史脈絡與制度演進路徑進行剖析。
一、殖民遺產與貨幣主權的碎片化
非洲 54 個國家中,超過 40 個使用所謂「殖民貨幣」(如西非的 CFA 法郎),或採取與前殖民母國貨幣掛鉤的匯率制度。這些國家雖於 1960 年代後陸續獨立,卻在貨幣政策上仍受法國央行(西非國家中央銀行 BCEAO)或歐元區間接制約。匯率決策權的讓渡,使得本地中小企業永遠無法獲得與其經濟體量對等的匯率定價權。AfriConvert 試圖透過資訊透明化,部分對沖這種結構性不對等,但無法從根本上撼動貨幣主權的缺失。
二、銀行寡占與資訊不透明的共生結構
非洲外匯交易長期被少數跨國銀行(標準銀行、渣打銀行、匯豐等)寡占,這些機構掌握批發匯率與清算管道。中小企業被迫接受銀行牌告匯率,與實際批發價差可達 3% 至 7%,這部分價差成為銀行體系的隱性利潤。AfriConvert 的出現,直接挑戰了這種資訊不對稱的「舒適圈」,因此其推廣速度在某種高度取决于非洲各國金融監理機構是否願意開放資料介接(API)以及是否容許第三方平台對銀行牌告匯率進行系統性比較分析。
三、平行匯率市場的灰色地帶
在奈及利亞、迦納、辛巴威等高通膨國家,官方匯率與黑市匯率長期存在 20% 至 40% 的價差。AfriConvert 若同時彙整官方與平行匯率資料,雖能提供更完整的市場圖景,卻也游走在各國外匯管制法規的灰色邊緣。這形成工具實用性與法規合規性之間的張力。
四、技術賦權 vs. 數位落差
儘管行動裝置在非洲的滲透率快速攀升,但中小企業主對外匯避險工具的接受度仍偏低。AfriConvert 必須在「資料科學的複雜度」與「使用者介面的直覺性」之間取得平衡,才能真正實現賦權目標。
回顧歷史,金融資訊民主化的浪潮曾催生了彭博終端機(1980 年代)、路透 Eikon(1990 年代)乃至 XE.com(2000 年代)等巨頭,每一次變革都重塑了全球資金流動的決策模式。AfriConvert 正站在非洲版本的歷史節點上,但其前景深受非洲總體經濟波動與監理政策的雙重制約。
01 起因觸發:非洲跨境貿易因匯率資訊不透明,導致中小企業承受過高隱性換匯成本
02 一階傳導:AfriConvert 等金融科技新創推出匯率決策輔助平台,挑戰銀行牌告匯率的傳統定價模式
03 二階擴散:跨境電商平台、匯款服務業者面臨定價透明化壓力,被迫調降手續費率以維持競爭力
04 宏觀終局:非洲外匯市場逐步從「銀行寡占」走向「資料驅動」,加速泛非支付結算系統(PAPSS)的成熟與非洲貨幣主權議題的國際關注
領域延伸情報推薦 相關延伸研讀
依主題領域自動關聯之高參考價值外電情報
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。




