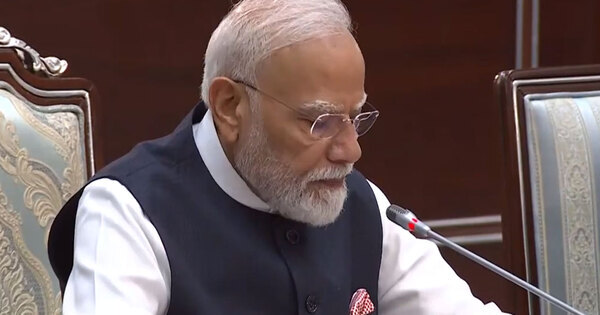
印度總理莫迪於近期與烏茲別克總統米爾濟約耶夫(Shavkat Mirziyoyev)舉行代表團級會談,雙方正式確認將建立長期鈾(Uranium)供應安排,為印度日益龐大的核能發電擴張計畫鎖定關鍵燃料來源。
此次會談是莫迪推動「連結中亞政策」(Connect Central Asia Policy)的關鍵一環,亦是印度在 2024 至 2030 年間規劃將核能裝置容量從現行的 8,180 MW 翻倍至 22,480 MW 的戰略配套。烏茲別克為全球前十大鈾礦生產國,2023 年產量約 3,500 至 4,000 噸 U3O8,該協議象徵印度在俄羅斯、哈薩克、法國、澳洲之後,進一步建構多元化的核燃料進口矩陣,降低對單一供應國的戰略依賴。
值得注意的是,雙方同步觸及國防、貿易、數位絲路與連通基建等議題,使此次鈾礦協議嵌入更宏大的雙邊戰略夥伴框架中,而非單純的商業採購合約。
印度此次深化與烏茲別克的鈾礦合作,背後反映三大深層地緣矛盾:
三方角力的核心矛盾是:在西方主導的核燃料供應鏈(Uranium Producers Group)中,印度始終處於結構性弱勢;中亞合作雖能緩解短期焦慮,卻無法取代西方核電技術與濃縮服務的不可替代性。
戰略貿易流向與供應鏈依賴度
HS 8507資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $1,300 億美元 / 年 (複合成長率 >24%)
經驗顯示,重大核燃料供應協議的後續演變往往呈現高度路徑依賴。1990 年代美俄高濃縮鈾協議(HEU Deal)曾開創冷戰後核燃料市場新局,2008 年美印民用核能協議則證明了政治意志可突破制度僵局。對照當前局勢,未來 24 個月將出現以下三種可能情境:
最值得追蹤的關鍵指標為:烏茲別克 Navoi 礦業的 2026 年擴產投資、俄羅斯 Rosatom 在南亞的報價動作,以及美國 NRC 是否加速審批對印民用核燃料出口。三者將共同決定本協議最終是裝飾性政治宣示,還是真正重塑區域核能格局的戰略支點。
面對這場跨區域核能外交的典範轉移,產業決策者與投資人應採分層策略應對:
最高優先級建議:密切追蹤 2026 年第一季雙方正式合約細節與美方態度表態,這將是判斷本協議含金量的最關鍵風向球。
01 起因觸發:莫迪與烏茲別克總統代表團級會談確認長期鈾礦供應安排
02 一階傳導:印度 NPCIL 與烏茲別克 Navoi Mining 進入合約磋商階段,鈾礦現貨市場迎來買盤
03 二階擴散:全球核電設備供應鏈(L&T、GE Hitachi、Rosatom)重新評估印度標案競爭格局
04 三階深化:俄羅斯、中國對中亞鈾礦資源的議價心態被迫調整,C5+1 對話機制獲得新動能
05 宏觀終局:印度實質成為中亞鈾礦最大離岸買家,南亞-中亞核燃料軸心成形,重塑全球核能治理的多極秩序
跨事件因果網路圖譜 4 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
印度烏茲別克升級戰略夥伴 鎖定鈾礦長約布局中亞
同場峰會事件的延伸報導:莫迪訪塔什干簽署鈾礦長約並升級為「全面戰略夥伴關係」,與目標文章為同一事件主軸,補充雙邊貿易目標、儲量數據與多領域合作框架細節
印度深化烏茲別克戰略結盟:中亞稀土與南北走廊的破局佈局
兩者同屬莫迪「連結中亞政策」下印度與烏茲別克戰略夥伴關係深化的主軸:#1185 提供出訪前夕的制度框架與「戰略自主、超越集團思維」的合作定位,並涵蓋南北走廊、稀土與多元礦物價值鏈佈局;目標文章則為該框架下具體落實的鈾礦長期供應協議,鎖定核能燃料來源,兩者構成「戰略框架建構→資源協議落地」的同主線連續進展
波斯灣戰火推升三千三百億美元能源帳單
美以伊戰爭推升全球能源進口溢價逾3,300億美元,印度承擔220億美元額外成本,凸顯化石燃料依賴的脆弱性,強化新德里加速核能擴張並建構多元化鈾礦進口矩陣的戰略急迫性
拉吉納特示警內部裂痕:印度國防部長的國家認同戰略重訊號
印度與烏茲別克簽署長效鈾礦供應協議,鎖定核能擴張所需燃料,正是辛格演說中宣示將印度推升至科學與經濟領域世界首位之戰略配套的具體實踐,內部國族動員與外部資源佈局屬同一國家定位主軸的雙軌推進。
ACLED 地緣衝突與安全熱區監測
HIGH INTENSITY (高烈度交火)監測熱區:東歐戰線與黑海 (Eastern Europe & Black Sea)(烏克蘭東部 · 克里米亞 · 黑海航道 · 庫斯克)
📡 區域安全態勢評估: 長程無人機對縱深能源與煉油設施打擊頻率創歷史新高,黑海糧食走廊安全受水雷與無人艇威脅。