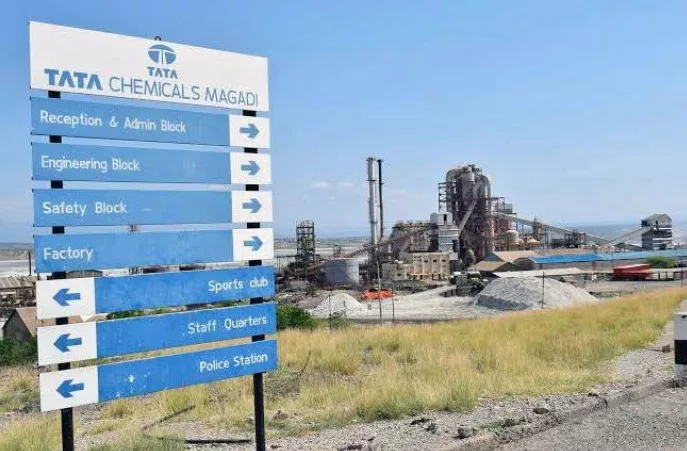
肯亞總統威廉·魯托於 9 月 3 日考察卡加多郡時,針對塔塔化學馬加迪(Tata Chemicals Magadi)的蘇打灰(Soda Ash)開採合約公開提出檢討要求,呼籲未來應引入多家投資人,並在當地推動玻璃與化學品製造等加值活動。此一言論將這家運作數十年的外資礦業巨擘推向風口浪尖。塔塔馬加迪的營運高度仰賴出口,去(2024)年出口量約達 25.4 萬噸,創匯約 5,690 萬美元(約新台幣 18 億 / 肯亞先令 73.6 億),幾乎全數銷往海外市場。
表面上看,這是一場主權政府與跨國企業間的合約重談衝突,但更深層的命題是:當一個國家已掌握關鍵戰略原料,為何長年停留在原料出口階段,未能將礦產紅利轉化為本國的工業製造能量?魯托政府的表態並非單純的資源民族主義宣示,而是對肯亞整體工業化路徑的嚴肅提問。若這場爭議最終推動了從「礦場」到「產業集群」的根本典範轉移,其歷史意義將遠超過塔塔合約本身。
這場衝突的本質並非傳統的「政府 vs. 外資」零和對抗,而是「過時合約(Obsolescing Bargain)」理論的典型驗證場景。1960 年代末期由政治學者雷蒙·維農(Raymond Vernon)提出的「過時合約」理論,精準描述了跨國投資的必然宿命:在資本尚未落地前,外資擁有技術與資金的絕對議價優勢;一旦工廠與礦場深嵌於國土,資本即陷入「不可移動性」,此時地主國憑藉主權權力與國內政治壓力,改寫稅制、要求加值、重新分配利潤的槓桿將急劇升高。
肯亞面對的正是這種結構性的權力位移。塔塔馬加迪數十年來挹注就業與企業社會責任(CSR),其歷史貢獻不容抹滅;但肯亞作為一個持續發展的經濟體,對「什麼構成在地利益」的定義已悄然演進——從單純的就業與社區回饋,擴展為本地採購支出、高階技術人才在地化、下游製造生態系的參與度等系統性指標。
然而,衝突的最大風險並不在塔塔身上,而在於尚未露面的「未來投資人」。當前全球外資源主國都在重塑遊戲規則,礦業、再生能源、戰略金屬領域的外資進入意願正進入觀望期。肯亞若處理不慎,將面臨雙輸:既無法從既有礦產榨取更多工業紅利,又嚇退了本該挹注玻璃廠、化工廠的下一波資本。真正的戰略考驗,是如何在主權重構與投資信心之間找到精細平衡,讓規則變得嚴格卻依然可預測。
這場爭議將如何收場,沒有先驗答案,但可以從歷史縱深與產業經濟學的雙重透鏡,推演出三種可能情境:
肯亞政府與塔達達成折衷協議,合約部分重談,保留既有營運但附加明確的加值義務條款。同時引入 1 至 2 家國際或區域級礦業/化工集團作為「平行投資人」,形成水平競爭。蘇打灰年產量穩定成長,本地加工比例從目前的極低水位緩步提升至 15-20%。這是最可能的路徑,因其政治成本最低、對投資環境的衝擊最小。
雙方談判破裂,塔塔啟動資產減損與撤離程序。短期內蘇打灰產量急劇萎縮,肯亞政府被迫以國有企業接手或倉促引入新資方,但因缺乏成熟工業政策框架與穩定電力供應,承諾的玻璃廠與化工廠多年無法落地。東非外資 FDI 信心受挫,礦業、再生能源、地熱等領域的外資進入意願全面降溫,形成「贏了主權、輸了發展」的雙輸局面。
政府推出具備國際信譽的「馬加迪工業公約」,將礦產特許權與可量化的本地採購、技術移轉、能源基建、社區股權掛鉤。借鑑中東阿聯酋的阿布達比工業化策略或波札那的鑽石加工路徑,肯亞吸引國際玻璃巨擘(如 Saint-Gobain、AGC)與化工集團落地,十年內形成涵蓋玻璃、矽製品、特用化學品的東非區域級產業集群,蘇打灰出口佔比從 95% 以上降至 50% 以下。此情境下,馬加迪將從國家級爭議升級為非洲資源型經濟體的轉型典範。
01 起因觸發:肯亞總統魯托 9 月 3 日卡加多郡視察,要求重新檢視塔塔馬加迪合約
02 一階傳導:塔塔化學母公司(印度塔塔集團)面臨非洲資產組合的戰略重估
03 二階擴散:東非共同體(EAC)成員國重新審視所有外人直接礦業特許權的「過時條款」
04 三階溢出:國際礦業資本對東非的「主權風險溢價」全面上修,FDI 觀望情緒升溫
05 宏觀終局:非洲資源型經濟體啟動「從礦場到產業集群」的典範轉移競賽,重塑全球供應鏈中的非洲定位
跨事件因果網路圖譜 1 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章