AHAN // ADVANCED HEURISTIC ANALYTICS NETWORK

連線全球情報節點 • 構建因果外溢模型...

65 語系多源同步 NODE LIVE

AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

潮汐造電:紐約東河改寫美國海洋能歷史的210MWh啟示錄
前瞻科技

潮汐造電:紐約東河改寫美國海洋能歷史的210MWh啟示錄

#潮汐能 #海洋能源 #再生能源 #Verdant Power #能源轉型
就緒
聲線:
倍速:
字級:
核心事實

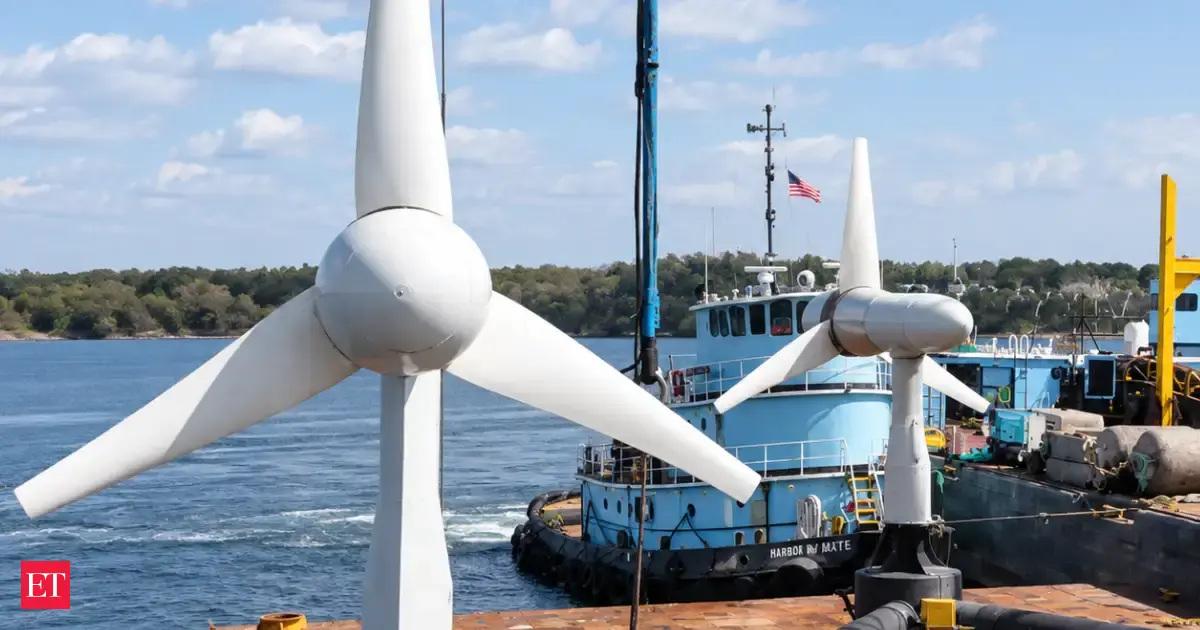
2020年10月,美國能源史上出現了一項低調卻意義非凡的工程壯舉——一支工程團隊將一座搭載三具水下渦輪機的金屬構架(名為「TriFrame」)沉入紐約市東河,部署於曼哈頓與皇后區之間的羅斯福島潮汐能源示範場(RITE)。六個月內,這套系統成功將總計 210MWh(百萬瓦時)的潮汐電力輸送至美國電網,刷新了美國海洋能源的發電量紀錄。

這套系統由新創公司 Verdant Power 設計,巧妙運用東河每日四次反向流動的潮汐特性,使渦輪葉片像水下風車般旋轉發電。根據美國能源部資料,該電廠在首六個月的設備可用率高達 99% 以上,且「水轉電」的整體效率突破 46%。更關鍵的是,RITE 是全美首座取得聯邦能源管制委員會(FERC)核發「水動力試點執照」的潮汐能源計畫,其所產生的電力已實際併入聯合愛迪生(Con Edison)的區域電網,直接供應羅斯福島與曼哈頓部分地區使用,整體運作期間累計輸送了逾 312MWh 的電力。

🔥 背景脈絡與利益角力

此事件本質並非一場典型的政商利益博弈或地緣衝突,而是 一場科技典範轉移的臨界點試煉。RITE 計畫揭示的核心矛盾,在於「再生能源的預測性」與「再生能源的成本經濟性」之間的長期拉鋸。

從技術原理脈絡來看,太陽能無法在夜間發電,風能會在無風的日子停擺,唯有潮汐能受制於月球與太陽的引力運行,其發電時段可提前數十年精準預測。這種「可調度再生能源(Dispatchable Renewable)」的特性,使潮汐能成為補足太陽光電與風電間隙的最佳搭檔。2025年發表於《Marine Development》期刊的文獻明確指出,安裝得當的潮汐能系統效率可達 30%50%,與陸域風電相當,而 RITE 的表現正位於此區間的 高標位置

從深層結構性誘發成因來看,這項技術的瓶頸不在於物理極限,而在於 資本紀律與生態風險的雙重桎梏。同份研究指出,潮汐流的「均化能源成本」(LCOE)目前仍高達 每度 0.27 至 0.51 美元,遠高於太陽光電與風力發電。再加上水下設備必須對抗鹽蝕、暴風與生物附著,工程難度與維護成本形成巨大進入門檻。RITE 最終於 2021年12月執照到期後除役,正是這場成本與驗證拉鋸戰的真實寫照。

🎯 各界影響評估
💻 產業與技術
TriFrame 三機一體模組化設計 將大幅改寫水下工程安裝邏輯,未來海洋能供應鏈的競爭核心將從「單機效率」轉向「整體吊裝與回收速度」,相關水下機械、密封防腐、智慧監測領域將迎來新一波 B2B 商機。
📈 市場與投資
國際再生能源總署(IRENA)預估 2050 年全球海洋能市場將達 350GW,這意味著目前仍處於「示範階段」的潮汐流技術,正處於類似 2010 年離岸風電的估值低谷,具備長線「買在無人問津時」的反週期佈局價值,但短期需嚴控 LCOE 過高的下市風險。
🛒 民眾與社會
短期內 終端電價不會因潮汐能降價,但長期來看,當技術進入商用化規模經濟後,沿海都會區將獲得更穩定且可預測的基載電力,降低對化石燃料緊急尖載電廠的依賴,間接穩定電費波動。
🚢

戰略貿易流向與供應鏈依賴度

HS 8507

資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $1,300 億美元 / 年 (複合成長率 >24%)

車用鋰離子蓄電池與儲能系統 (Lithium-ion EV Batteries)
全球主要出口國市佔分佈 (Top Global Exporters) UN COMTRADE BENCHMARK
中國 (CN) 寧德時代 (CATL) / 比亞迪 (BYD) 58%
南韓 (KR) LG Energy Solution / SK On 17%
日本 (JP) Panasonic (松下) 9%
匈牙利 (HU) 中資歐洲超級電池工廠集聚地 5%
美國 (US) IRA 法案推動北美在地化產線 4%
⚠️ 關鍵地緣斷鏈與依賴脆弱點:
歐盟車廠 65% 鋰電池與前驅物依賴亞洲供應
美國市場 受 IRA 限制,正加速與韓系電池廠建立合資
🔮 歷史借鏡與未來展望

若將 RITE 視為近代海洋能源的「第一次心跳」,其歷史定位類似於 1980 年代丹麥 Vindeby 離岸風電場(全球首座離岸風場)之於風電產業——看似微不足道,卻是建立監管框架與工程信心的關鍵一步。基於當前技術成熟度(TRL)、成本曲線與政策推力,未來潮汐能產業將沿著以下三條軌跡演進:

1.
基準情境(機率約 55%:潮汐能將在 2030 年代中期進入「示範級商用化」階段,主要受惠於歐洲(如蘇格蘭 Pentland Firth、法國 Raz Blanchard)與北美東海岸的政策補貼。LCOE 預計降至每度 0.15 至 0.20 美元,市場規模約為 10 至 15GW,但因部署地點受限,難以取代風光主流地位。
2.
極端風險情境(機率約 20%:若生態保護組織因魚類撞擊與噪音衝擊提出更嚴格的環評限制,加上各國海事工程造價因通膨失控,潮汐能產業可能陷入長達 15 年的「技術冬眠期」,僅有少數高流速海域維持小規模運作,類似 1990 年代離岸風電的低迷期。
3.
轉折突破情境(機率約 25%:若「浮動式海洋都市」與 AI 智慧電網技術出現典範轉移,潮汐能將與波浪能、海上風電形成「海洋複合能源園區(Hybrid Ocean Parks)」。透過共用變電站與輸電基礎設施,LCOE 可能跌破每度 0.10 美元,使全球裝置量於 2050 年突破 50GW,正式躋身基載能源選項。
💡 總結與決策建議

面對這場被低估的「藍色能源革命,政府、能源業者與投資人應採取分進合擊的行動策略:

1.
即時避險策略:投資人應避免重押尚在「示範階段」的單一潮汐新創,宜透過 多元化海洋能源 ETF 或與離岸風電龍頭(如 Ørsted、Siemens Energy)捆綁佈局,分散技術與監管風險。
2.
中長期佈局:能源業者應 提前卡位高流速海域的早期海域使用權(Lease Rights),並投入「水下無人機智慧巡檢」與「防腐複合材料」研發,這將是未來 10 年海洋能供應鏈中毛利最高的環節。
3.
政策與生態雙軌推進:政府應借鏡 RITE 經驗,簡化 FERC 等級的試點執照審查流程,並同步建立獨立的海洋生態基線調查機制,在加速技術落地的同時,為環保團體保留科學對話窗口。
蝴蝶效應連鎖傳導 4 階連鎖
01 起因觸發

01 起因觸發:Verdant Power 取得美國首張 FERC 水動力試點執照,啟動 RITE 計畫

🌊 02 一階傳導

02 一階傳導:東河潮差能源被轉化為 312MWh 電力,驗證水下渦輪工程可行性

💥 03 二階擴散

03 二階擴散:紐約 Con Edison 電網開始測試整合可預測再生能源,提升電網韌性

🌐 04 終局影響

04 宏觀終局:催生全球海洋能源(潮汐與波浪)向 2050 年 350GW 市場規模邁進,重塑藍色能源供應鏈

🔗

因果網路圖譜 1 節點

可拖曳節點 · 點兩下開啟文章

起因 影響 後續
🏠 首頁 🗺️ 地圖 🔒 登入