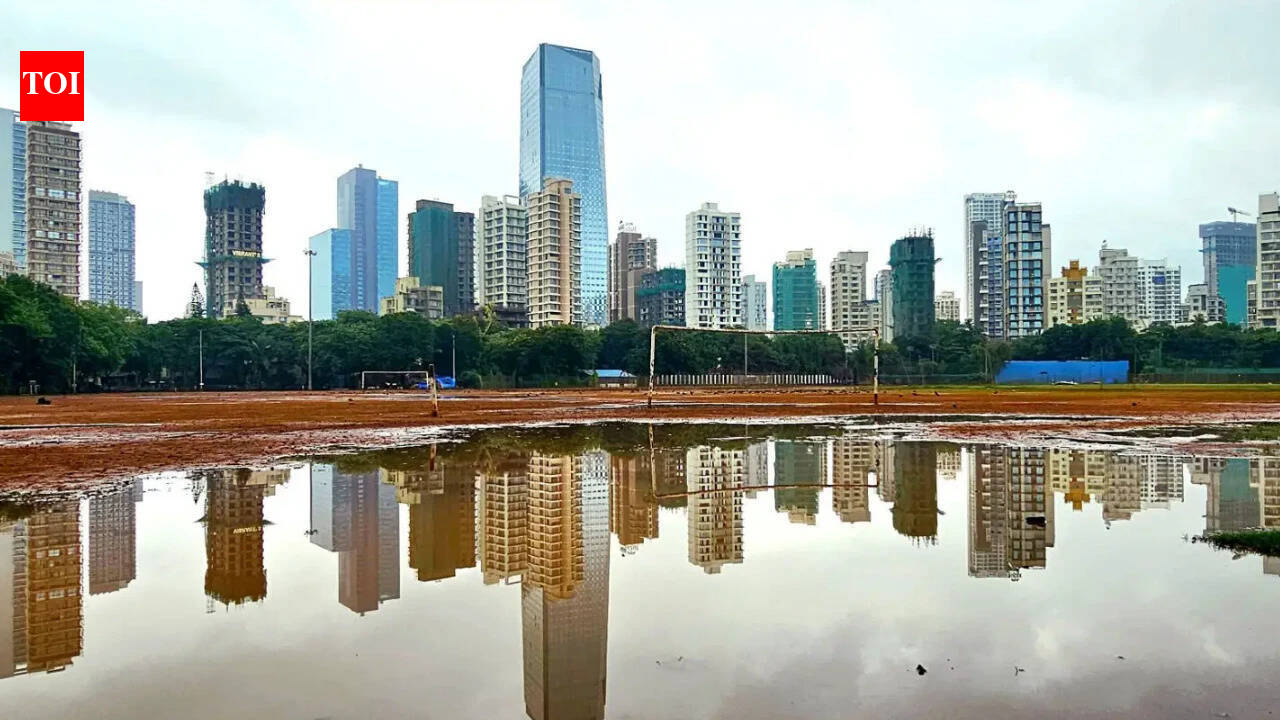
根據最新亞太不動產透明度指數報告,印度在亞太區不動產透明度改善幅度上居於領先地位,其制度透明度評等在過去兩年間出現顯著躍升,並帶動跨境投資人加速進場。報告同步揭露,亞太區域全年的不動產投資總額已突破 81億美元(8.1 billion USD),創下該區域歷史新高水位,凸顯即便面對全球升息循環與地緣不確定性,亞太商用不動產仍具備強勁吸金動能。
這項透明度評比的提升,並非單純的制度文字遊戲,而是反映印度政府在土地登記、稅務制規、租賃法規及外資審查等面向,進行了大規模的結構性改革與數位化工程。報告特別點出,班加羅爾、海德拉巴、孟買、德里(NCR)等主要城市,因透明的產權資料與逐步明朗的審批流程,已成為全球私募基金、退休基金及主權財富基金的配置熱區。在投資結構上,辦公室、倉儲物流、資料中心及多層次出租住宅,成為資金流入最為集中的四大資產類別,其中資料中心園區的交易量年增率更突破兩位數百分比。
本事件本質上屬於制度環境優化與資本流動的客觀經濟現象,並非典型意義上的地緣政治博弈,但仍潛藏著多層次的結構性張力與利益重分配,值得從歷史脈絡與制度演進的角度深入剖析。
第一、制度改革的歷史縱深與路徑依賴。印度長期以來被詬病的土地爭議、繁瑣的州內審批、缺乏統一的數位產權資料庫,使其商用不動產被國際評等機構(如 JLL、LaSalle、仲量聯行)長期列為「不透明」或「低度透明」級別。2015年《房地產法案》(RERA)上路後,雖然法規框架成形,但實際落地在各州落差極大。真正驅動本次透明度躍升的,是2021年後啟動的數位土地測量計畫與統一CIDR系統整合,這是印度獨立七十餘年來首次具備全國級、即時化的不動產登記基礎設施。
第二、外資准入的戰略計算與地緣角力。值得注意的是,印度並非單純吸引西方資金,而是透過制度透明化「對沖」中國大陸地產風險與東南亞政治不確定性。黑石、KKR、Brookfield、GIC等國際巨頭,正將原本配置於中國地產的部分倉儲與物流資產,轉向印度市場,使得印度成為亞太地產資金「新水池」的角色愈發明確。
第三、城鄉與州際不均衡的結構性矛盾。南部班加羅爾、清奈與西部孟買、浦那的透明度實質改善速度,遠快於北部多個農業大州,這意味著 81億美元的投資高度集中於少數都會區,並未真正進入次級市場,反而可能在城市內部形成新的資產泡沫與排擠效應,加劇住宅可負擔性的社會張力。
比對1997年亞洲金融風暴後的東南亞不動產復甦路徑,以及2008年全球金融海嘯後中國一線城市的去庫存週期,可以發現:透明度改革與制度紅利通常會在政策落地後的第3至第5年迎來資金洪峰,而印度正處於這個臨界點上。基於此歷史對標與當前宏觀變數,未來12至36個月將出現以下三種可能情境:
面對亞太不動產版圖的結構性位移,投資人、開發商與政策制定者應採取分層級的戰略佈局:
01 起因觸發:印度RERA法案深化與全國數位土地登記系統整合,制度透明度評等結構性提升
02 一階傳導:黑石、Brookfield、GIC等國際機構資金加速進駐印度商用不動產市場
03 二階擴散:周邊服務業如資料中心營運、雲端服務、物流地產迎來爆發性擴張需求
04 三階外溢:澳洲、日本、新加坡等地產管理公司被迫加速佈局印度市場形成競爭
05 宏觀終局:亞太地產資本配置重心由中國轉向印度,全球不動產投資組合出現典範轉移
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章
ACLED 地緣衝突與安全熱區監測
MODERATE (區域摩擦)監測熱區:南亞與印太邊界 (South Asia & Border Security)(克什米爾 · 開柏爾-普赫圖赫瓦 · 印中邊界)
📡 區域安全態勢評估: 開柏爾走廊武裝襲擊活躍度攀升,巴基斯坦與阿富汗塔利班邊界摩擦牽動中巴經濟走廊 (CPEC) 安全。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。